来源 :商讯杂志2026-11-10
多数上市农商行仍在加码扩表做大资产盘子,青农商行却按下投资业务的减速键。
2026年三季报显示,它成为A股10家上市农商行中唯一缩表的银行。值得注意的是,本轮规模收缩并非信贷乏力,而是主动压降债券类金融投资,合计缩减近137亿元。
投资端大幅收缩,存贷款却同步走高,一降一升之间,揭开地方农商行面对债市震荡、净息差承压下的现实抉择。
投资主动砍仓百亿,存贷基本盘并未走弱
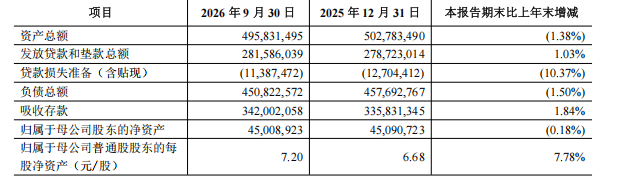
翻看青农商行三季报,截至2026年9月末,该行总资产4958.31亿元,较2025年末回落1.38%。
图源:2026年第三季度报告
但缩表并没有冲击服务实体经济的主业。
期末贷款规模2815.86亿元,较上年末增长1.03%;吸收存款3420.02亿元,增幅 1.84%,存款根基持续稳固,信贷投放保持正向扩张。
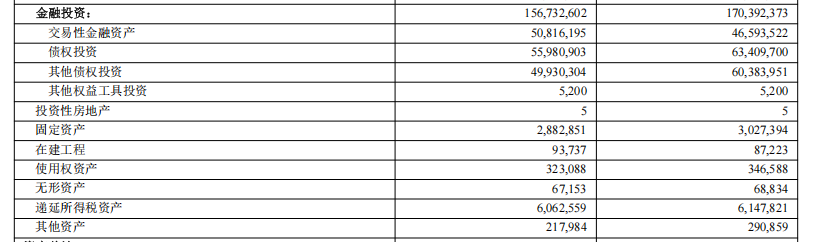
资产缩水的核心来自金融投资板块,期末金融投资1567.33亿元,较期初减少约136.59亿元。结构上,长久期的债权投资、其他债权投资被压缩,交易性金融资产占比有所抬升。该行并非彻底退出债券市场,而是降低长期持仓,转向更灵活的资产配置。
图源:2026年第三季度报告
财报显示,受债券市场波动拖累,前三季度投资收益同比暴跌54.18%,大规模调仓能够缓释利率波动带来的经营压力。
风险指标同样保持平稳。9月末不良贷款率1.73%,拨备覆盖率233.81%,资本充足率14.03%,全部达标,缩表并未引发资产质量恶化。
资金回流实体,信贷能否填缺口?
青农商行此次百亿级的调仓,折射出整个农商行行业所面临的两难境地:净息差不断缩小的情况下,到底是通过债券投资来增加收入,还是回到源头上,在本地的小额贷款和涉农贷款上下功夫。
过往很多农商行靠购买债券迅速做大,抵消了信贷盈利能力下降的风险,但是也积累了很多利率风险。
青农商行收缩投资、将腾挪出来的一部分资源投入到实体经济贷款中去,这与地方法人银行的监管方向是一致的。
但是转型也有实际的困难。在投资收益大幅度减少之后,信贷利息收入要接替盈利的压力,来弥补投资方面收益的下降。
2026年前三季度该行营业收入下降了0.99%,净利润实现了2.18%的增长,但是后续盈利能力还需要继续观察。