青岛银行2026年三季报交出的资产质量数据,放在任何一家城商行面前都足够亮眼:不良率0.90%,为近年最低水平;拨备覆盖率355.97%,较上年末的292.30%大幅提升63.67个百分点;不良率已连续11个季度下降。2025年全年营收145.73亿元、归母净利润51.88亿元,加权平均净资产收益率12.68%。在银行业普遍承压的环境下,这份成绩单的"稳"是真实的。
但另一组数据同时摆在董事长景在伦的桌面上:前三季度(年化)净息差1.63%,较2025年的1.66%下降3个基点;第三季度单季归母净利润增速回落至7.71%,单季营收增速则达28.37%。营收高增与利润放缓之间的背离,指向信用减值损失和所得税费用的集中计提——前三季度信用减值损失35.24亿元,同比多提3.64亿元;所得税费用10.65亿元,同比增加4.96亿元。上半年已有7家城商行净息差出现企稳回升,成都银行从1.59%修复至1.74%,贵阳银行同比上行14个基点,而青岛银行的1.63%仍在缓慢下探。
两组合在一起,一个尖锐的问题浮出水面:0.90%的不良率,究竟是风控能力的证明,还是"没有做足够多有风险的资产"的结果?如果是后者,青岛银行敢不敢主动挑战这个让全行引以为傲的低不良率数字?
低不良的结构性另一面
Y角兽在分析银行资产配置时反复提示一个容易被忽视的逻辑:低不良本身不是问题,问题是低不良的来源如果长期是"没有做足够多有风险的资产",那么它保护的只是资产表的当下,而不是利润表的未来。青岛银行2021年至2025年生息资产平均收益率从4.25%一路降至3.49%。这一下行轨迹的底层驱动力,正是新增贷款持续向低风险、低定价的泛政信类资产集中——2026年上半年,泛政信类在新增贷款中仍占约50.4%(Y角兽报告)。泛政信资产的功能是"稳规模、稳质量",它天然不承担拉高资产收益率的职能。当新增贷款的一半持续流向这类资产时,资产收益率的下行就是结构性的,而非周期性的。负债端的一次性重定价红利正在收窄,而资产端尚未接棒。留给资产端接棒的时间窗口,不是无限的。
青岛银行并非没有进攻性资产的载体。供应链金融余额突破1300亿元,脱核类产品基于订单、发货、履约数据构建独立信用评价;科技金融贷款余额342.76亿元,绿色、蓝色、普惠贷款增速达21%—29%。但结构上的事实同样清晰:脱核类供应链余额截至2026年6月末仅突破4亿元,在1300亿元供应链金融中占比不足0.3%(Y角兽报告)。Y角兽对高收益对公客户的筛选标准——利息费用在涨、利润涨得更快、经营现金流为正——指向的是科技、精细化工、医药等财务质量扎实的细分龙头,青岛银行在这些赛道上的客户渗透,仍处于"能力已验、体量未至"的阶段。在这个阶段,0.90%的不良率有一部分是因为进攻性资产还没有大到足以让它的风险收益特征充分暴露。
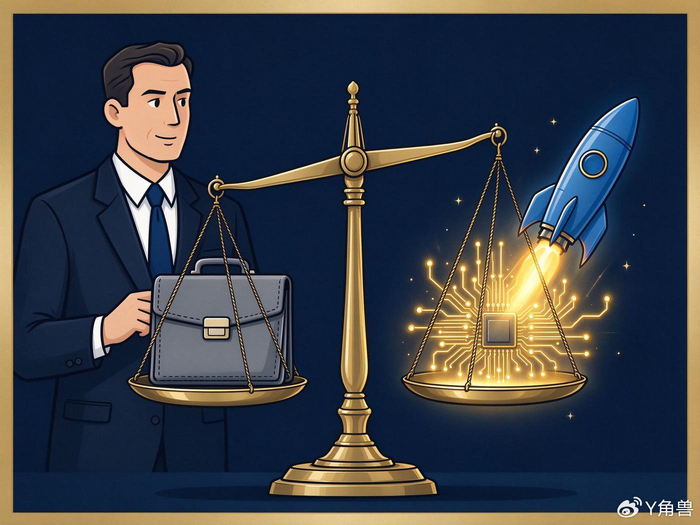
图1 低不良的代价:风险与收益的结构性天平(Y角兽制图)
缺董事会的那一票
挑战低不良率,不等于放弃审慎。金融监管总局于2024年1月发布的《关于加强科技型企业全生命周期金融服务的通知》(金发〔2024〕2号)明确,小微型科技企业不良贷款容忍度可较各项贷款不良率提高不超过3个百分点。2025年4月1日,三部门联合发布的《银行业保险业科技金融高质量发展实施方案》进一步要求"适当提高科技型企业贷款不良容忍度,并综合区域、行业、市场等情况动态调整"。
工具是现成的,缺口在董事会。青岛银行董事会2025年审议了133项议案,风险偏好和风险容忍度指标方案也由董事会制定,但尚未在公开信息中体现为对科技金融、脱核供应链、自营消费贷等进攻性资产设定与全行不良率脱钩的独立容忍区间。如果全行所有条线仍然隐性对标0.90%这一把标尺,分支行和客户经理的理性选择必然是继续向泛政信和低风险资产集中。
上海银行提供了一个城商行层面的参照。据其2026年4月23日披露的2025年年度报告,2025年末拨备覆盖率从2024年末的269.81%降至244.94%,全年核销呆账195.59亿元、较2024年增加54.07亿元,以存量拨备消化房地产和零售资产的历史包袱;同期科技贷款投放量达到2124.49亿元,同比增长28.32%。这不是全局性放松不良底线,而是在董事会层面完成了一次"安全垫的结构性重配"。结构性置换并非没有代价,关键在于代价是否被控制在可隔离、可退出的范围内。
图2 缺的那一票:风险容忍度标尺的结构性授权(Y角兽制图)
零售的真正底牌:购买力窗口已打开
消费金融是检验"分类标尺"是否必要的一块试金石。Y角兽于2026年10月5日发布的购买力框架将青岛归入"高需求·低饱和"的Ⅰ象限,与上海、杭州、无锡同列。支撑这一方向性判断的购买力底座并不虚:2025年青岛城镇居民人均可支配收入71,703元,人均消费支出42,391元;《2025年青岛市国民经济和社会发展统计公报》显示,全市居民恩格尔系数28.0%,处于"富足"区间。
需要说明的是,Y角兽购买力报告以A股上市公司薪酬为底层口径,并非青岛全域居民购买力的普查。青岛A股上市公司以制造业和规模以上企业为主,样本未充分覆盖服务业、个体工商户、灵活就业和小微企业员工。因此,"青岛处于Ⅰ象限、低饱和"的结论应视为方向性参照,而非全域精确测算。青岛银行社区、代发、社保客群覆盖的正是Y角兽样本之外的"非上市公司体系",这部分客群的信贷与财富管理需求,才是自营渗透的真实战场。
但这个窗口不会自动向青岛银行敞开。Y角兽在同一份报告中,基于其区域饱和度与自营能力框架,将青岛银行归入"空间消失"类别(该分类为Y角兽第三方分析框架下的归类,不代表公司官方口径)。2026年上半年消费贷增速-15.42%,收缩"与互联网贷款压降直接对应,而非需求消失"。同一份报告对"有空间"银行的画像极为清晰:贵阳、青农商行、瑞丰,"全部是属地集中度73%—96%的本地深耕型银行"。青农商行与青岛银行同处一个城市,据青农商行2026年半年度报告披露,其个人消费贷余额92.35亿元,较上年末增长17.91%,青岛银行则在收缩。青岛银行此前承接需求的方式——跨区助贷——在定价和制度上都已经走不通了。主动清退助贷是旧通道的关闭,但自营的"手"还没有真正伸出去。
青岛银行在青岛本地并不缺可以"伸出去"的触点。社区银行服务客户9.41万户,有效代发客户26.07万户,社保卡累计发卡61.98万张(Y角兽报告)。2026年9月推出的自营产品"优易贷",是自营消费贷作为独立产品线的明确信号。但这些触点的历史功能,主要是存款、代发和基础结算,而不是消费信贷的获客与风控入口。消费贷缺的不是客户名单,而是把社区、代发、社保沉淀的交易与收入数据,转化为消费信贷授信依据的能力。自营消费贷在成长初期的不良率天然高于全行平均,如果0.90%的标尺不松动,分支行推广"优易贷"的动力就会被"多做多错"的理性计算压制。"分类标尺"在这里的直接含义,是给自营消费贷一条独立的资产质量评价周期,而不是要求它在第一年就拿出和泛政信一样干净的不良数据。
图3 零售底牌:购买力窗口已打开(Y角兽制图)
如果松绑,青岛经济能拿到什么
青岛银行是少数同时拥有"链主身份"和"属地触点"的银行。作为山东省"工业母机与智能制造装备"和"精细化工"两条标志性产业链的金融链主,两条产业链累计开户769户、贷款余额122亿元;其中工业母机产业链贷款余额16亿元,精细化工产业链106亿元(Y角兽报告)。精细化工的百亿级渗透证明链主机制跑得通;工业母机的16亿元则说明,当客户大量是掌握细分技术但缺乏厂房、土地等传统抵押物的中小制造商时,0.90%的统一标尺会让分支行的理性选择变成绕开它们。松绑的实质,是让工业母机链上的中小制造商获得一个不被泛政信标准"误杀"的信贷通道。
更重要的是,青岛的地方财政和担保体系已经为银行"敢贷"搭好了部分安全垫。青岛市科技局出台的《青岛市科技成果转化贷款风险补偿及贴息工作指引》自2025年5月23日起执行,明确针对"鲁科贷",市级风险补偿标准为备案贷款不良本金的35%,对通过"科融信"平台增信评估的早期、初创期科技型中小企业授信额度内的信用贷款本金损失,市级风险补偿比例最高可达45%。青岛高新区累计向225家科技企业授信8.67亿元,财政支出586万元风险补偿,但降低企业融资成本超过1300万元。缺的不是风险承接的底层设施,而是银行内部那把把一切资产拉平到0.90%的标尺。
对青岛经济而言,这把标尺松动的意义,不在于青岛银行多赚几个点的息差,而在于工业母机链上缺抵押物的中小制造商、精细化工链上正在扩产的细分龙头,以及消费场景里需要一笔自营消费贷的本地家庭,能不能从一家地方法人银行拿到一笔不要求他们先有厂房、土地或大行流水的东西。
图4 松绑的落点:链主信贷流向缺抵押的中小制造(Y角兽制图)
给进攻性资产合法风险预算
回到标题中的问题:青岛银行敢不敢挑战低不良率?
更准确的问法是:青岛银行敢不敢把"全行共用一把不良标尺"的治理惯性,切换为分类标尺的结构性授权?
"松绑"景在伦,不是给他个人更大的自由度去放松风控,而是给董事会一套可投票、可隔离、可退出的安排:对科技金融和脱核供应链设定与全行0.90%不良率脱钩的独立容忍区间,并配套尽职免责的正面、负面清单;对自营消费贷在属地爬坡阶段的不良率给予独立的评价周期;在风险偏好声明中明确泛政信"稳规模"、进攻性资产"拉定价"的功能分工,两条线适用不同的考核逻辑和评价周期。
低不良作为安全底座,不需要被挑战;需要被挑战的,是"所有资产共用同一把标尺"的治理惯性。0.90%是一张漂亮的成绩单,但它不应该是所有资产的共同起跑线。给进攻性资产一条独立的风险预算,才是青岛银行从"息差止跌"走向"资产端接棒"绕不开的一步。