PART 01
核心摘要
恒铭达(002947)2026年前三季度交出了一份“增收不增利”的财报:营业收入21.96亿元,同比增长11.88%,创下历史同期新高;但归母净利润3.50亿元,同比下降14.20%。其中第三季度单季归母净利润仅0.96亿元,同比大幅下滑44.46%。收入与利润的鲜明背离,让市场对这家精密制造龙头的成长成色产生了疑问。
通过逐项拆解利润表可以发现,这轮利润下滑并非主业恶化,而是两大“账面性”因素叠加所致:一是员工持股计划及股票期权费用集中摊销,销售费用与管理费用因此大幅增加,剔除该项费用后公司前三季度归母净利润达4.30亿元,同比仍增长5.42%;二是人民币汇率波动带来的汇兑损失,财务费用由去年同期的净收益转为净支出,同比增加约0.66亿元。与此同时,公司前三季度毛利率不降反升,由33.39%提升至34.28%,主业盈利质量依然过硬。
公司的第二增长曲线正在兑现。作为惠州华阳通的母公司,恒铭达已正式进入英伟达MGX机架级AI液冷服务器及服务器金属框架(Chassis)的供应商列表,AI算力结构件业务进入放量通道。报告期内公司主动清偿全部短期借款,货币资金与交易性金融资产合计约22.7亿元,现金储备充足,为AI扩产储备了充分弹药。
投资层面需重点关注三点:其一,股权激励费用在后续季度是否继续集中摊销,进而持续拖累表观利润;其二,汇兑损益随人民币汇率波动的阶段性扰动;其三,AI算力结构件能否从“进名录”走向“规模放量”,兑现收入与毛利率弹性。综合来看,恒铭达的短期报表承压更多是财务性、非经营性的,公司主业成长性与产业卡位仍在强化。
PART 02
公司速览:站在AI算力风口上的精密制造平台
苏州恒铭达电子科技股份有限公司成立于2011年,总部位于江苏昆山,2019年2月在深交所主板上市(证券代码002947),并在深圳、惠州、东莞、香港等地设有子公司与分支机构。公司深耕消费电子精密制造多年,业务已从消费电子功能性器件、防护产品,逐步扩展为覆盖精密柔性结构件、精密金属结构件、精密钣金、EMS整机总装、自动化设备与物联网设备的“精密制造平台型企业”。
![十年耕耘光芒绽放恒铭达成立十周年庆典]()
从产业链位置看,恒铭达处于典型的“承上启下”环节:上游承接绝缘、屏蔽、散热、胶粘等功能材料及金属原材料与模切、加工设备,中游通过模切、冲压、CNC、精密钣金、自动化总装等工艺完成高附加值器件的设计与制造,下游则广泛应用于手机、平板、PC、智能穿戴、5G基站以及当前最受关注的AI算力服务器、液冷机柜、高端交换机与数据中心等终端场景。公司采取“前置联合研发”模式,深度嵌入终端品牌客户的研发与设计全周期,具备从材料选型、结构仿真、样品验证到批量量产的完整能力。
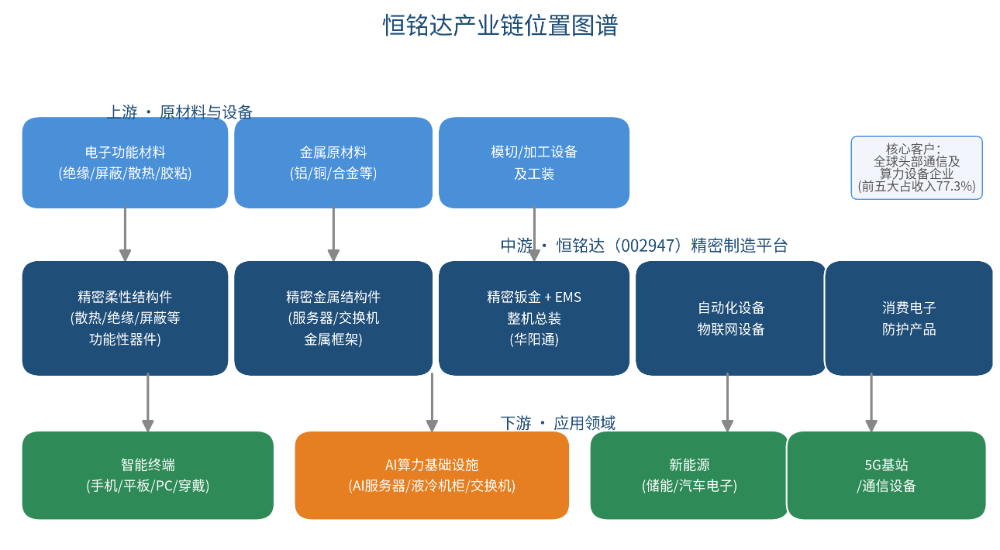
图1 恒铭达产业链位置图谱
注:示意图,按公司主营业务与公开披露的产业布局整理。
产品结构上,精密柔性结构件(含散热、绝缘、屏蔽等功能性器件)是公司的绝对主力。2025年度,精密柔性结构件实现收入23.95亿元,占营业总收入的83.8%,同比增长16.30%,毛利率高达35.4%;精密金属结构件实现收入4.26亿元,占比14.9%,同比增长9.38%,毛利率14.1%;材料及其他业务占比约1.3%。高毛利的柔性结构件构成公司盈利的“基本盘”,而金属结构件则是公司切入AI算力硬件、打开新成长空间的关键抓手。
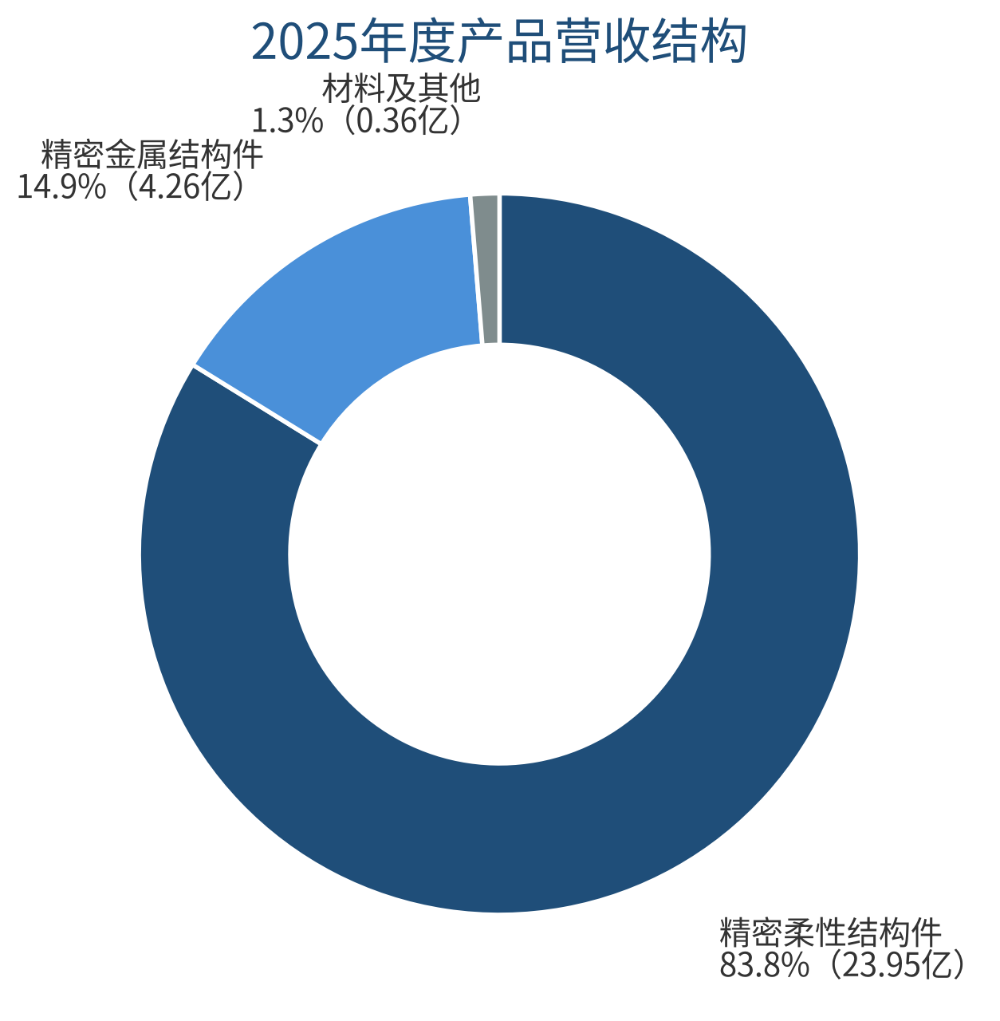
图2 2025年度产品营收结构
客户结构上,公司深度服务全球头部通信及算力设备企业,前五大客户收入占比高达77.29%,其中第一大客户占比36.30%,客户集中度较高,既体现了绑定大客户带来的订单稳定性与成长确定性,也意味着收入对少数核心客户依赖度较高,需关注客户集中风险。
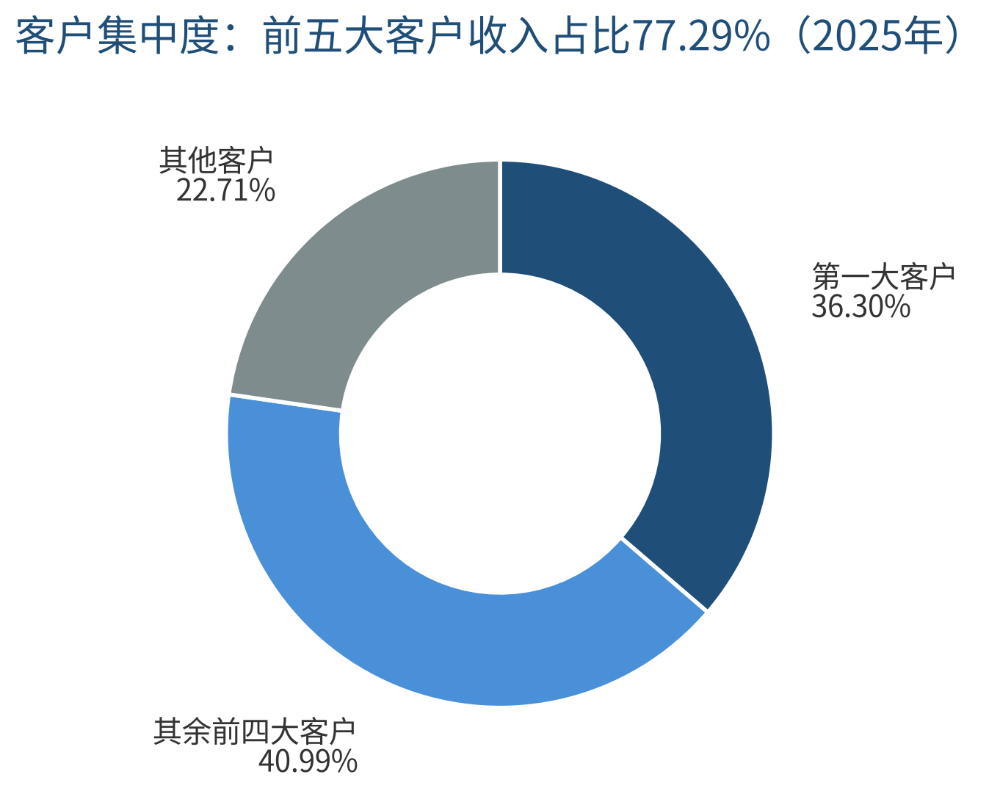
图3 客户集中度(2025年)
PART 03
财报总览:营收再创新高,利润“失速”的背离
先看收入端。2026年前三季度,公司实现营业收入21.96亿元,同比增长11.88%,连续多年保持稳健增长,且创下历年同期新高。这一增长在消费电子终端需求整体平淡的背景下尤为可贵,主要得益于公司在数通、算力及新能源等新赛道的结构性增量,以及老客户新项目的持续导入。
再看利润端。前三季度归母净利润3.50亿元,同比下降14.20%;扣非归母净利润3.33亿元,同比下降15.71%;基本每股收益1.37元。这标志着公司结束了2023年以来利润高增长的上升通道,首次出现前三季度利润同比下滑。营收创新高与利润下滑同框,是本期财报最核心的看点。
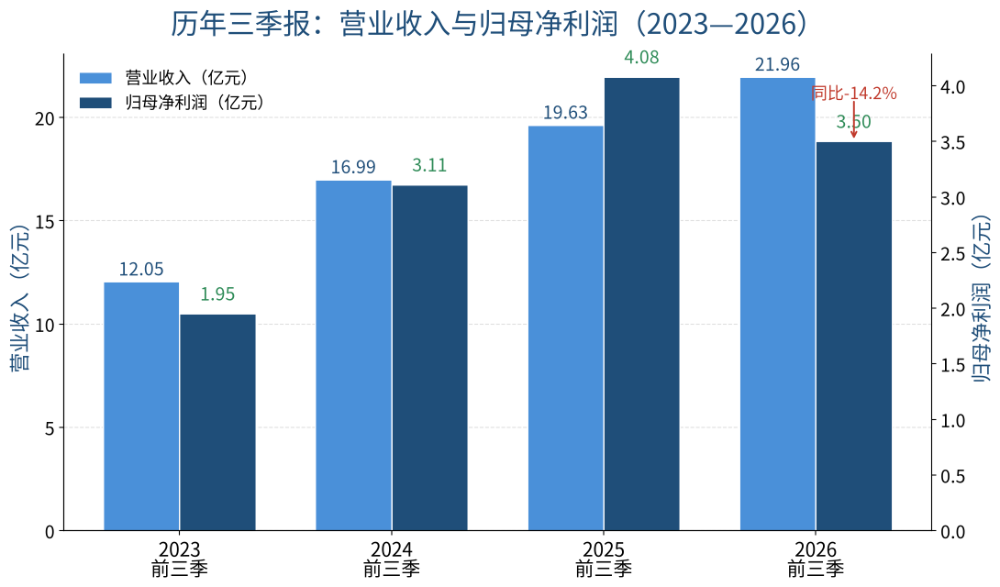
图4 历年三季报:营业收入与归母净利润(2023—2026)
值得注意的另一组数据:前三季度公司经营活动产生的现金流量净额为6.35亿元,虽然同比下降9.79%,但规模仍远高于同期归母净利润,净利润的现金含量很高;加权平均净资产收益率为10.87%。公司资产负债表同样稳健,截至2026年9月末总资产48.85亿元,较年初增长9.94%;归母所有者权益33.96亿元,较年初增长9.00%。
PART 04
单季度拆解:利润为何连续两季承压?
把时间轴拉细到单季度,利润端的压力轨迹更为清晰。2026年一季度,公司归母净利润1.51亿元,同比大增39.91%,开局强劲;但进入二季度,归母净利润回落至1.02亿元,同比下降19.0%;三季度进一步降至0.96亿元,同比下降44.46%,利润增速由正转负且跌幅逐季扩大,连续两个季度承压。
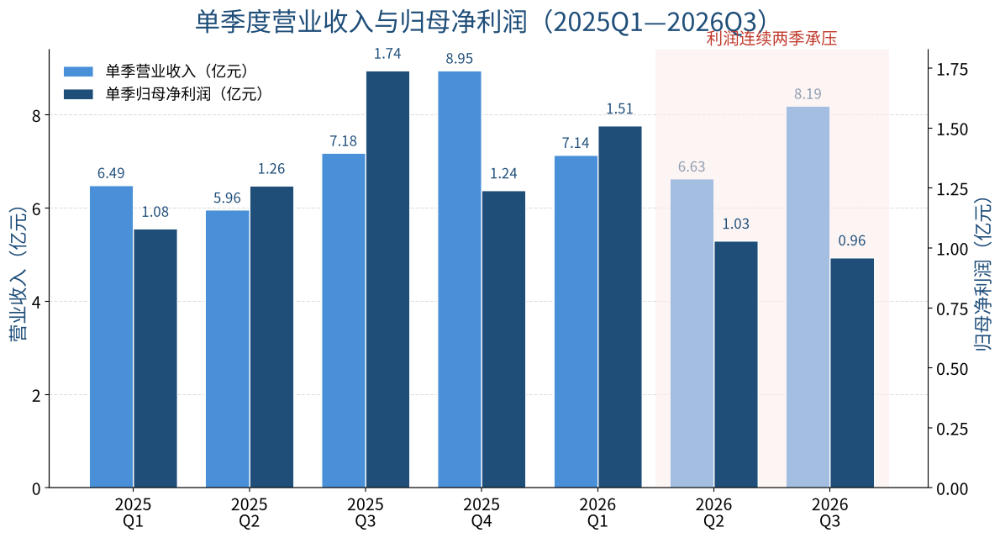
图5 单季度营业收入与归母净利润(2025Q1—2026Q3)
与利润端的疲弱形成对照的是收入端的平稳:三季度单季营业收入8.19亿元,同比增长14.07%,环比增长23.5%,收入增速甚至逐季加快(Q1营收+10.04%、Q2营收+11.2%、Q3营收+14.07%)。收入的持续增长说明下游需求与公司订单并未转弱,问题出在利润端,即“分母在变大、分子却在收缩”,收入与利润之间出现了明显的剪刀差。
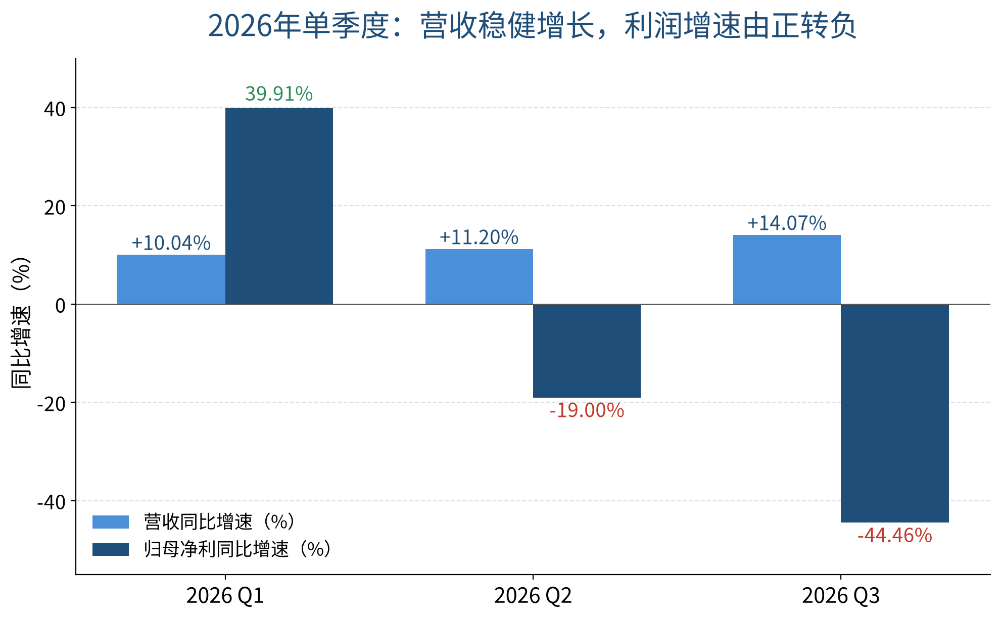
图6 2026年单季度:营收稳健增长,利润增速由正转负
PART 05
归因深挖:利润下滑的三大“元凶”与主业真相
利润下滑究竟是经营恶化还是财务扰动?要回答这个问题,必须把归母净利润的变动逐项拆解。以2025年前三季度归母净利润4.08亿元为起点,到2026年前三季度的3.50亿元,减少约0.58亿元。拆解后可以发现,真正拖累利润的并非主业本身,而是三大“账面性”因素。
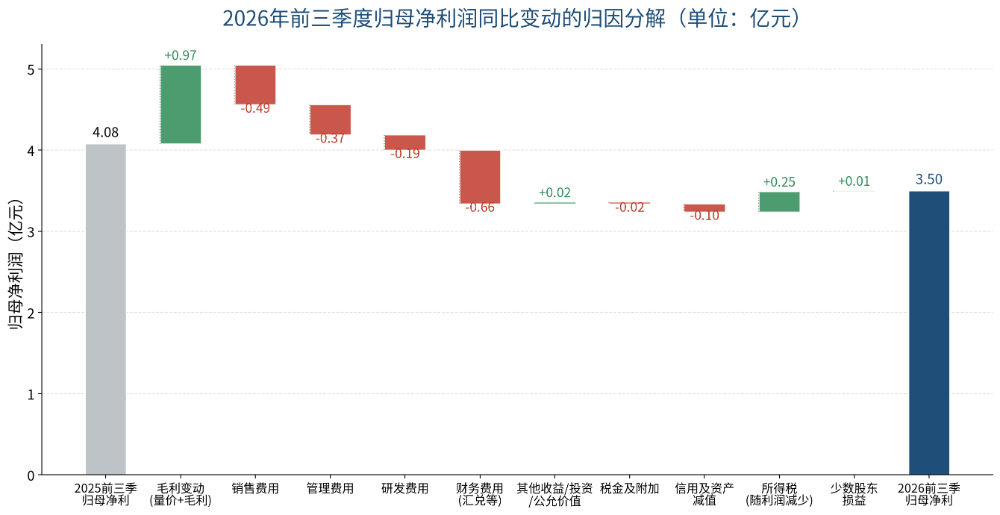
图7 2026年前三季度归母净利润同比变动的归因分解(单位:亿元)
注:数据基于公司披露的费用科目变动整理;毛利变动为推算值。
(一)元凶之一:股权激励费用集中摊销(最核心)
2026年前三季度,公司销售费用同比大增133.41%(由0.37亿元增至0.86亿元),管理费用同比大增50.17%(由0.75亿元增至1.12亿元),公司明确披露增加的主因正是“员工持股计划及股票期权费用”。这一费用属于非经营性的股权激励摊销,并不对应主业投入的恶化。公司单独披露的“扣除员工持股计划及股票期权费用后归母净利润”显示,前三季度该项利润达4.30亿元,同比仍增长5.42%——也就是说,仅股权激励费用一项,就摊薄了约0.80亿元的税后利润。换言之,若剔除这一账面因素,公司主业利润实际仍在稳健增长。
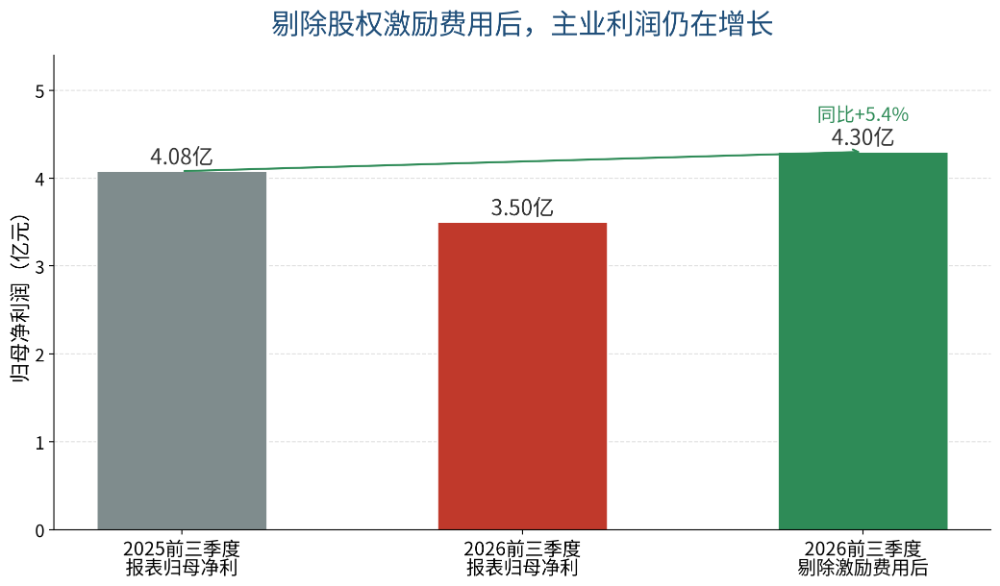
图8 剔除股权激励费用后,主业利润仍在增长
(二)元凶之二:汇兑损失(财务费用异动)
第三大拖累来自财务费用。前三季度公司财务费用为0.60亿元,而去年同期为-0.07亿元(净收益),同比激增1012.71%,公司披露主因是“本期汇兑损益变动”。恒铭达境外收入占比较高,外币资产与应收款规模可观,人民币汇率的阶段性波动直接带来汇兑损失,属于典型的汇率扰动,而非经营恶化。这项费用对利润的拖累约0.66亿元(税前口径)。
(三)元凶之三:研发投入加大与资产减值
此外,公司前三季度研发费用1.10亿元,同比增长21.43%,保持了较高强度的研发投入,服务于新品与AI算力业务的拓展;资产减值损失由-0.09亿元扩大至-0.14亿元,主要系存货减值计提增加,与报告期备货增加相伴随。这两项合计也消耗了部分利润,但都属于经营性的主动投入与谨慎计提。
(四)主业真相:毛利率不降反升,盈利质量依旧过硬
最关键的一组证据是毛利率。2026年前三季度,公司整体毛利率为34.28%,较2025年同期的33.39%提升0.89个百分点,结束了此前毛利率下行的趋势。在收入增长、毛利率提升、经营现金流充沛的背景下,主业盈利能力实际上是在改善的。因此可以判断:本期利润下滑主要来自股权激励摊销、汇兑损失等财务性、非经营性因素,而非公司竞争格局或主营业务的恶化。
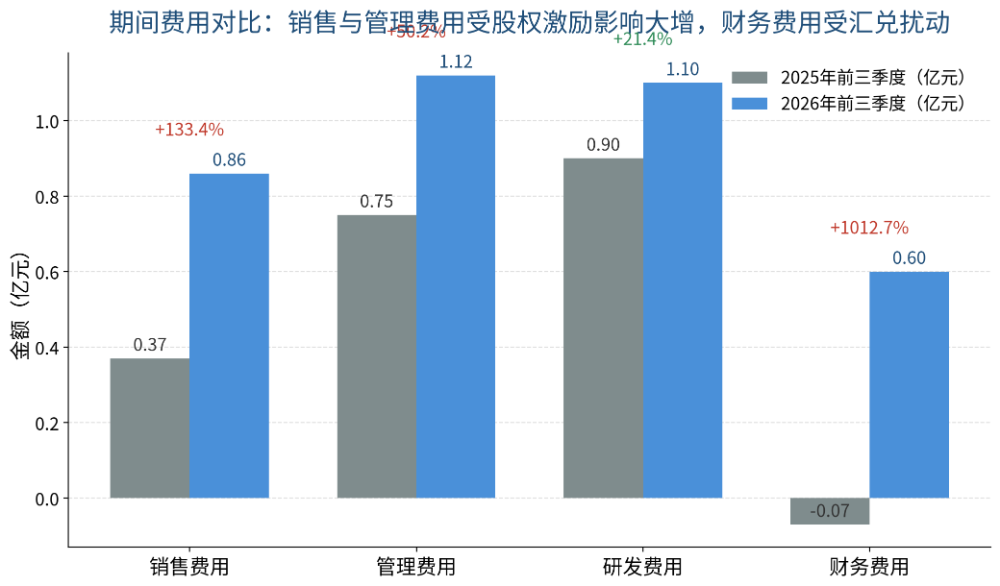
图9 期间费用对比:销售、管理、财务费用受激励与汇兑扰动大增
PART 06
现金与资产负债表:家底厚实,扩张在路上
恒铭达的资产负债表保持了“高现金、低杠杆、扩产蓄力”的健康形态。截至2026年9月30日,公司货币资金达16.25亿元,另有交易性金融资产6.43亿元,两项合计约22.7亿元的类现金资产,占总资产的比重近一半,为经营和扩张提供了充足的安全垫。
负债端,公司已清偿全部短期借款,短期借款余额归零,仅保留2.70亿元长期借款,整体杠杆水平极低。与此同时,存货较年初增长46.49%至4.30亿元,公司解释为“销售订单增长使得备货量增加”,侧面印证了下游需求的高景气;在建工程较年初激增669%至0.92亿元,主要系新建厂房及配套设施增加,产能扩张正在加速推进,为AI算力业务的放量做产能准备。
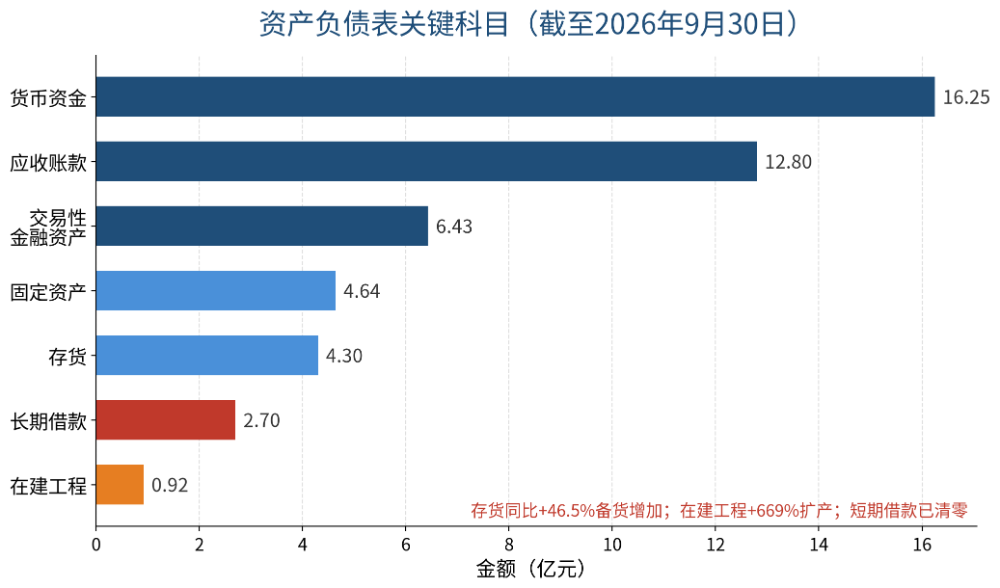
图10 资产负债表关键科目(截至2026年9月30日)
股东回报方面,公司同样积极。公司于2025年10月启动2亿元至4亿元的回购计划(用于员工持股计划或股权激励),2026年5月将回购价格上限上调至107.74元/股,截至三季报披露日已累计回购626.96万股、占公司总股本2.45%,成交金额约3.0亿元。高现金、低负债叠加持续回购,公司回馈股东与储备成长的意愿和能力兼具。
PART 07
第二增长曲线:AI算力业务的想象空间
如果说消费电子功能性器件是恒铭达的“今天”,那么AI算力硬件结构件就是它的“明天”。2020年,公司战略布局精密钣金赛道,与惠州华阳通强强联合,切入AI算力服务器、高端交换机、存储设备的精密结构件及EMS整机总装领域。经过数年培育,这一业务已进入收获期。
最标志性的事件是,在英伟达公布的MGX超大规模AI服务器机柜级产业生态图中,恒铭达已正式被列入MGX Rack(AI液冷机柜系统整机集成)和Chassis(服务器金属框架及总成)的供应商列表。这意味着公司通过了英伟达严苛的大规模商用验证,具备了批量量产交付能力,正式进入全球顶级AI算力硬件的核心供应链。
从财务数据看,这一业务的放量正在显现。2025年度公司精密金属结构件收入4.26亿元,同比增长9.38%;尽管当前毛利率仅14.1%(低于柔性结构件的35.4%),但随着AI液冷机柜、服务器金属框架等高端产品占比提升、规模效应释放,金属结构件的毛利率存在明确的修复与提升空间。公司明确将“数通与算力”作为战略聚焦方向,在数据中心及通信网络关键基础设施的精密金属结构件供应上持续发力,并通过新建厂房扩充产能。AI算力,正成为驱动恒铭达收入与利润率双升的第二增长极。
PART 08
风险提示与展望
展望后续季度,需要理性看待几方面因素。其一,股权激励费用的摊销节奏:若相关费用在年内持续集中确认,公司表观利润仍将阶段性承压,但这是“一次性、非现金”的账面影响,不影响现金流与主业实质。其二,汇率波动风险:公司境外收入占比高,人民币汇率双向波动会带来财务费用的波动,进而扰动单季利润。其三,客户集中度风险:前五大客户收入占比超77%,单一客户订单波动对业绩影响较大。其四,AI算力业务的不确定性:从进入供应商名录到订单规模放量、从低毛利率到毛利率修复,仍存在验证过程。
整体判断上,恒铭达正处于“传统主业稳健+第二曲线放量”的成长拐点。短期利润的账面波动,掩盖不了收入创新高、毛利率回升、现金流充沛、AI供应链卡位落地的事实。对公司而言,关键在于后续季度能否将AI算力的订单能见度转化为实际的收入与利润率弹性;对投资者而言,需重点跟踪股权激励摊销节奏、汇兑对单季利润的扰动,以及AI金属结构件的放量进度。
PART 09
结语
恒铭达2026年三季报的“增收不增利”,是一次典型的“财务性、非经营性”报表扰动,而非主营业务的经营反转。营收创历史新高、毛利率不降反升、剔除股权激励后主业利润仍增、AI算力供应链卡位落地——这些基本面信号共同指向:公司的成长质量并未受损,反而在AI浪潮下站上了更大的产业舞台。理解这一点,才能不被单季利润的账面数字所迷惑,看清这家精密制造平台真正的价值所在。