成立于1997年,2019年在深交所上市的华林证券,是西藏唯一一家上市券商,上市以来,其经历了频繁的管理层更迭。
近几年,这家公司把筹码压在了AI上,将旗下的全资子公司海豚科技定位为金融科技战略的核心载体,大力发展人工智能业务。
但随着8月28日半年报的发布,这家上市券商的处境也被逐一被摊开在眼前。
AI投入加码,自营持续收缩
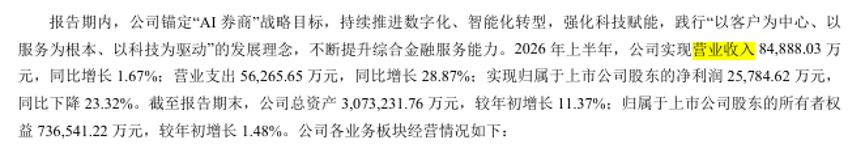
8月28日晚间,华林证券发布2026年半年度报告,数据显示,报告期内该公司营业收入8.49亿元,同比微增1.67%,归母净利润2.58亿元,同比下滑23.32%。
图源:华林证券2026年半年报
增收不增利的背后,是支出端AI投入持续加码与收入端自营业务持续下滑的双重挤压。
半年报数据显示,2026年上半年,华林证券营业总支出5.63亿元,同比增长28.87%。
其中,电子设备运转费从1.59亿元跃升至2.47亿元,增幅超过55%,是支出增长的主要来源,看来华林证券对AI投入正在加码。
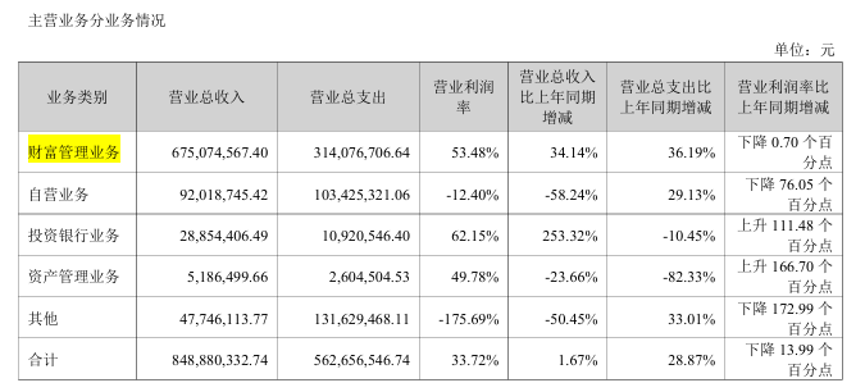
AI投入的效果主要体现在财富管理业务上,2026年上半年,财富管理业务收入6.75亿元,同比增长34.14%,占营收比重从60.28%升至79.53%,其中,新增开户数同比翻倍,权益基金代销规模增长39.67%。
图源:华林证券2026年半年报
不过,相较于营收,业务成本涨得更快,财富管理业务当期营业支出同比增长36.19%,超过收入增速,营业利润率反而微降0.70个百分点至53.48%,这意味着每投入一块钱带来的收入增长,并没有超过成本的增加,投入与收入所得差距较大。
而作为华林证券AI战略的核心载体全资子公司海豚科技上半年营业总收入6223万元、净利润724万元,净资产为-19.44万元。
这说明这家子公司营收规模不足以覆盖其运营成本,本身还不具备自我运转的能力,仍需母公司持续承担其运营成本。
与财富管理业务稳步增长不同,华林证券的自营业务几乎看不到增长动力。2026年上半年,该公司自营业务收入9201.87万元,同比下滑58.24%,营业利润率从正转负,跌至-12.40%,公司在半年报中称,主要系权益类投资公允价值变动损益同比下降。
事实上,早在此前2025年年末,该公司自营业务收入就已同比下降28.32%至3.48亿元,营业利润率从72.12%滑落至43.53%,两年持续下滑,目前仍未出现止跌迹象。
华林证券自营业务陷入困境的原因在于策略与市场风格的错位,其坚持的低估值、低波动、高股息策略,与当期成长板块主导的市场环境并不契合。
一般情况下,应对这种错位有两条路可走:
一是等待市场风格切换回价值板块,但这取决于宏观经济环境和资金流向的变化,时间不可控。
二是主动调整投资框架,从低估值策略转向更适应市场节奏的方向。可从过往两年的业绩表现来看,公司似乎尚未找到有效的调整路径。
AI投入还在持续增加,自营业务迟迟不见起色,两边同时承压,结果是归母净利润下滑23.32%,加权平均净资产收益率从4.87%降至3.49%。
收购一家亏损期货公司
AI战略在投入期,自营业务未见好转,华林证券却又有了新动作—收购期货公司。
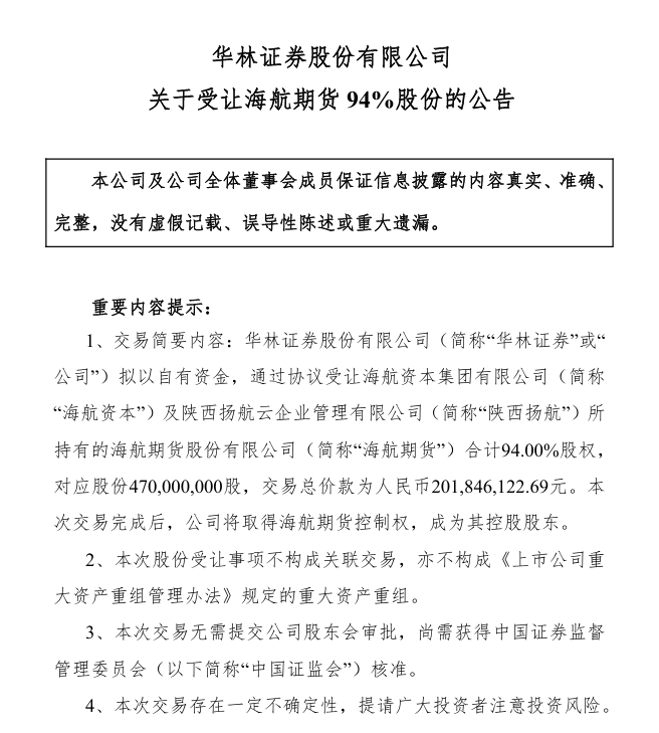
8月7日,该公司董事会审议通过收购议案,拟以自有资金协议受让海航资本及陕西扬航所持海航期货合计94%股权,交易总价款2.02亿元。
图源:华林证券受让公告
其中,定价以海航期货2025年末经审计净资产2.09亿元为核心参考,支付分三期,第一期50%于协议签署后5个工作日内支付至共管账户,第二期30%需取得证监会批复和股转系统确认函,第三期20%在完成证券过户登记后支付。
过渡期损益双方各享50%,若海航期货在过渡期亏损,转让方需向华林证券补偿,这些安排把大部分款项与监管审批和过户完成挂钩,在一定程度上降低了交易风险。
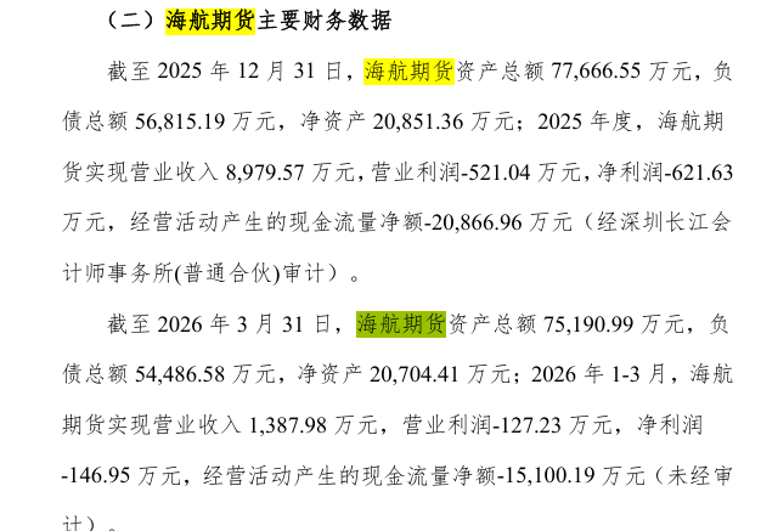
值得一提的是,此次华林证券收购的公司业绩下滑严重,连连亏损, 2025年海航期货全年营收8979.57万元,净亏损621.63万元,经营活动现金流净额-2.09亿元。
图源:华林证券受让公告
到了2026年一季度该公司营收1387.98万元,净亏损146.95万元,净资产缩水至2.07亿元,持续亏损。
看来,华林证券2.02亿买到的更多是期货业务资质和通道价值,而非能够立刻贡献利润的成熟业务。
那华林证券为什么要买一家亏损的公司呢?主要是为了补充业务上的空缺。2026年上半年,该公司财富管理业务收入占比已接近八成,投行和资管体量偏小,自营又在持续收缩,公司业务结构严重失衡。
引入期货业务,可以在衍生品交易和风险管理上打开新的业务线,缓解公司对财富管理业务的过度依赖。
此外,华林证券旗下还有两家投资子公司,华林创新从事另类投资,存续投资规模9.59亿元;华林资本从事私募股权投资,净资产约1亿元。
有了期货牌照,公司可以为这两家子公司的投资组合提供对冲工具,降低市场波动带来的退出风险。
不过,目前这笔股份转让事项和华林证券自身作为期货公司控股股东的资格都需取得中国证监会核准。
总的来说,华林证券当前AI仍在投入期,自营尚未企稳,新收购的期货公司还需要持续投入才能见到整合效果。
三条战线同期进行,每一处都需要资金和精力,可公司的利润池却在不断收缩。
当AI的投入持续增加,而回报却迟迟没有到来的时候,这家公司需要面对的考验才刚刚开始。