来源 :读创2026-08-27
8月26日晚间,长城证券(002939.SZ)披露2026年半年度报告。上半年实现营业总收入28.44亿元,同比微降0.53%;归属于上市公司股东的净利润13.94亿元,同比微增0.69%。这一成绩与2025年全年归母净利润同比增长48.86%的亮眼表现形成鲜明对比。
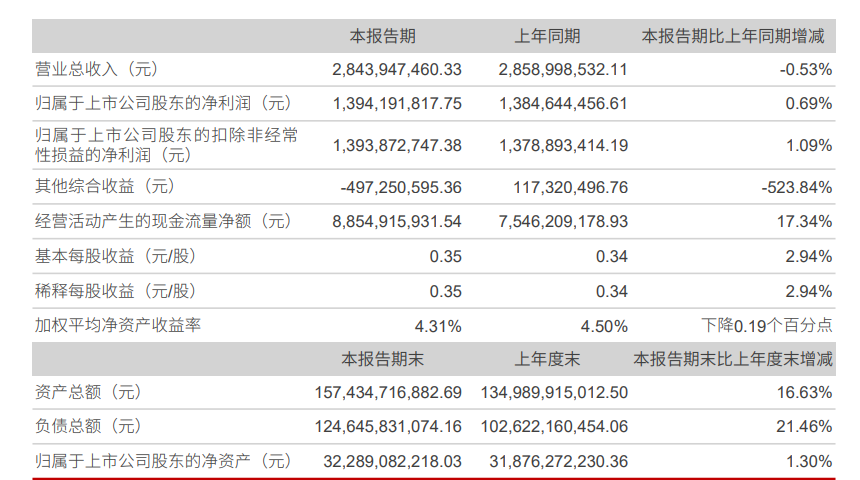 图片来源:公司公告
具体来看,长城证券五大业务条线呈现显著的“三增两降”结构性分化:财富管理业务实现营业总收入15.53亿元,同比增长29.21%,撑起营收半边天(占比约55%);利息净收入2.37亿元,同比暴增151.26%,主要系融出资金利息收入及客户资金存款利息收入增加;资产管理业务微增6.07%。
真正拖累业绩的是证券投资及交易业务,从去年同期63.19%的逆袭者变成下滑的“拖油瓶”。今年上半年,该业务实现营业总收入11.25亿元,同比大幅下滑28.49%。自营业务营收占比高达43.29%,其近三成的降幅直接吞噬了其他业务条线的增量,成为拖累整体营收的核心原因。
与此同时,投资银行业务同样承压,上半年营业总收入1.11亿元,同比下降21.16%。
两家参股基金公司成为难得的亮点。景顺长城基金管理总规模突破万亿达1.11万亿元,上半年净利润8.07亿元,同比增长48.89%;长城基金净利润1.66亿元,同比增长22.13%。
报告期内,公司还面临多重压力:持股5%以上股东深圳新江南于2026年6月至7月累计减持公司股份1665.53万股;年内经历总裁、财务负责人、董事会秘书、首席信息官等多位核心高管更迭;其他综合收益更是从上年同期的1.17亿元骤降至负4.97亿元,暴跌523.84%。
对于自营业务,长城证券在半年报中表示,公司以高股息资产作为底仓,动态管理仓位与风格敞口,在交易拥挤与波动加大的阶段保持“择时、选股、节奏与仓位管理”四个维度的纪律化执行。然而,从近三成的跌幅来看,这套策略在上半年的市场环境中并未奏效。