来源 :文墨交运2026-11-07
高油价致盈利同比下滑,运力同比转增对冲油价压力
摘要
公司发布2026年三季报:前三季度公司营业收入58.5亿元,同比+2.1%;归母净利1.25亿元,同比-79.8%;扣非归母净利1.04亿元,同比-81.6%。26Q3公司营业收入21.2亿元,同比持平;归母净利0.82亿元,同比-77.8%;扣非归母净利0.74亿元,同比-78.3%,主要系中东地缘冲突影响下国际油价持续高位运行,公司航油成本大幅增加。
油价大幅上涨推升成本,收入端“控量提价”,我们测算Q3客公里收益同比+5%。受中东地缘冲突影响,26Q3航空煤油出厂价均价同比+42%,公司营业成本22.0亿元,同比+20.1%;我们测算26Q3单位燃油成本0.19元,同比+60%,单位非油成本0.28元,同比+2.6%(26Q2同比+15%)。26Q3公司ASK同比+0.3%,较26Q2(-8.6%)转增;客座率83.95%,同比-2.4pct,我们测算26Q3客公里收益0.42元,同比+5.0%。
继续推动支线机型更新,Q3退出1架CRJ900、引进2架C909。26Q3末公司机队规模78架,其中CRJ900系列29架(平均机龄10.35年)、A320系列31架、C909系列18架,平均机龄6.46年,26Q3公司引进2架C909、退出1架CRJ900。前三季度公司ASK同比-2.4%、RPK同比-3.1%,客座率82.6%,同比-0.6pct;确认其他收益12.53亿元,同比+10.4%,主要系与日常经营相关的航线补贴收入。
我们测算Q3汇兑收益约3600万元,部分对冲高油价的盈利下行。26Q3公司财务费用0.98亿元(3Q25为1.18亿元),主要系人民币升值带来的汇兑收益增加。前三季度公司财务费用2.67亿元,同比-29.8%,我们测算累计确认汇兑收益约1.5亿元(上年同期约0.46亿元)。前三季度公司经营活动现金流净额13.35亿元,同比-46.1%,主要系航油采购支出增加、购买商品接受劳务支付的现金同比+39.4%所致。
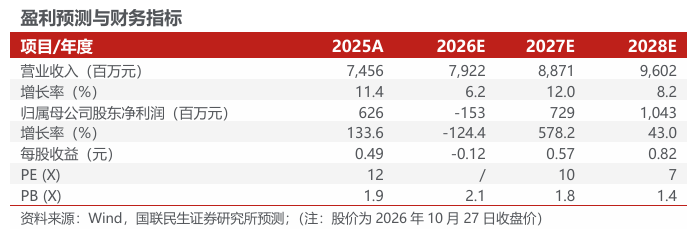
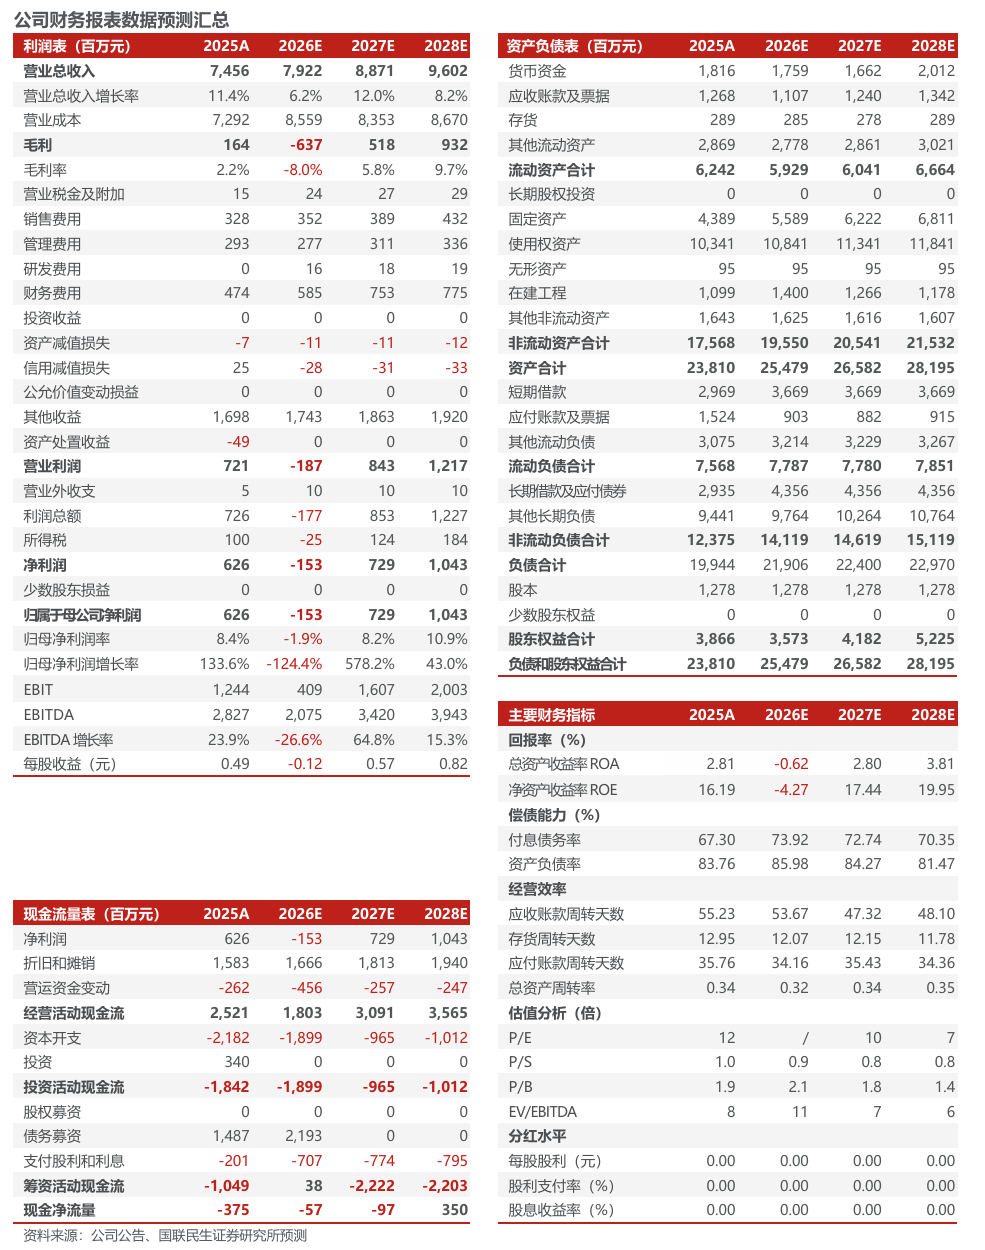
投资建议:看好公司支线航线运营能力和网络质量提升,补贴收益稳健增强盈利韧性。高油价下26Q3公司仍实现单季盈利,由于2026年油价中枢上移,我们下调2026年公司归母净利润预测至-1.5亿元,维持2027-2028年公司归母净利润预测7.3、10.4亿元,当前股价对应2027-2028年PE 10x、7x,维持“推荐”评级。
风险提示:油价持续处于高位;人民币汇率波动;出行需求不及预期;补贴政策变化。