来源 :民航飞2026-10-30
10月26日晚,华夏航空发布三季报:前三季度营收58.53亿元,同比仅增2.07%;归母净利润1.25亿元,同比下滑79.78%;扣非净利润1.04亿元,同比下滑81.64%。
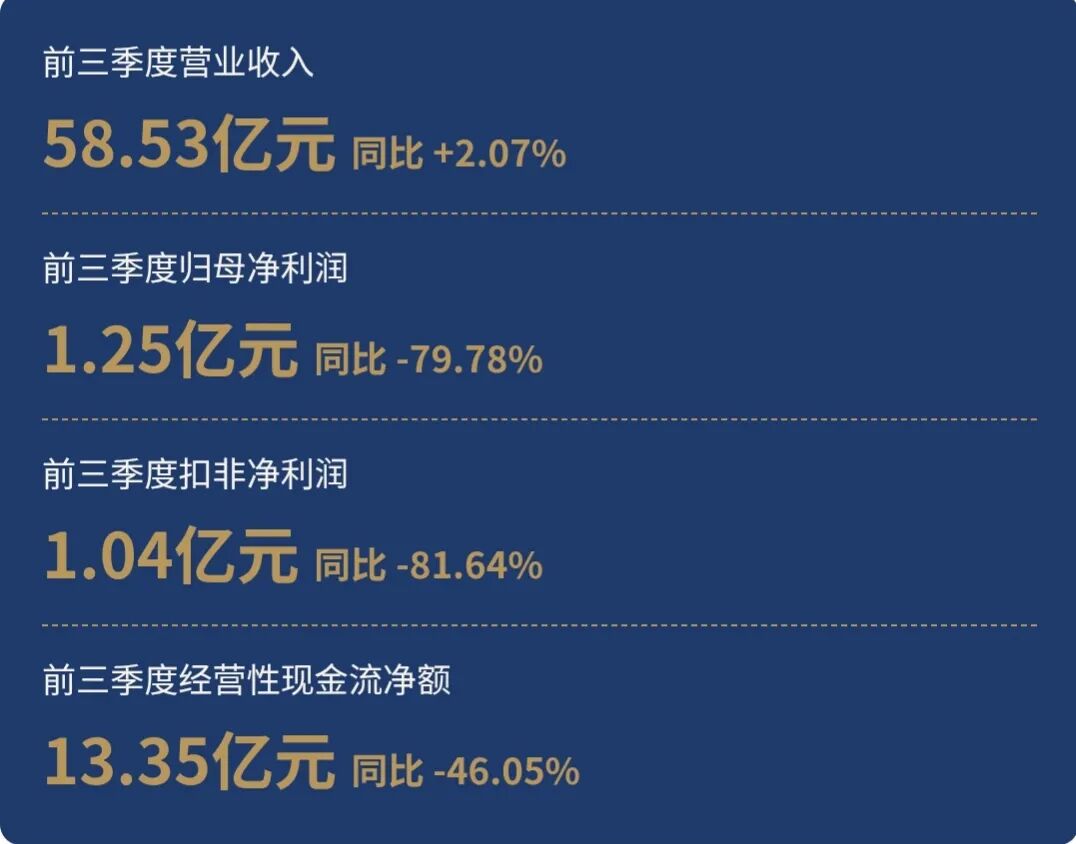
逐季拆开更像过山车:一季度净利1.34亿元,同比还涨了63.51%;二季度反手亏掉约0.91亿元;三季度勉强爬回盈利轨道,单季净赚8182万元,同比仍跌77.83%。三个季度加总,只够去年同期一个季度的零头。
那么问题来了:钱,到底去哪了?
这份季报比较反差的地方,是收入和成本走了两条完全相反的路。
先看收入端。三季度营收21.24亿元,跟去年几乎一模一样;座公里收入只掉了0.3%,客座率83.95%,也比去年同期低了2个多点。今年暑运什么行情,干这行的人都心里有数——票价普遍软,华夏这个收入水平算不上好看,但至少票价没崩。
再看成本,问题就解开了:三季度营业成本22亿元,同比涨了约两成,座公里成本从0.39元直接蹦到0.47元。罪魁祸首只有一个——油。中东那边的局势把国际油价顶在高位,华夏三季度航油成本同比涨了约42%,硬生生把毛利从去年同期的近3.9亿元,砸成了一笔0.77亿元的毛亏。
实际上油价上涨这么狠,华夏凭什么还能立在正数上?这恰恰是这份季报最该看的点,实际总结下来,靠三样东西:
独飞航线给它攥住了定价权。截至三季度末,它在飞202条航线,99%是支线,其中182条独飞、占九成,全国45%的支线航点攥在它手里。独飞的意思,就是这条线上没有第二家跟它打价格战。三季度座公里收入基本持平,靠的就是这张网把票价“锚”住了。
机构运力购买在托底。地方政府和机场按运力采购给它保收入,这块占营收两成往上,而且相当刚性。油价暴涨的季度,它不用在每一张机票上独自扛全部成本。
补贴这块垫子没撤。三季度其他收益4.24亿元,同比还涨了8.4%。行业谷底,这层非市场化的缓冲不仅没退坡,反而在加厚。
不过话说回来,独飞护城河和补贴托底,根子上都系在政策身上。地方财政一旦收紧、补贴退坡,垫子就漏了,这是悬在头顶的另一把剑,得说清楚,不能只报喜。
另一方面,也光盯净利润跌幅,下面这三个信号,值得真正关注。
钱包在瘪,这是真风险。前三季度经营现金净流入13.35亿元,同比砍掉快一半,资产负债率84.57%,总资产258亿元,说明账上还有利润,口袋已经在空。
C909正在替掉CRJ900,这是一次机队成本的重洗。华夏机队78架,C909已经18架,日利用率6.6小时,境内同型里排第一,管理层明说C909是未来主力支线机型,利用率再往7小时以上爬,单位固定成本还能往下摊——等油价一回落,这个杠杆是翻倍的。
政策在给它加墙,网在悄悄织密。10月民航局出了支线培育新规,200万人次以下机场的独飞航段给两年市场保护——这条简直为华夏量身写的,它九成航线独飞。再叠一个数据:上半年通程载运人次同比涨了11%,已占总量17.92%。通程航班把散落的支线客流接进枢纽,等于不增航班也能把可卖市场放大一个量级。
所以这份三季报,不能看作是“支线失灵”的判决书,在油贵四成、行业大半亏损的季度里,一家支线航司还立在正数上,独飞票价没塌,合约在托底,补贴在加厚,国产机队效率还在涨。
当然,它也不是高枕无忧,钱袋子在瘪,护城河系在政策身上,比起“模式行不行”,我更想问的是:油价什么时候下来,这张网的利润能弹多高。对于中国民航,这张网的意义从来不是某个季度的利润率,而是它把全国近一半的支线航点,连进了国家航线网络。