一个刺眼的对比
2026年9月11日,润都股份收盘价10.64元,当日下跌2.30%,总市值35.63亿元,PE_TTM为264.5倍,PB为3.3倍。而公司2026年半年报显示,2026年上半年营收7.09亿元,同比增长29.34%;归母净利润4075.10万元,同比增长212.59%,实现扭亏为盈。
盈利大幅改善,估值却处于高位。更值得关注的是,2026年8月29日公告显示,控股股东及实际控制人李希在2026年7月1日至8月27日通过集中竞价减持3348930股(占总股本1.00%),减持均价10.95元/股;在2026年7月28日至8月25日通过大宗交易减持6697800股(占总股本2.00%),减持均价9.82元/股。合计减持10046730股,占总股本3.00%,持股比例由25.31%降至22.31%。
业绩改善期,实际控制人折价减持,估值高企。这引出了本文要回答的核心问题:润都股份2026年上半年营收同比增长29.34%、归母净利润同比增长212.59%并扭亏为盈,但PE_TTM高达264.5倍、PB为3.3倍,这一盈利修复究竟是可持续的经营性反转,还是低基数与阶段性因素驱动的短暂反弹?
业务结构与近期变化:扭亏为盈,但绝对盈利规模仍然偏小
润都股份的主营业务是化学药制剂、化学原料药、医药中间体的研发、生产和销售。从2026年上半年分业务数据看,制剂与原料药收入规模接近。2026年上半年,化学药品制剂制造收入3.49亿元,原料药制造收入3.47亿元,两者合计约占总营收的98%。分区域看,华东区收入2.03亿元,华南区1.41亿元,出口销售1.22亿元,华中区9149.00万元,西南区7183.43万元。
需要说明的是,所给资料中分业务毛利率数值(制剂0.66%、原料药0.25%、中间体-0.28%)口径与通常理解的毛利率不同,可能为小数表示或存在单位差异,本文不据此推断具体毛利率水平,仅提示该口径需结合后续报告期核实。
2026年上半年,公司归母净利润4075.10万元,相比2025年同期的-3619.31万元,实现扭亏为盈。经营活动现金流净额7271.34万元,同比增长669.59%;2026年一季度经营活动现金流净额6209.85万元,同比增长159.64%。现金流改善与利润修复方向一致。
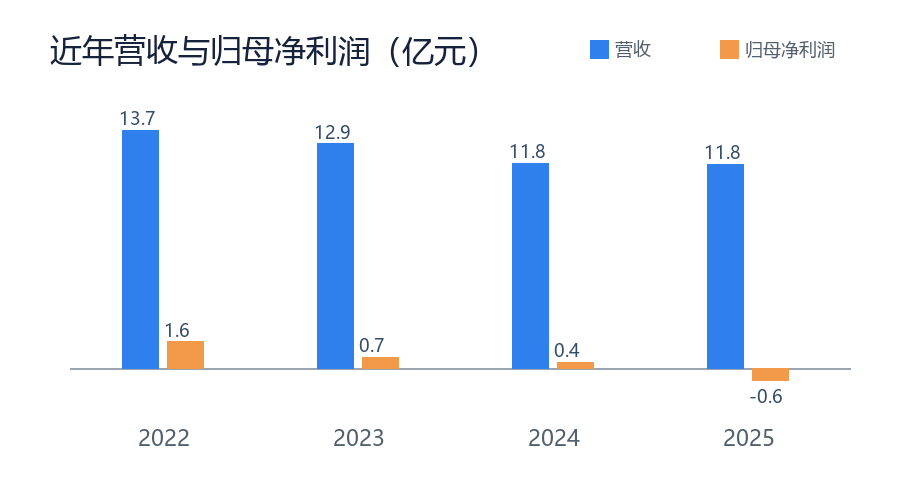
但需要冷静看待的是,4075.10万元的半年度净利润,对应35.63亿元的总市值,PE_TTM高达264.5倍。ROE仅为3.78%,这一水平在医药制造业中并不突出。回顾2025年全年,公司营收11.76亿元,同比下降0.51%;归母净利润-6347.21万元,同比下降259.14%;ROE为-6.11%。2025年前三季度,营收8.84亿元,归母净利润-5468.78万元。2025年是公司近年来的一个业绩低谷。
推断:2026年上半年的利润高增长,在很大程度上源于2025年同期亏损形成的低基数,而非盈利能力的实质性跃升。依据是2025年6月30日归母净利润为-3619.31万元,而2026年6月30日归母净利润仅4075.10万元,ROE仅3.78%。
与可比公司比较:估值显著偏离
将润都股份与所给的四家可比公司放在一起,估值差异明显。
| 公司 | 营收(亿元) | 营收同比 | 归母净利润(亿元) | 净利润同比 | PE_TTM | PB |
|---|
| 润都股份 | 7.09 | 29.34% | 0.41 | 212.59% | 264.5倍 | 3.3倍 |
| 恒瑞医药 | 154.56 | -1.94% | 44.65 | 0.34% | 36.7倍 | 4.4倍 |
| 云南白药 | 218.84 | 2.95% | 37.01 | 1.88% | 17.2倍 | 2.2倍 |
| 迈瑞医疗 | 177.47 | 6.00% | 47.97 | -5.37% | 25.1倍 | 4.9倍 |
| 药明康德 | 288.97 | 38.93% | 110.80 | 29.43% | 21.2倍 | 5.5倍 |
注:润都股份数据为2026年6月30日报告期,同行数据为所给资料中的对应报告期。
润都股份PE_TTM为264.5倍,高于恒瑞医药的36.7倍、云南白药的17.2倍、迈瑞医疗的25.1倍和药明康德的21.2倍。而润都股份2026年上半年的归母净利润仅4075.10万元,在五家公司中规模最小。
推断:公司当前估值主要由盈利修复预期而非当期盈利支撑。依据是2026年9月11日PE_TTM为264.5倍,而2026年上半年归母净利润仅4075.10万元、总市值35.63亿元。
一项机会:原料药新品种获批
2026年9月1日,公司公告获得苯磺酸左氨氯地平化学原料药上市申请批准通知书。该品种适应症为高血压及心绞痛治疗。公司称,本次获批进一步完善了公司在心脑血管治疗领域的产品布局,丰富了产品矩阵,有助于提升整体市场竞争力。
从流程看,公司于2025年1月向国家药监局药品审评中心递交上市申请并获受理,2025年11月收到补充研究通知,2026年3月完成补充研究并递交资料,2026年8月获得批准通知书。
事实:该品种已获得上市批准。推断:若该品种后续实现商业化销售,或为原料药业务提供增量。但公告同时提示,本品未来市场销售情况可能受到政策环境、市场变化等多种不确定因素的影响,存在不确定性。
一项风险:高估值、股东减持与资金占用的三重压力
当前润都股份面临的风险,至少来自三个层面。
第一,估值风险。 PE_TTM 264.5倍,远高于所给可比公司。而2026年上半年净利润仅4075.10万元、ROE仅3.78%,高估值缺乏当期盈利支撑。
第二,股东行为信号。 控股股东及实际控制人李希在业绩改善期减持3.00%股份,其中大宗交易均价9.82元/股,低于集中竞价均价10.95元/股。推断:这一减持行为可能对市场信心形成压制。
第三,盈利质量与资金占用风险。 2026年8月21日披露的半年度非经营性资金占用及其他关联资金往来情况汇总表显示,2026年1-6月对控股子公司润都制药(荆门)有限公司其他应收款期末余额32138.59万元,对润都国际(香港)有限公司期末余额175.91万元,合计32314.50万元,性质为非经营性往来。推断:该款项规模约为2026年上半年归母净利润4075.10万元的7.9倍,可能影响资金使用效率。
两个后续观察指标与核心问题回答
一是2026年三季报扣非净利润与ROE。 2026年上半年归母净利润4075.10万元中,非经常性损益的占比尚未在资料中披露。扣非净利润能更真实地反映主营业务的盈利能力。同时,ROE能否从3.78%继续提升,是判断盈利修复是否可持续的关键。
二是原料药及制剂分业务毛利率。 2026年上半年,所给资料中制剂业务毛利率为0.66%,原料药业务毛利率为0.25%,中间体业务毛利率为-0.28%。这些数据口径需要结合后续报告期验证。如果毛利率能够实质性改善,说明产品结构或成本控制有积极变化;如果毛利率继续低迷,则盈利修复的可持续性存疑。
回到开头的问题:润都股份2026年上半年的盈利修复,究竟是可持续的经营性反转,还是低基数与阶段性因素驱动的短暂反弹?
基于所给资料,推断如下:2026年上半年业绩高增长主要建立在2025年同期亏损的低基数之上,绝对盈利规模仍然偏小,ROE仅3.78%。经营现金流改善与利润修复方向一致,但需结合后续报告期验证其持续性。核心股东在业绩改善期折价减持,当前估值与基本面修复的可持续性之间存在明显张力。
因此,这更像是一次低基数驱动的修复性反弹,而非已经确立的经营性反转。其能否转化为可持续的增长,取决于原料药新品种的商业化进展、分业务毛利率的实质改善,以及后续报告期扣非净利润和ROE的表现。在这些信号明确之前,264.5倍的PE_TTM所隐含的乐观预期,与当期基本面之间仍有较大距离。
本文依据公开资料整理,仅作公司信息介绍,不构成投资建议。