关注 资本灰度 看清资本的光与影
——5.26亿元归母净利润背后,是-10.35亿元其他综合收益变动、暴增27倍的衍生金融负债,以及一个需要重新计算的真实杠杆
作者I水镜
编辑I韫玉
佛燃能源(002911)一份三季报给出了两个方向相反的信号。
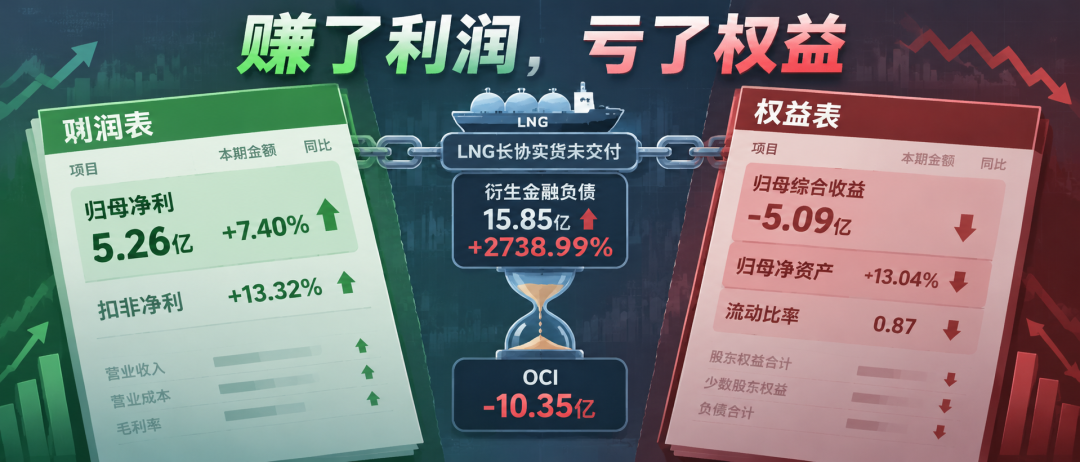
利润表上,前三季度归母净利润5.26亿元,同比增长7.40%;扣非净利润5.44亿元,同比增长13.32%;经营活动现金流净额13.65亿元,同比大增160.69%。乍看是一份“营收降、利润增、现金流转好”的韧性答卷。
但权益表上,归母综合收益是 -5.09亿元。其他综合收益从期初+7.17亿元变为期末-3.18亿元,变动约 -10.35亿元;归母净资产从90.69亿元降至78.87亿元,下降 13.04%;资产负债率从2025年末的49.35%升至9月末的55.30%,上升5.95个百分点,流动比率从1.03降至 0.87。
赚了利润,却亏了权益;现金流转好,短期偿债指标却在转弱。这不是简单的“业绩下滑”,而是一个由LNG套期保值会计错配、永续中期票据的权益口径和担保旧口径共同构成的跨表会计样本。
扣非增速高于归母,主业毛利改善没有被高估
先看利润增长的结构。一个容易被忽略但关键的事实是扣非净利润增速13.32%,高于归母净利润增速7.40%。
这意味着,非经常性损益整体是拖累项,而非“帮忙项”。归母增速偏低,主要是因为投资收益、公允价值变动等金融和套保相关损益形成了负贡献;而剔除这些项目后,主业毛利改善的成色反而更清晰。
营收端,前三季度营业收入195.45亿元,同比减少16.84%;营业成本180.20亿元,同比下降约18.4%。收入降幅小于成本降幅,毛利率由上年约6.06%升至约7.80%,提升约1.74个百分点。毛利率改善是归母净利润和扣非净利润共同的主线,且在扣非口径中体现得更充分。
但这并不意味着利润表毫无需要追问之处。资产减值损失为 +0.36亿元(转回),上年同期为-0.45亿元,一正一负对利润总额的同比影响约0.81亿元;营业外收入0.43亿元,同比大增291.74%,主要是天然气补偿款等非主营项目。这些项目在扣非口径中被剔除,恰恰说明归母净利润7.40%的增速“被压低”了,而扣非13.32%的增速更接近主业真实的改善幅度。
真正的问题不在利润表内部,而在利润表之外:主业赚到的钱,为什么没有同等程度地转化为股东权益?
利润为什么没变成权益
归母净利润5.26亿元,归母净资产却减少了11.82亿元。缺口在权益表。
前三季度归属于母公司所有者的其他综合收益税后净额为 -10.35亿元,其中“现金流量套期储备”为 -10.34亿元,上年同期为+2.73亿元。这一项直接把归母综合收益拉到 -5.09亿元。
公告的解释是国际天然气价格指数受地缘政治影响大幅攀升,公司为管理国际LNG长协采购价格波动风险而持有的套期保值工具产生公允价值变动,计入其他综合收益;被套期项目国际LNG实货尚未交付,实货端损益尚未实现。随着实货陆续交付,其他综合收益余额将转出与实货损益对冲。
华泰研报独立印证了这一机制:“被套期的LNG实货尚未交付,上述浮亏暂存OCI,待实货陆续交付后转出对冲”。会计逻辑成立,不能把未实现公允价值变动等同于已实现亏损。
但权益冲击是已入账的。归母净资产下降13.04%、资产负债率较2025年末上升5.95个百分点、流动比率降至0.87,这些是当下已经发生的财务结果,不是等实货交付后会自动消失的“暂时性账面数字”。在实货交付完成之前,OCI亏损持续压低普通股权益的缓冲厚度,而担保比例、杠杆指标和融资空间都以此为分母。
套保的真实风险
套保在这份报表里同时在四个层面留下痕迹。
第一张账,资产负债表。 衍生金融资产期末4.84亿元,期初2.29亿元;衍生金融负债期末 15.85亿元,期初仅0.56亿元,增幅 2738.99%。期初公司是净衍生资产约1.73亿元,期末变成净衍生负债约 11.02亿元,方向逆转约12.75亿元。
交易性金融负债同期为15.25亿元。需要特别说明的是,衍生金融负债和交易性金融负债性质不同:衍生金融负债主要是套期管理持有的期货、期权、远期外汇合约;交易性金融负债主要是LNG长期采购合约以公允价值计量形成的负债。两者在资产负债表上分列,简单加总约31.10亿元并不等于实际现金结算义务,真正的保证金和现金压力取决于合约条款和结算安排。
第二张账,利润表。 投资收益0.49亿元,同比-72.63%;公允价值变动收益-0.48亿元;财务费用0.78亿元,同比+80.19%,主要是持有美元资产对应的浮动亏损增大。套保相关损益在利润表内已经是净拖累,这与扣非增速高于归母增速的事实互相印证:金融和套保损益压低了归母口径,但没有压低主业口径。
第三张账,保证金与流动性。 其他应收款6.64亿元,较期初增长31.33%,公告明确提到套期保值及天然气供应商保证金增加。在货币资金较上年末减少19.42%、流动比率降至0.87的背景下,保证金占用对现金缓冲的挤压是真实的。
第四张账,或有负债。 同日担保公告显示,公司为全资子公司佛山华源能与渣打银行的外汇和金融衍生产品交易提供最高 690万美元 连带责任保证。华源能2026年9月末资产6.87亿元、净资产1.06亿元,资产负债率约 84.6%(未经审计)。全资子公司的反担保在合并层面风险转移效果有限。
四张账叠加,才是套保风险的全貌:未实现OCI亏损压低权益,衍生负债放大资产负债表,保证金占用挤压流动性,担保形成或有负债。
真实的杠杆
权益失血之后,杠杆问题变得更突出,而永续工具让“报表杠杆”和“风险杠杆”之间出现了需要主动识别的差异。
三季报显示,归母所有者权益78.87亿元,其中“其他权益工具”项下为 38亿元永续中期票据。这不是普通股权益。公司存续的“24佛燃能源MTN003”“25佛燃能源MTN002”“25佛燃能源MTN003”等永续票据均设有利率跳升条款:若发行人选择不赎回,从第3个计息年度开始票面利率大幅上调(如加300个基点),同时发行人享有赎回选择权和利息递延支付选择权。这意味着38亿元在会计上计入权益,但在经济实质上带有明确的赎回压力和利率重估风险。扣除永续票据后,普通股权益约 40.87亿元。
担保公告提供的是另一个观察杠杆的窗口。公告称实际对外担保余额 7.69亿元,占2025年末归母净资产的 8.48%。这是公告口径。
最新归母净资产口径下,2026年9月末归母净资产78.87亿元,担保余额占比约 9.75%。
普通股权益口径下,扣除38亿元永续中期票据后,占比约 18.8%。
三个口径,同一个担保余额,对普通股股东的风险含义截然不同。公告口径并非违规,但它用的是2025年末审计数据,而彼时归母净资产尚未经历13.04%的下降,且包含永续票据。在净资产已显著收缩的情况下,8.48%会系统性低估担保对普通股权益的覆盖压力。
剩余担保空间同样值得留意:公司对子公司套期保值业务的共用担保额度总计不超过13亿元,本次担保后佛山华源能剩余可用共用担保额度约12.54亿元。在衍生负债高企、保证金占用增加的背景下,未来仍有较大的新增套保担保空间。
写在最后
佛燃能源对套保亏损的解释在会计上是清晰的:地缘冲突推高国际天然气价格指数,套保工具公允价值变动计入OCI,实货尚未交付,交付后转出对冲。这一解释应被认真对待,不应把未实现公允价值变动直接写成“套保巨亏”。
但接受解释不等于停止追问。
OCI中-10.34亿元的现金流量套期储备,对应多长时间的LNG长协实货?未来几个季度交付?交付延迟或规模不及预期,OCI转出对冲的时间表就会拉长;公司长约采购挂钩美国指数,销售挂钩亚洲及欧洲现货指数,本身存在指数基差。套保工具与实货的基差和期限匹配程度,决定“期现结合损益”能否真正对冲;38亿元永续中期票据在第3个计息年度面临利率跳升。公司是否计划赎回、以何种方式再融资,直接影响普通股权益的稳定性和财务费用;华源能资产负债率约84.6%,反担保资产的质量和可变现性需要跟踪。在套保业务扩张期,或有负债的增速是否与风险承载能力匹配。
佛燃能源主业毛利改善在扣非口径中真实存在(+13.32%),归母增速被金融和套保损益压低;但套保在权益端形成的-10.35亿元OCI亏损,已经实质性地压低了净资产、推高了杠杆、收窄了普通股权益的缓冲。38亿元永续中期票据和担保公告的旧口径,进一步让“报表杠杆”显得比“风险杠杆”温和。
真正需要跟踪的不是下一个季度的归母净利润增速,而是:LNG实货何时交付、OCI何时转出、永续票据的赎回安排、以及保证金和担保占用的现金流压力。 这些问题,比5.26亿元净利润和7.40%的增速,更接近佛燃能源当前的真实财务处境。
#佛燃能源 #2026三季报 #套期保值 #其他综合收益 #衍生金融负债 #永续中票 #真实杠杆 #担保口径 #现金流质量 #会计错配