9月23日,集泰股份(002909.SZ)早盘迅速封上涨停板,报收7.54元,涨幅10.07%,总市值29.41亿元。这已是该股近半年内第8次涨停,另有2次逼近涨停。
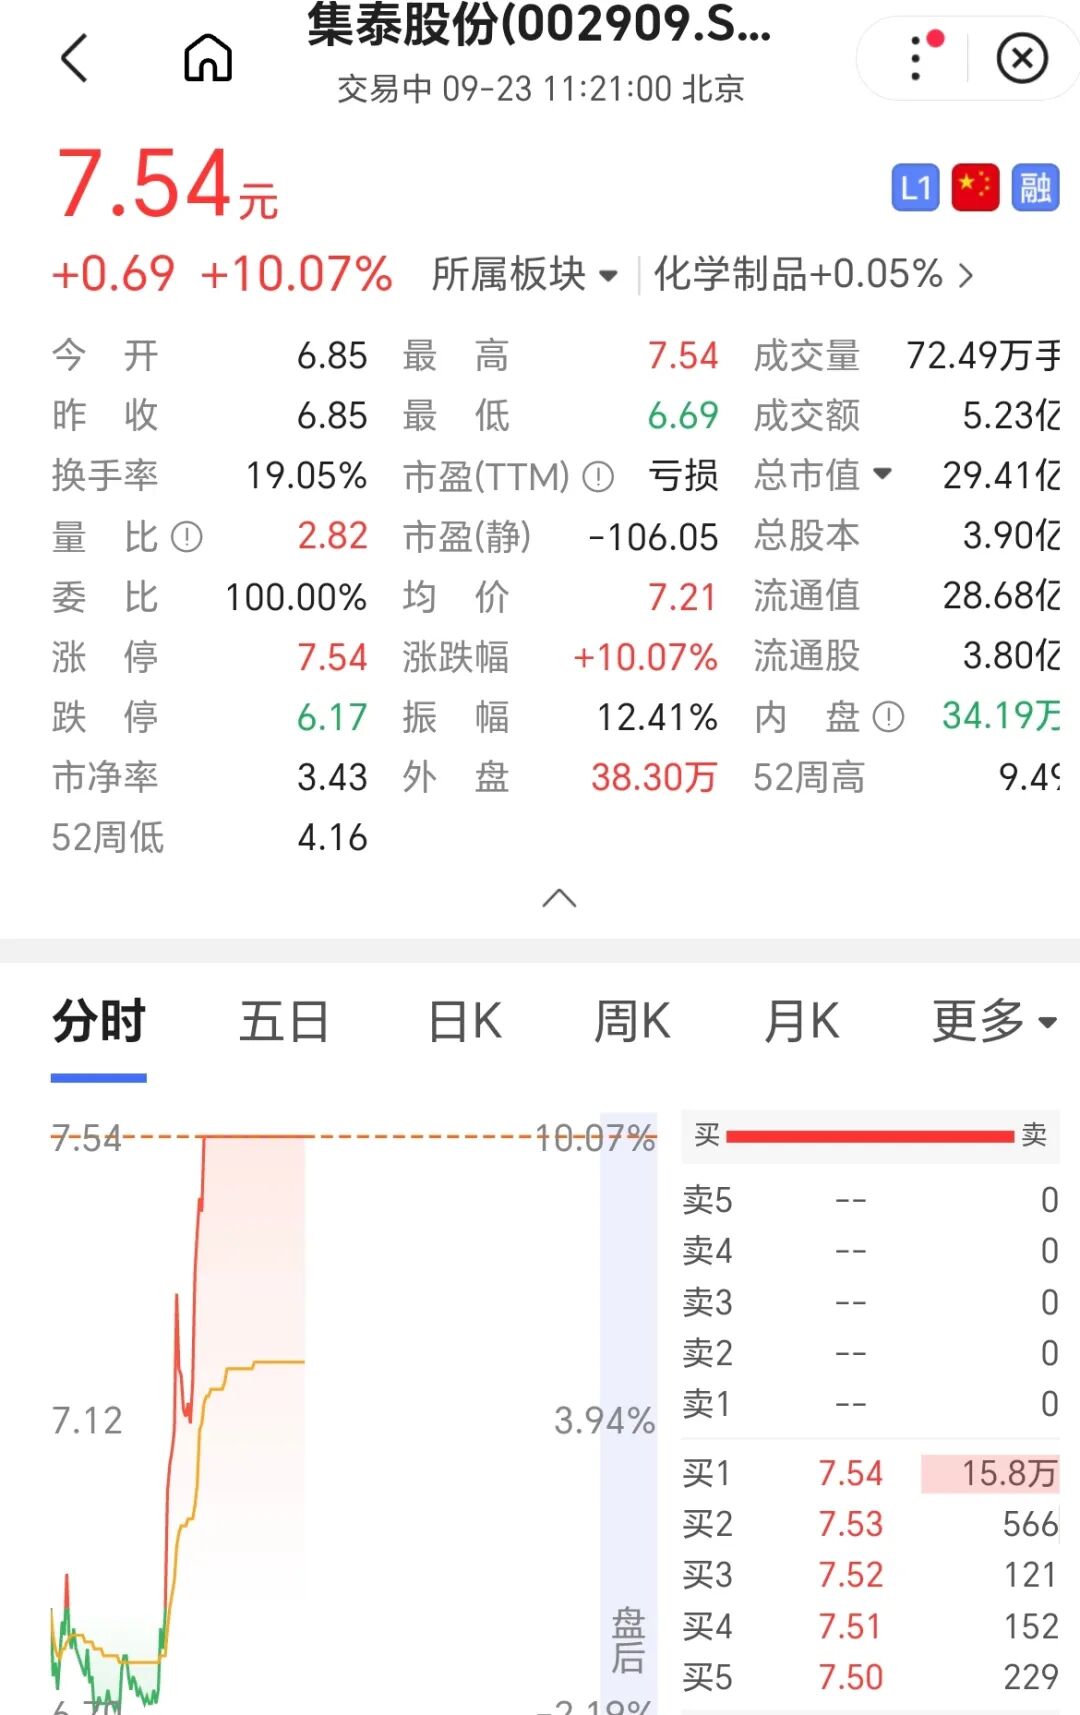
面对如此凌厉的走势,我们不禁要问:过去半年,集泰股份到底发生了什么?
三重共振
股价最初出现异动,主要是液冷服务器概念在A股市场持续发酵,彼时报道称液冷核心设备订单已排至年底,行业景气度快速上行。公司因布局液冷硅油产品被市场归入液冷核心概念股,9月1日至9月8日期间,该股在6个交易日内录得5个涨停,累计涨幅达44.97%。
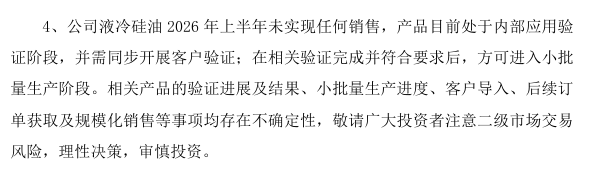
尽管公司多次在公告中澄清液冷硅油产品在2026年上半年未实现任何销售,仍处于内部应用验证阶段,尚未形成规模化订单,市场对其后续商业化落地的预期并未降温。
除液冷概念外,低空经济同样是推动公司股价上涨的重要驱动因素。近年来,随着国内低空经济产业落地节奏持续加快,多地陆续出台eVTOL(电动垂直起降飞行器)商业化运营试点支持政策,带动上游配套材料需求快速释放。目前,集泰股份已通过部分客户验证并实现eVTOL领域相关胶类产品的小批量出货,同时与广东粤港澳大湾区黄埔材料研究院合作推进国产化飞机风挡玻璃用胶研发。
9月23日的涨停,则直接受益于PCB概念板块的集体爆发。当日早盘,PCB板块成为市场领涨主线,中一科技斩获20CM涨停,大亚圣象、依顿电子、澳弘电子等多只个股同步封板。产业链端,覆铜板龙头开启年内第七轮涨价,叠加AI智能体概念助推,市场普遍预期2026年第三季度将成为PCB全产业链盈利改善的关键拐点。
凭借旗下覆盖有机硅、UV等系列的PCB三防漆产品(涵盖有机硅、UV等多个系列,主要用于PCB电路板及电子元器件表面防护),主打PCB电路板与电子元器件的表面防护,集泰股份这一业务被归入PCB题材,股价迎来涨停。虽然集泰股份三防漆产品主要落地于消费电子、汽车电子赛道,当前市占率尚不足3%,不过在行业国产替代的大趋势之下,产品后续仍存在不小的提升空间。
现实阵痛
与股价的火热形成鲜明对比的是,公司基本面正承受着不小的压力。
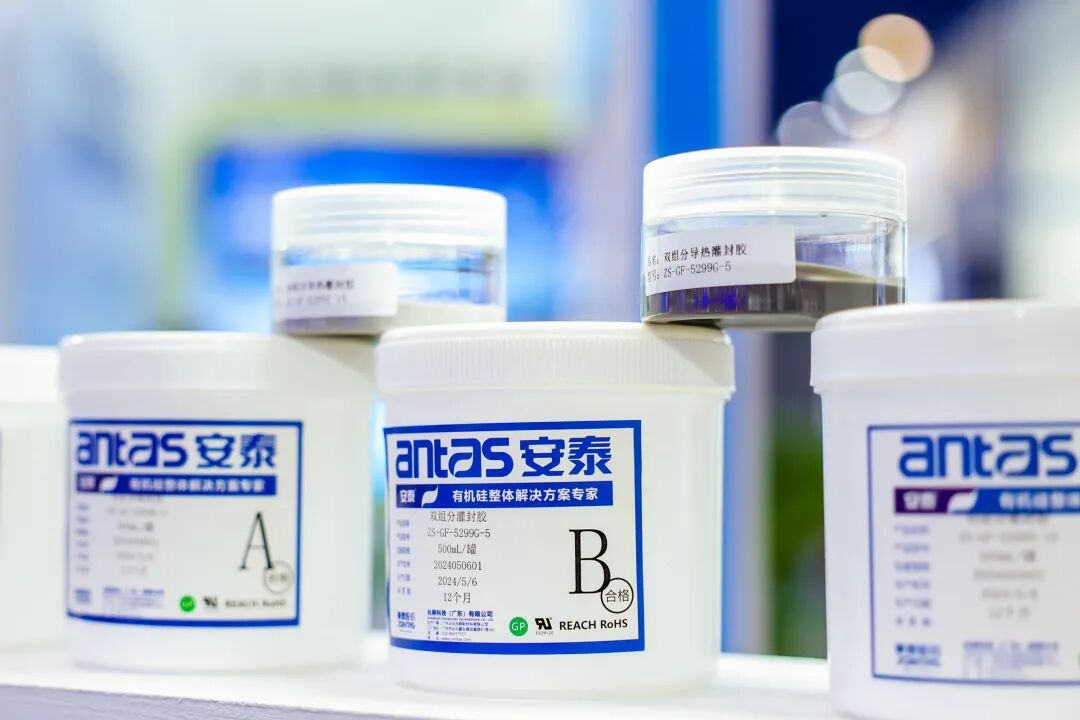
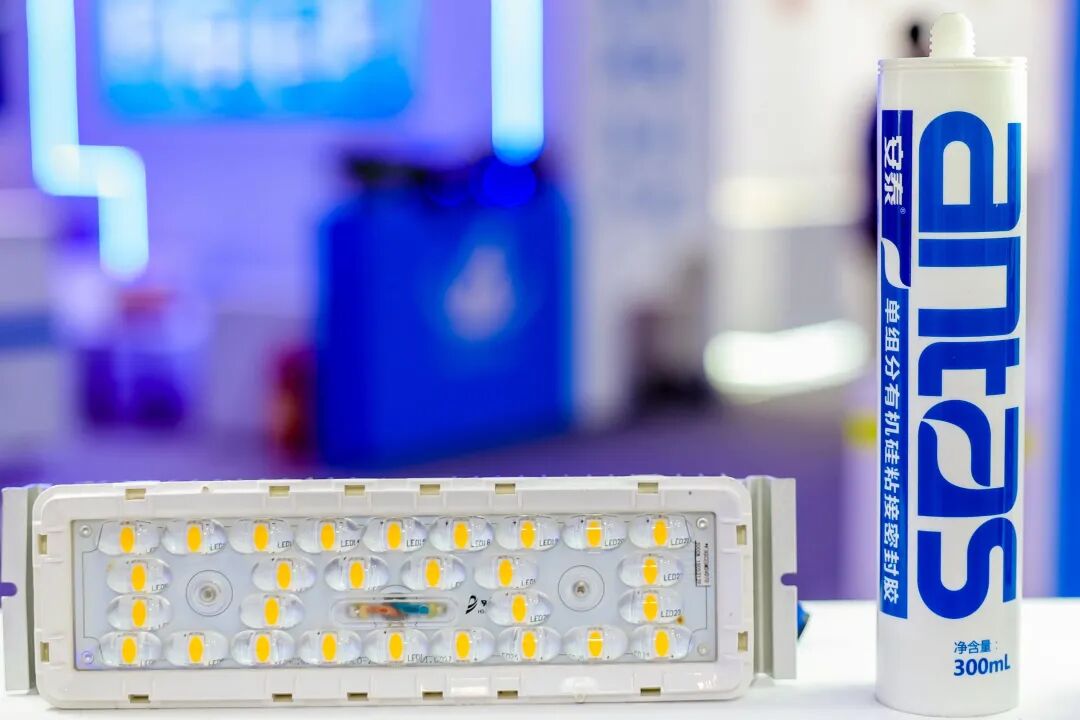
成立于2006年,2017年在深交所上市,集泰股份主营业务为建筑类用胶、工业类用胶及涂料产品的研发、生产和销售,旗下拥有“安泰”和“集泰”两大品牌,是全国密封胶年产能最大的生产企业之一。
从业绩表现来看,公司近年来持续承压。2023年至2025年,公司营业收入分别为13.32亿元、12.85亿元和10.86亿元,呈逐年下滑态势;归母净利润分别为1024.07万元、1928万元和-2772.93万元,2025年由盈转亏,同比下降243.82%。2026年上半年,公司实现营业收入4.84亿元,同比下降9.13%;归母净利润亏损1366.70万元,亏损同比扩大64.63%。
从业务结构来看,建筑类用胶仍是公司收入支柱,占比约54%,涂料占比约26%,工业类用胶占比约20%。
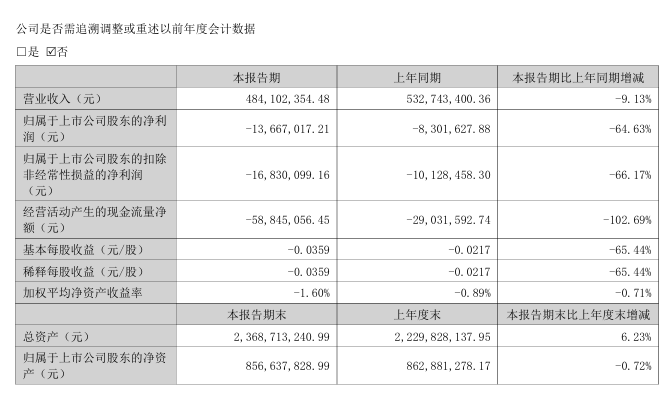
2026年上半年业绩数据
横向对比来看,集泰股份的业绩承压并非个例。2025年,国内密封胶行业平均营收同比下降8.2%,归母净利润同比下降35.6%,行业整体处于下行周期。与此同时,部分化工原材料采购价格上涨进一步推高了营业成本,导致毛利率持续承压——2026年上半年综合毛利率为21.80%,同比下降10.77个百分点。
面对传统业务下滑,集泰股份正加速向新能源赛道转型。2026年上半年,公司工业类用胶收入1.30亿元,同比增长25.13%,是当期唯一实现正增长的板块。其中,新能源领域销售收入2845.45万元,同比增长52.02%;储能业务同比增长121.93%。不过,新能源业务收入占总营收比重仅为5.88%,短期内尚难以完全抵消传统业务下滑的影响。
战略突围
尽管业绩承压,集泰股份并未放缓战略调整步伐。近期,公司密集推进了一系列动作。
2026年7月,集泰股份董事会审议通过以自有资金在香港设立全资子公司(注册资金30万美元),并由香港子公司在越南设立全资子公司(注册资金20万美元),投资总额合计50万美元。这一布局旨在拓宽国际业务渠道,提升海外服务能力与市场竞争力,依托香港国际化平台与越南本土经营主体,深挖东南亚区域市场机遇,稳步加快海外市场开拓步伐。对于一家以内销为主的传统胶企而言,迈出海外设厂这一步,既是应对国内市场竞争加剧的主动选择,也是顺应产业链全球化布局的必然趋势。
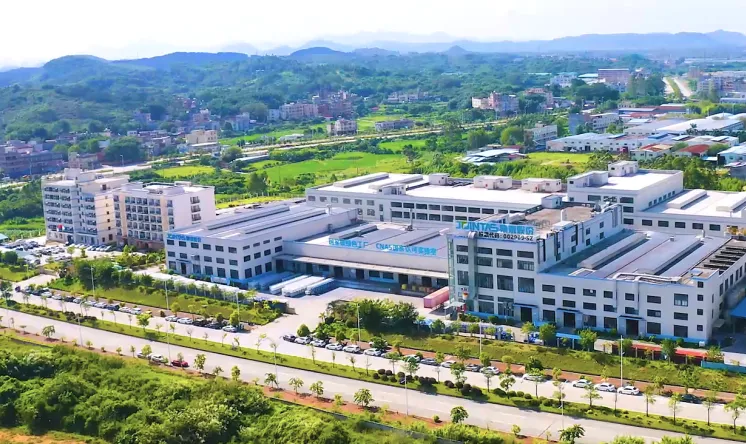
在增资方面,2026年8月26日,公司董事会审议通过以自有资金对全资子公司安徽集泰新材料有限公司增资7656.38万元,增资完成后,安徽集泰的注册资本由3.03亿元增至3.80亿元。此举旨在增强子公司资本实力和资金保障能力,支持其产能建设、技术研发及日常经营发展。安徽生产基地是公司新能源胶产能的重要承载平台,随着年产1.484万吨有机硅新能源密封胶项目建成投产、年产1.7万吨高性能聚氨酯新能源胶项目计划于2026年12月完工,增资将为新产能顺利释放提供资金支撑。
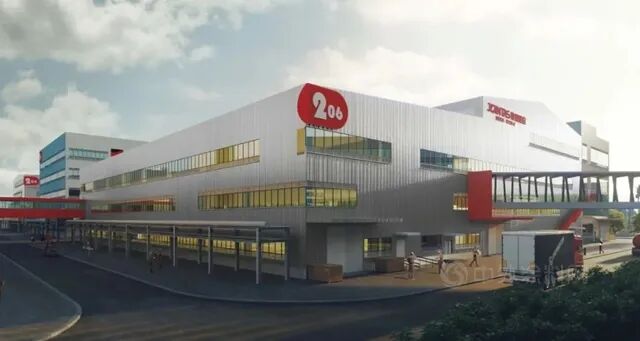
集泰股份安庆新材料产业基地效果示意图
此外,公司还在推进资产结构优化。2026年9月22日,集泰股份公告全资子公司兆舜科技(广东)有限公司已完成工商注销登记手续,不再纳入合并报表范围,此举旨在进一步优化资源配置效率、降低管理成本并提升整体运营效能。
总结
集泰股份的涨停,本质上是液冷、低空经济、PCB三大热门题材轮番催化,叠加二级市场资金博弈的结果。市场资金提前对公司新业务的成长空间给予估值溢价,催生了多轮行情。
然而,公司基本面仍处于转型阵痛期:传统建筑胶业务受工程市场景气度偏弱影响持续下滑,新能源业务虽增速亮眼但占比尚低,液冷硅油等新兴产品尚未形成规模化销售。落子越南与增资安徽,是公司在逆周期中主动求变的战略举措。海外布局有望打开新的增长空间,安徽基地的产能释放则有望逐步兑现新能源转型预期。
概念热度终会退潮,唯有基本面的实质性改善,才能支撑股价的长期上行。但集泰股份能否抓住这波“流量”,并将其转化为实实在在的业绩增长,仍需时间检验。