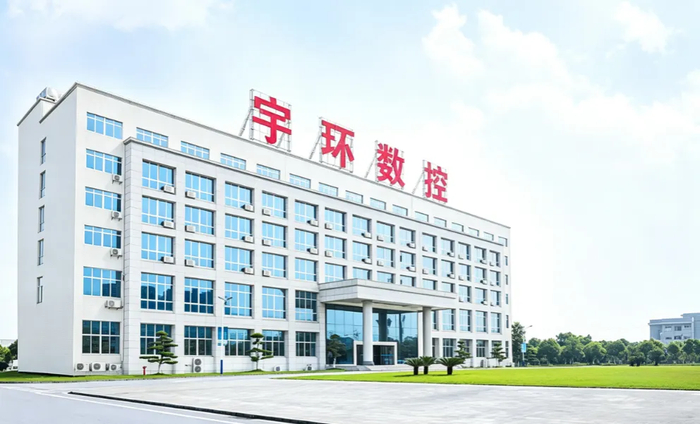
营收仅降9.6%,利润却骤降836%——宇环数控2026年三季报的这组反差数据,并非简单的经营恶化,而是一家精密磨床企业在细分赛道周期底部与战略转型窗口的交界处,正在经历的利润表“压力测试”与资产负债表的“线索重建”。
2025年消费电子收入占比49.99%,汽车零部件占24.48%,两大核心下游合计贡献近四分之三营收;与此同时,公司正将磨削与拉削能力向碳化硅等半导体晶体材料加工、航空航天精密部件等方向延伸。
从行业坐标看,国产外圆无心磨进口替代率虽已达约67%,但替代主要集中于通用型及中高端精度段,顶级精度产品仍由海外龙头把持,头部效应与价格竞争在通用型及中高端精度段赛道同时强化——这正是宇环数控当期毛利率与利润表承压的行业底色。
01
营收微降背后,利润结构的三个变化
拆解利润变化,三方面因素值得关注。
毛利率有所下行,行业竞争是共性背景。前三季度营业成本2.26亿元,营收3.06亿元,毛利率约26.2%。据公司披露的2026年9月2日业绩说明会投资者关系活动记录表,公司将业绩承压归因于“市场需求及竞争加剧”导致“收入减少、毛利率下行”。据公开行业数据口径,国产外圆无心磨进口替代率约67%,替代主要集中在中低端,这一区间同质化竞争较为激烈。宇环数控以通用数控磨床起家,消费电子与汽车零部件两大支柱下游同时面临定价环境变化,毛利率波动具有行业共性特征,而非公司独有。
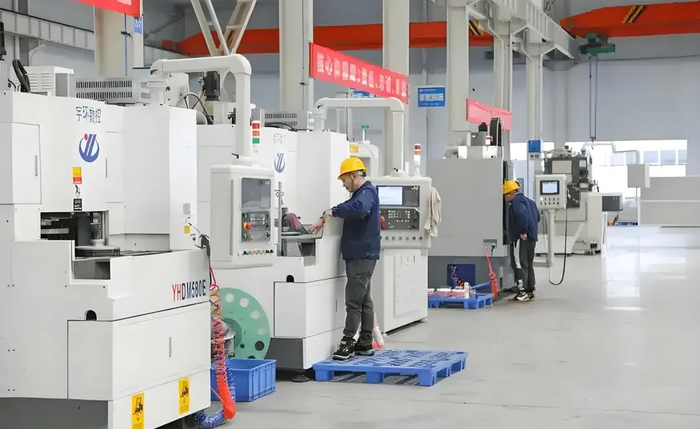
费用端保持刚性,公司已明确管控方向。销售费用从3185万元升至3339万元,管理费用从3949万元升至4632万元,两项合计增加约837万元。营收下降约3255万元的背景下,费用不降反升,经营杠杆效应被放大。据公司披露的投资者关系活动记录表,公司表示将“加强供应链管控与精细化管理”“持续优化费用管控”,管理费用逆势上升说明短期改善弹性有限。
信用减值损失发生回转,更多是会计估计的时点差异。上年同期信用减值损失为正向贡献365万元,本期变为计提2058万元,一正一负对利润的摆动幅度约571万元。这一翻转大概率源于预期信用损失模型下前瞻性调整的回转,但三季报未披露减值明细,精确归因需待年报附注。这部分影响更多是会计估计层面的时点差异,而非当期现金层面经营变化的全部映射。若后续应收款质量不再进一步恶化,信用成本的集中确认有助于后续轻装上阵,为利润表修复腾出空间。
02
合同负债消耗、存货攀升背后的生产韧性
合同负债从1.12亿元降至6885万元,降幅38.29%,公司解释为“预收客户的设备款本期完成交付验收所致”。存货则从2.73亿元攀升至3.18亿元,增加约4569万元。合同负债下降与存货上升同时出现,表明生产端并未停滞。
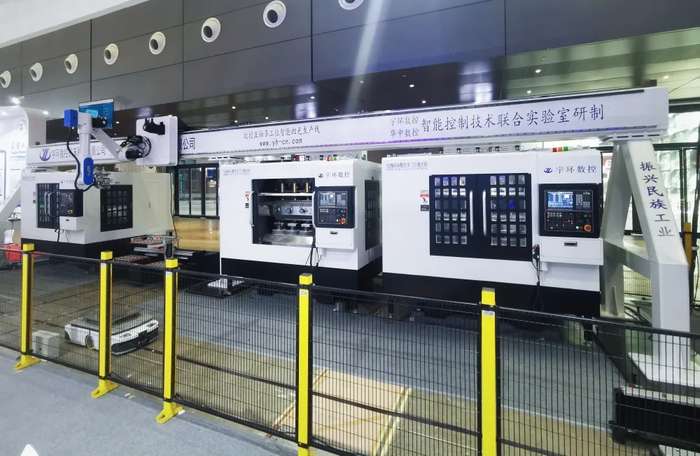
合同负债消耗与存货攀升并存的格局,至少提供了观察需求侧补单速度的窗口:若后续合同负债回补而存货同步消化,则“订单转化为生产”的假设成立;若存货持续堆积而合同负债未见回补,则需重新审视需求侧的真实温度。对装备制造企业而言,投资者最关心的不是单季利润波动,而是下一季收入有没有底——存货与合同负债的组合,恰恰是观察这一问题的起点,而非终点。
经营活动现金流净额从上年同期+3921万元转为-4499万元,现金流量表显示,本期“销售商品、提供劳务收到的现金”为2.25亿元,上年同期为3.37亿元,同比减少约1.12亿元,降幅约33%,显著大于营收9.61%的降幅,回款节奏放缓是经营现金流恶化的主要归因。从安全垫看,期末货币资金1.80亿元、短期借款为零、流动比率约2.29,短期偿债能力稳健。
03
战略纵深:消费电子周期依赖与第二曲线的成色
宇环数控业务结构决定业绩节奏。2025年全年,消费电子领域收入占营收49.99%,汽车零部件占24.48%,“其他行业”收入占比25.53%、同比减少41.04%——消费电子与汽车零部件合计约74.5%,而“其他行业”近四分之一占比且大幅下滑,是理解公司整体营收承压时不可忽略的第三条线。近一半收入绑在消费电子这一强周期、高波动下游赛道,既是公司多年精密研磨抛光技术积累的变现路径,也是利润表季节波动的来源。据公司业绩说明会投资者关系活动描述,公司将“抓住3C消费电子行业的重要周期机会”列为2026年下半年首要举措之一。
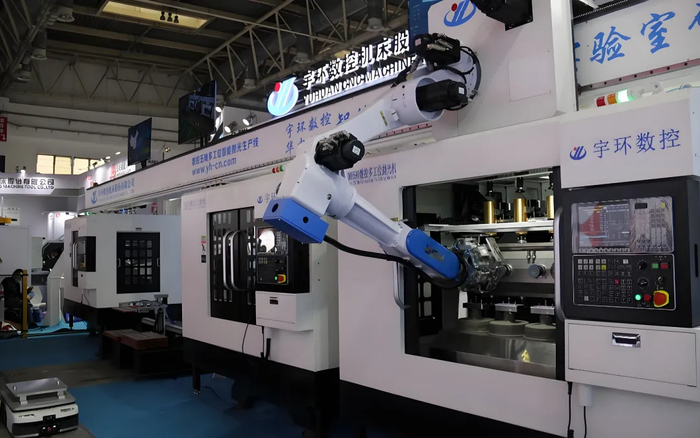
汽车零部件被寄予“第二曲线”期待,2025年收入1.00亿元、同比增长9.86%,增速温和但方向正确。从产业链逻辑看,新能源车电机轴、减速器齿轮磨削需求增长不仅对应磨床台数,单台价值量也存在提升空间——精密磨削工序增加有望带动高端机型占比上升。这一若公司高端机型出货占比有结构性提升,第二曲线含金量将高于收入增速表观读数。 9.86%的增速尚不足以在消费电子下行期形成完全对冲,但方向正确、空间可期。
半导体设备处于更早期阶段。据公司2026年9月2日业绩说明会投资者关系活动记录表,适配碳化硅、蓝宝石的磨抛设备“已实现销售”,但2026年上半年半导体收入占比“较小”,对业绩影响“程度较小”。碳化硅衬底加工是技术壁垒高、国产化仍在推进中的蓝海方向,从“已实现销售”到成为利润表实质性贡献者,中间隔着客户验证周期、批量订单落地节奏、头部衬底厂商供应链准入等多重门槛。随着验证推进,有望成为新的增长极。
结语
宇环数控三季报不宜被简单定性为“一份糟糕的财报”。利润表的深度调整是显性的:毛利率波动、费用刚性、信用成本集中确认、经营现金流季度转负。但财报同时包含若干指向“正在发生积极切换”的线索:合同负债集中消耗对应交付验收推进,存货攀升对应生产端仍在运转,研发中心转固对应高端产能基础设施落地,汽车零部件第二曲线方向正确,半导体设备已实现销售。
这些线索指向的“拐点”,目前更多是供给侧证据,需求侧确认是下一步关键。合同负债消耗后是否有新订单补入,存货攀升后是否能转化为有质量营收,研发中心转固后高端磨床能否在半导体、汽车精密零部件等赛道形成可辨识收入增量——答案不在三季报里,而在四季度订单数据和2027年收入结构里。
对投资者而言,宇环数控正处于旧周期底部区域与新曲线孵化期叠加的阶段。利润表修复需要毛利率企稳和信用成本正常化,这两者高度依赖下游需求侧改善,而非公司单方面费用管控所能左右。在需求侧拐点信号出现前,资产负债表中那些积极线索的成色,值得被赋予比利润表单季读数更多耐心。