专塑视界获悉,沃特股份10月26日晚披露2026年三季报。前三季度营收15.83亿元,同比增长11.92%;归母净利润4185.48万元,同比增长39.05%;扣非净利润3299.19万元,同比增长67.20%。
利润增速是营收增速的3到5倍。但拆到单季度,画面要尖锐得多:Q3营收5.13亿元,同比仅增1.03%,较Q2的6.09亿元环比下降约15.7%;归母净利润1442.92万元,同比增长23.41%;扣非净利润1289.96万元,同比增长73.58%。
收入几乎停住了,利润还在跑。
这不是一个关于“增长”的故事,这是一个关于“结构”的故事——而结构优化到了一定阶段,它提出的问题会比它给出的答案更多。
图源:网络
Q3的利润从哪来:
一道毛利率撑起的减法
先算一笔账。
Q3营收比上年同期多约523万元,毛利多约1633万元,净利润多约508万元。营收增量微乎其微,毛利增量是营收增量的三倍多。
毛利率给出了答案:Q3销售毛利率19.75%,同比提高3.01个百分点,高于Q2的16.95%;前三季度毛利率17.79%,高于上半年的16.84%。
数据来源:沃特股份2026年三季报
但毛利率的提升并没有等比例转化为净利润。毛利增量约1633万元中,约69%被费用、减值与所得税消耗。非经常性损益同样是减项——Q3非经常性损益降至152.96万元,较上年同期减少约273万元。扣非净利润546.77万元的增量,抵消这一减项后,才是归母净利润273.7万元的增量。利润增长几乎全部来自主营,含金量是扎实的,但每一块钱毛利的“漏损率”也清晰可见。
三季报在变动原因中只写了一句话:营业利润同比增长118.37%,系“特种高分子材料产品占营业收入比例增加,公司产品整体毛利率增加所致。这是公司给出的唯一归因。
结构的力量,也是结构的边界
三季报没有披露分业务数据,但半年报提供了可回溯的框架。
上半年,特种高分子材料收入5.79亿元,占营收比重54.08%,同比提升5.15个百分点,收入增速30.46%;工程塑料合金增速23.19%,改性通用塑料-4.54%。三项业务毛利率分别为21.64%、15.67%、2.89%。
数据来源:沃特股份2026年半年报
特种材料的毛利率比改性通用塑料高出近19个百分点。占比从不到49%提升到54%以上,已经足以拉动整体毛利率上行。这就是“结构的力量”——增量不在多,在“贵”。
但结构优化有一个天然的边界:占比不能无限提升。当特种材料占比从49%到54%,毛利率抬升了约1个百分点;如果继续向60%、65%推进,边际拉动会越来越小,因为低毛利业务被压缩的空间在收窄。上半年改性通用塑料已经同比下滑4.54%,继续收缩的余地有限。靠“卖得更贵”来驱动利润的空间,正在接近阶段性上限。
这解释了为什么Q3的营收增速从上半年的18.03%骤降至1.03%。可能的解释有二:主动收缩低毛利业务,以毛利率换取收入质量;或特种材料出货节奏在Q3出现阶段性放缓。三季报未披露分业务数据,无法精确区分两者权重。但毛利率逆势跳升3个百分点,更支持“主动选择”的判断。然而,“主动选择”的空间也不是无限的——如果Q4收入不能重新提速,结构优化的红利就会从“增量逻辑”变成“存量博弈”。
LCP:一个正在打开的涨价窗口
沃特特种材料版图中,LCP是体量最大、卡位最清晰的一条线。
现有LCP合成树脂产能2万吨/年,重庆基地产线已投产运行,出货量实现较快增长。公司提出的远期目标是2.5万吨/年,向“全球第一的LCP供应商”迈进,但重庆基地三期5000吨目前暂无建设计划。作为参照,金发科技现有LCP产能约1.1万吨/年,另有1万吨在建,预计2027年二季度投产。沃特在LCP单品的有效产能上,已经走到国内前列。
而LCP市场正在发生一个对沃特有利的价格变化。
2026年10月16日,塞拉尼斯宣布全球上调LCP产品价格,亚洲市场部分牌号最高涨幅达3.5美元/公斤,理由是“需求持续旺盛、原料成本上涨、关键原材料供应链扰动”。同期,上海尚欣润的LCP报价在7.19万元/吨,而南京清研的LCP纯树脂主流价格约6.1万元/吨。国产LCP的价格分布较宽,但进口龙头提价的方向是明确的——它为国产LCP的定价中枢上移打开了一个外部窗口。
沃特2万吨产能的出货均价和毛利率,在下半年存在进一步修复的空间。这是Q3毛利率跳升在LCP维度上一个合理的解释,也是Q4利润弹性的一个前置条件。
四条产线的真实进度:
故事很多,收入还很少
沃特的特种材料平台不止LCP。但需要把“规划”和“贡献”分开来看。
数据来源:沃特股份2026年半年报、三季报及相关公告
LCP和特种尼龙是当前收入的主体,合计有效产能3万吨/年,对应的是已经产生营收的成熟业务。PEEK和聚砜是“期权”——PAEK一期500吨/年已投产,但500吨的体量放在PEEK国产价格的市场里,即便满产满销,对应的收入天花板也以亿元计,短期无法改变利润结构。
真正值得关注的边际变化,不在PEEK,而在生物基PA46。
2026年4月,沃特首发了Wouper?高性能生物基PA46树脂,打破了海外企业在该品类上长达数十年的垄断;5月与华润双鹤签署了国内首个生物基PA46产业链战略合作协议。PA46的价值不在于产能规模,而在于品类卡位:这是一个此前完全由单一海外企业定义标准、控制供给的细分品种。国产化一旦跑通认证,沃特面对的是一条没有国产竞争者的窄赛道,毛利率的起点会远高于改性通用塑料,也高于部分已经国产化的特种品类。这是2027年最值得跟踪的变量之一。
与金发科技的对照:
两种“特种材料”的路径
把沃特放回改性塑料上市公司的坐标系里,反差更清晰。
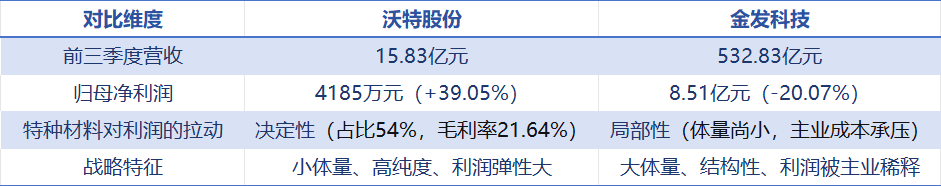
金发科技前三季度营收532.83亿元,归母净利润8.51亿元,同比下降20.07%。但特种工程塑料前三季度销量同比增长39.17%,Q3单季销量1.17万吨。金发的特种材料增速不低,但体量太小——在532亿元的总营收中,特种工程塑料的增量无法对冲绿色石化板块的亏损和改性塑料主业的成本压力。
数据来源:各公司2026年三季报
沃特是“小体量的纯度”,金发是“大体量的结构”。沃特的利润几乎完全由特种材料的毛利率和占比决定,方向清晰但底盘薄——没有第二道防线,特种材料出货一旦失速,利润的支撑点就会直接暴露。金发的利润被绿色石化和改性主业的成本波动稀释,特种材料的增量被淹没在大盘子里。两种路径各有各的脆弱性。
沃特股份的三季报,用1%的收入增长换来了39%的利润增长。这在一众增收不增利的改性塑料企业里,是一个异类。但“异类”的另一面是:当一家公司的利润增长几乎完全依赖于结构优化而非规模扩张时,它迟早要回答一个问题——结构优化的天花板在哪里?
LCP有塞拉尼斯提价打开的价格窗口,生物基PA46有一个没有国产竞争者的窄赛道,但PEEK和聚砜还在爬坡,LCP三期暂无时间表。故事的上半场是靠“卖得更贵”赢的,下半场必须靠“卖得更多”来证明。 Q3营收1.03%的增速,是这场证明题的第一行题干。