来源 :六经财会2026-11-17
东莞捷荣技术股份有限公司(证券代码002855,证券简称捷荣技术)于2026年11月11日披露《关于收到〈行政处罚事先告知书〉的公告》(公告编号2026-048),11月12日披露补充公告(公告编号2026-049)。公司控股股东捷荣科技集团有限公司(以下简称捷荣集团)、实际控制人等于2026年11月10日收到中国证监会广东监管局下发的两份《行政处罚事先告知书》(广东证监处罚字〔2026〕16号、17号)。
此前,2026年2月26日,因涉嫌信息披露违法违规,中国证监会已对公司、捷荣集团以及实际控制人出具《立案告知书》。本次两份告知书涉及同一笔控股股东协议转让股份事项,分别从上市公司层面、股东与受让方层面认定相关信息披露问题。
一笔协议转让背后的价格差异
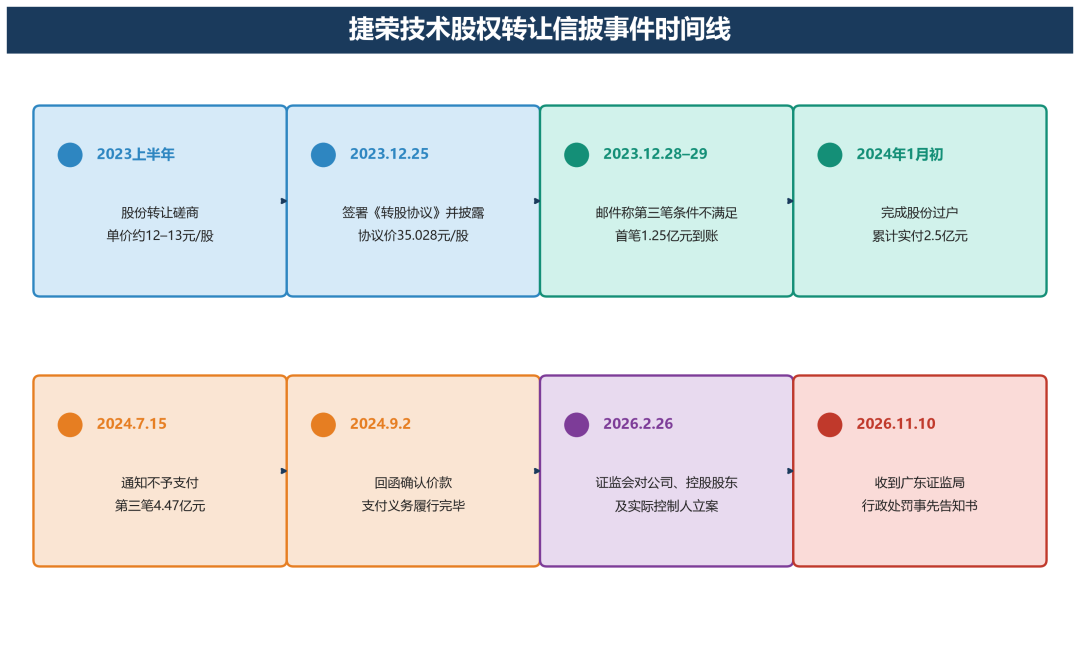
事情要从2023年的一笔股权转让说起。2023年12月25日,捷荣集团与四川发展证券投资基金管理有限公司(以下简称川发基金)签署《关于东莞捷荣技术股份有限公司之转股协议》,约定通过协议转让方式,向川发基金管理的川发产业互动私募证券投资基金转让捷荣技术19,910,710股股份,占公司总股本8.08%。
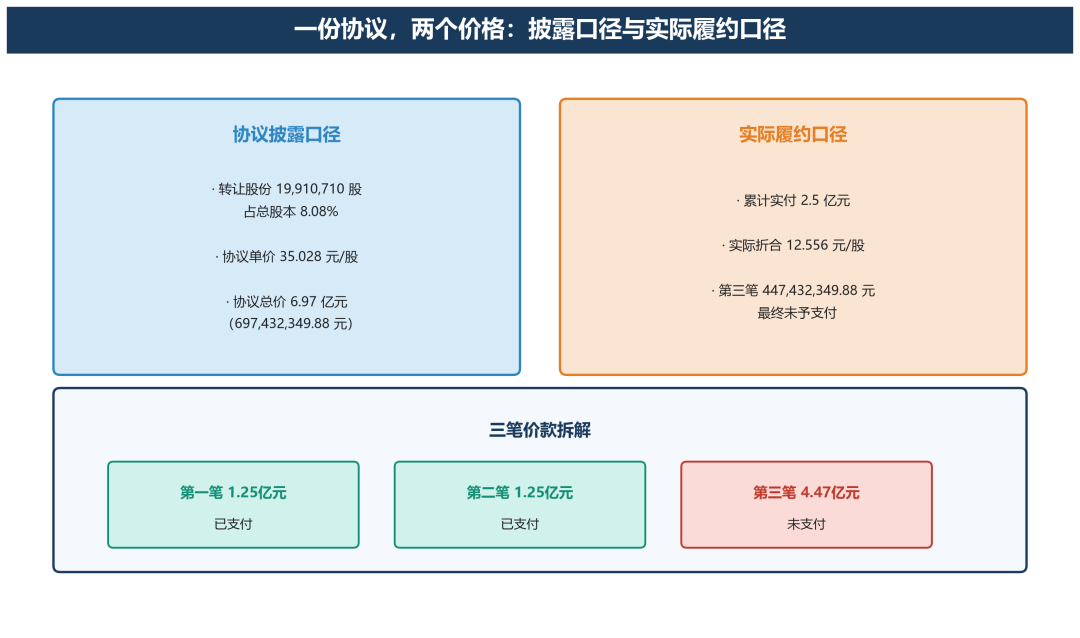
协议约定转让单价35.028元/股,转股价款总额697,432,349.88元;价款分三笔支付:第一笔、第二笔各1.25亿元,第三笔447,432,349.88元,在协议约定的先决条款满足后五个工作日内支付。
但在签约前后,第三笔价款就存在较大可能不予履行。2023年12月28日,川发基金已决定不支付第三笔价款,并于次日邮件通知捷荣集团,称第三笔价款的先决条件不满足;2023年12月29日和2024年1月25日,受让方分别支付1.25亿元,合计实付2.5亿元,双方于2024年1月初完成股份过户。2024年7月15日,川发基金再次通知不予支付第三笔价款;2024年9月2日,捷荣集团回函确认受让方价款支付义务已全部履行完毕。
按前两笔价款计算,实际交易价格折合12.556元/股,与协议披露的35.028元/股存在重大差异。正是这一差异,引出了两份告知书认定的两类信息披露问题。
两份告知书分别认定了什么
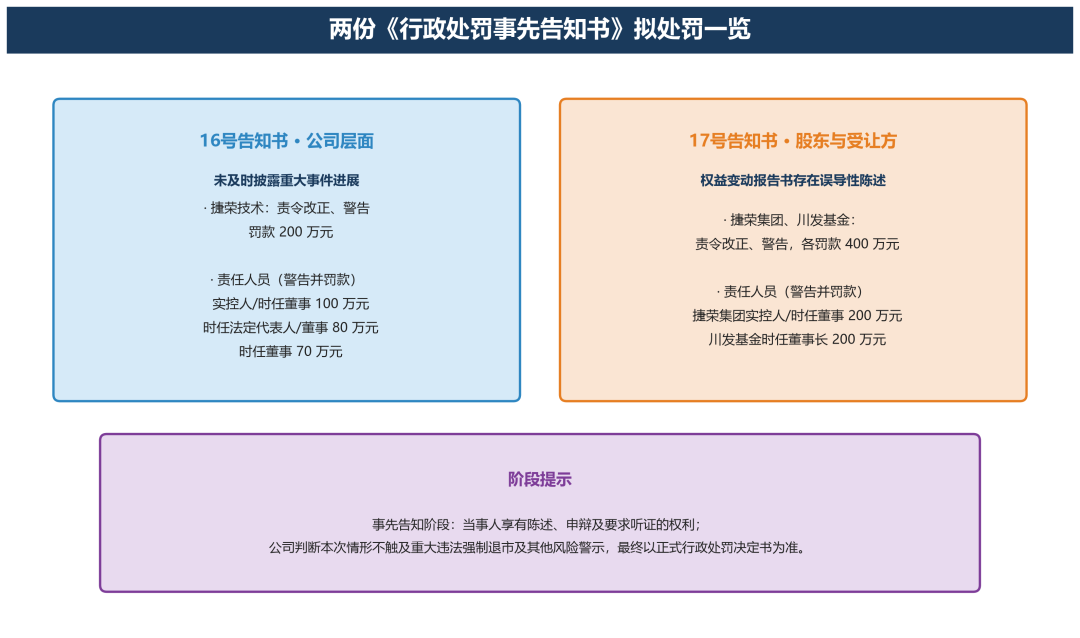
16号告知书:上市公司未及时披露重大事件进展。
捷荣集团向受让方转让股份属于《证券法》规定的重大事件。公司不晚于2024年9月2日知悉捷荣集团同意豁免受让方支付第三笔价款,但未及时披露上述情况。监管局认为,该行为违反《证券法》第七十八条第一款规定,构成第一百九十七条第一款所述违法行为。
拟处罚方面:对捷荣技术责令改正、给予警告,并处以200万元罚款;对三名直接负责的主管人员(时任董事、时任法定代表人兼董事、时任董事)给予警告,并分别处以100万元、80万元、70万元罚款。
17号告知书:股东与受让方报告书存在误导性陈述。
补充公告披露的17号告知书认定:捷荣集团与川发基金在签署协议时,第三笔价款约定存在较大可能不予履行,导致实际交易价格与约定转让单价存在重大差异;双方于2023年12月25日晚分别披露的《简式权益变动报告书(转让方)》《简式权益变动报告书(受让方)》未充分提示上述履约风险,向市场释放了不准确的转股价格信号,存在误导性陈述。监管局认为该行为违反《证券法》第七十八条第二款规定,构成第一百九十七条第二款所述违法行为。
拟处罚方面:对捷荣集团、川发基金责令改正、给予警告,并分别处以400万元罚款;对两名直接负责的主管人员(捷荣集团实际控制人兼时任董事、川发基金时任董事长)给予警告,并分别处以200万元罚款。
一份“标价”与“实付”不一致的股权转让
用通俗的话打个比方:这笔股权转让在公告里写的“标价”是35.028元/股、总价约6.97亿元,但按实际付款算下来只有约12.556元/股、实付2.5亿元;而签约时第三笔大额价款就存在较大可能不付。如果披露文件只写了标价、没有把这个履约风险充分讲清楚,市场看到的价格信号就会失真。
一句话总结:本次事件的核心,是一笔协议转让中“协议披露价格”与“实际履约价格”出现重大差异,上市公司未及时披露豁免第三笔价款的进展,股东与受让方的权益变动报告书未充分提示履约风险,两份告知书分别从两个层面作出认定。
注:本文根据捷荣技术公开披露的《行政处罚事先告知书》相关公告及补充公告整理解读,仅作信息分享与学习交流之用。