道恩股份全球化产能布局再落一子。
近日,道恩股份披露《关于签署收购境外公司股权协议的进展公告》,拟斥资1490.45万美元收购韩国和承集团旗下位于越南改性塑料工厂100%股权。放在2026年公司一连串并购、扩产动作中,越南项目并非一次独立的海外投资,而是其立体化产业链布局的海外配套支点。
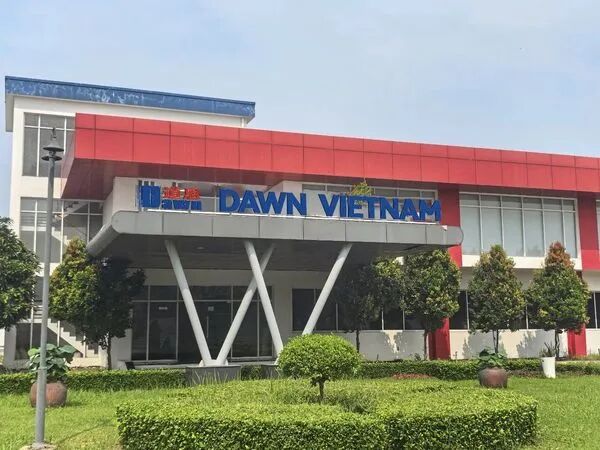
道恩越南公司,图源:道恩集团
海外收购落地,锁定越南成熟改性产能
根据道恩股份10月31日披露的进展公告,公司及全资子公司道恩高分子材料(新加坡)投资有限公司已与卖方签署《修订及加入协议》。最终交易价款确定为1490.45万美元,较今年2月约定的暂定总价1573.7万美元减少了83.25万美元,降幅为5.29%。价格下调主要源于定价基准日的切换,由原先的暂定净资产数据更新为最终确认值。
本次收购标的为通过分立方式新设立的HWASEUNG VIETNAM COMPOUND COMPANY LIMITED,注册资本约992万美元。工厂投产已五年,是当地具备稳定运营能力的改性材料生产主体,主打PPS、PP、PE、ABS、PA6/66等改性高分子材料的混配业务,产品广泛应用于电气电子、办公家具及汽车零部件等领域,与道恩现有 TPV、TPE、改性塑料业务形成良好协同。
图源:道恩集团
下游产能外迁潮下,材料商不得不走的一步棋
道恩股份此次落子越南,核心逻辑在于跟随核心客户的全球化步伐。
海尔是道恩改性塑料板块重要合作伙伴,双方合资设立青岛海尔新材料研发有限公司。凭借稳定的产品交付能力,道恩先后斩获俄罗斯海尔、越南海尔、俄罗斯 CANDY 授予的战略合作伙伴、最佳供应商等资质,客户集群持续在越南、泰国、墨西哥等区域布局制造产能。在此之前,道恩已建成首个海外实体——俄罗斯道恩英德尔基地,量产改性 ABS、改性 PP、长玻纤 PP 等材料。
通过收购成熟本地工厂,道恩可以实现就地生产、就近交付,缩短供应链链路,搭建本地打样、供货、售后一体化配套体系,深度绑定大客户供应链。叠加已投产的俄罗斯基地,海外多点布局也有助于分散地缘与贸易政策风险,为公司深耕东南亚市场打造前沿阵地。
从财务数据看,2026年上半年,道恩股份在中国大陆地区以外的收入为6.52亿元,占营业收入的16.40%。此次收购的越南工厂,其标的业务在2025年上半年实现营业收入1257.6万美元,营业利润44.9万美元。该工厂的加入将直接增强公司在东南亚市场的本地化生产和供应能力。
补齐原料命门,道恩股份找到了利润爆发点
与越南项目主打海外配套不同,今年道恩股份分量最重的一笔海外并购,则是瞄准产业链上游原料环节。
今年2月,公司完成了对宁波爱思开合成橡胶有限公司80%股权的收购,并将其纳入合并报表,成功向上游延伸至核心产品TPV的关键原材料——三元乙丙橡胶(EPDM)领域。在本次收购前,道恩 TPV 生产所需 EPDM 高度依赖外部采购,原料供给、成本波动容易对核心业务形成扰动。完成收购后,公司打通从 EPDM 聚合到 TPV 动态硫化的完整链条,实现核心原料自主可控,技术协同、成本管控空间同步打开。
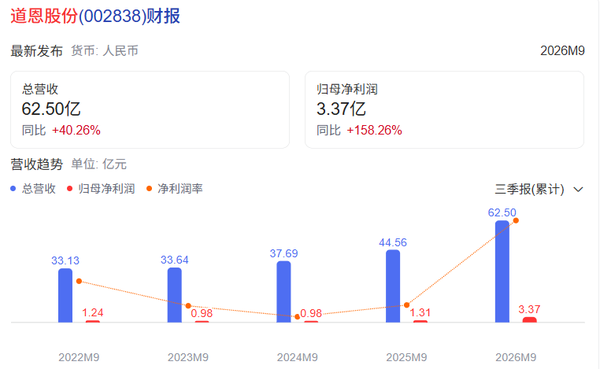
资产并表之后,道恩股份业绩增量快速兑现。最新财报数据显示,宁波爱思开在前三季度实现营业收入7.71亿元,净利润1.42亿元。受此并表带动,道恩股份前三季度整体经营业绩大幅增长——实现营业收入62.50亿元,同比增长40.26%;归母净利润3.37亿元,同比大增158.26%;扣非净利润2.88亿元,同比增长136.73%。
2026年6月,宁波爱思开进一步规划 5 亿元扩产项目,新增 2.5 万吨/年 EPDM 产能,项目建成后总产能提升至 9 万吨/年,匹配弹性体业务高速增长需求。道恩股份半年报显示,弹性体板块营收增速、毛利率显著高于传统改性塑料,是公司当前利润核心引擎。
不止改性塑料,道恩悄悄拓展第二增长曲线
在向上游补原料、向外建基地的同时,道恩股份同步在国内推进功能材料赛道卡位,形成“控股量产资产+参股技术平台”的差异化投资组合。
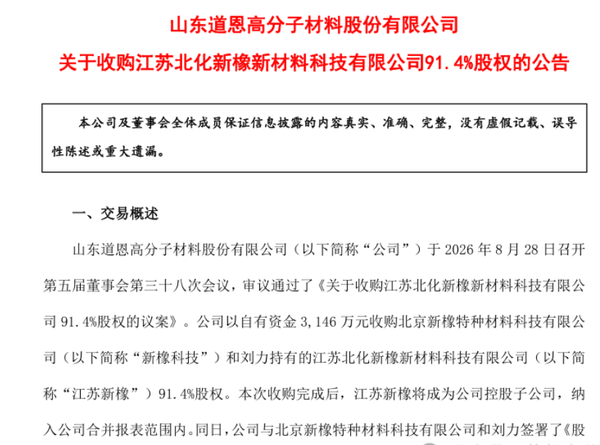
2026年8月底,道恩股份连发两则收购公告,加码特种橡胶与电缆料领域。公司出资3146万元收购北京新橡特种材料科技有限公司(简称“新橡科技”)和刘力持有的江苏北化新橡新材料科技有限公司(简称“江苏新橡”)91.4%股权;以自有资金938.59万元收购股东张永丽持有的北京新橡特种材料科技有限公司(简称“新橡科技”)6.7%股权。本次收购完成后,江苏新橡将成为公司控股子公司,纳入公司合并报表范围内;而在新橡科技占股比例较小,作为财务性投资计入“长期股权投资”。
江苏新橡主营无卤阻燃电缆料、热塑性弹性体、改性塑料粒子等产品,下游面向新能源、电力、通信等高景气赛道,成熟产能可以快速贡献营收与利润。新橡科技主营电磁屏蔽高导电橡胶、导热界面材料、特种混炼胶等前沿功能材料,随着5G基建、储能、新能源汽车等领域持续扩容,相关材料需求长期稳定向上。
这套组合投资,跳出通用改性材料的同质化竞争,持续丰富公司产品矩阵。道恩股份在公告中明确表示,收购完成后将推动双方客户、供应链、技术资源互通,在原有TPV、PP电缆料基础上,拓展特种材料服务边界。
结语
从宁波爱思开打通EPDM原料闭环,到新橡系资产切入特种功能材料,再到越南工厂落地东南亚本地化配套,道恩股份2026年的资本扩张路径脉络清晰。上游解决原料自主稳定供给,国内拓展高附加值功能材料打开成长空间,海外跟随制造集群实现就近配套。
国内改性材料行业正进入供应链重构周期,下游终端产业全球化布局,倒逼上游材料企业同步走出国门。道恩这套“原料-产品-全球交付”的打法,是国内改性材料龙头平台化转型的典型样本。后续来看,海外工厂本土化运营成果、新增EPDM产能能不能顺利消化、特种新材料何时兑现订单,增长答案还在后续的订单与财报里。