来源 :全球投研精读笔记2026-11-03
英维克三季度收入增 23%,净利润却不及预期。合同负债涨 104%、存货涨 103%,都创了历史新高。 订单在进来,收入确认要等一两个季度。
01利润不及预期,但问题不在需求
英维克 002837.SZ 三季度收入 19.33 亿元,同比增 23%、环比增 18%,和高盛预期一致。毛利率 27.8%,同比降 2 个百分点。
利润差在两处:汇兑损失,以及智能连接子公司带来的少数股东权益增加。高盛认为这两项都不是经营问题。
真正要看的是英维克的订单指标。 合同负债 6.65 亿元,同比增 104%、环比增 106%;存货 25.07 亿元,同比增 103%、环比增 62%。
这两项都创了历史新高。存货里还包括已发货但还没确认收入的部分——货已经出去了,只是钱还没记到账上。
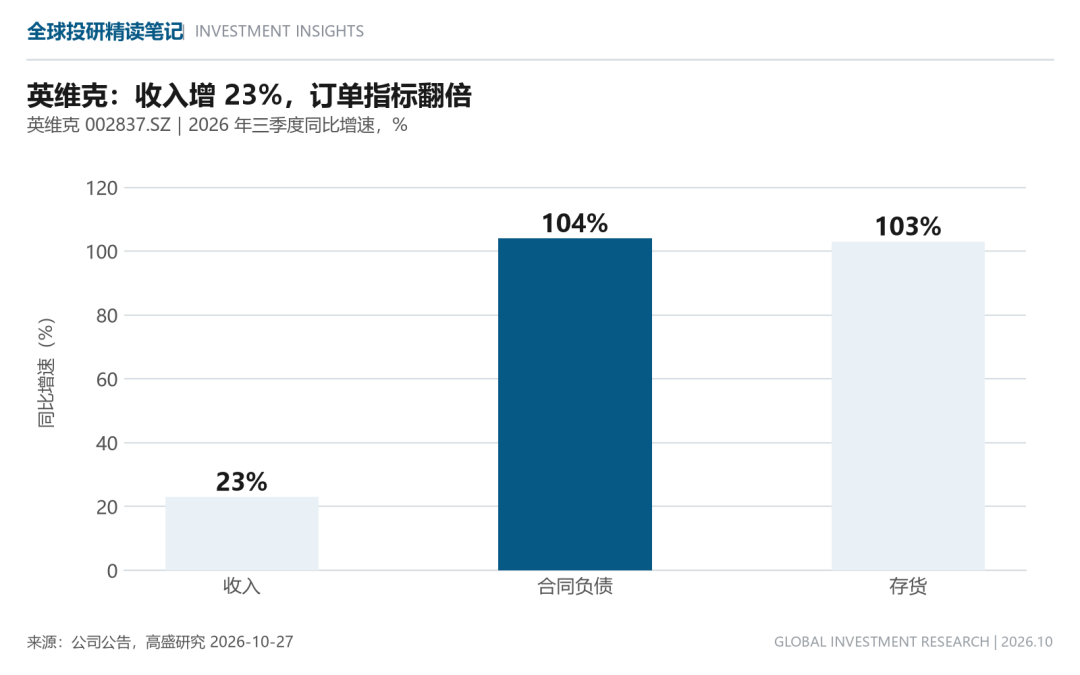
图1:订单指标的增速是收入的四倍多。来源:高盛研究
管理层说供应链没有严重瓶颈,产能还在扩。高盛据此判断,英维克未来一到两个季度收入确认会加速。
02订单变成收入,要等一两个季度
增速的来源是数据中心。三季度房间级制冷和服务器液冷都在加速,储能温控增速平稳但毛利率被产品结构和国内竞争压住。
高盛把英维克 2027 年收入预测放在 124 亿元,2028 年 180 亿元——相当于两年再翻一倍半。
这不是需求预测,是订单排产。 合同负债和存货同时创新高,才让高盛敢给这么陡的曲线。
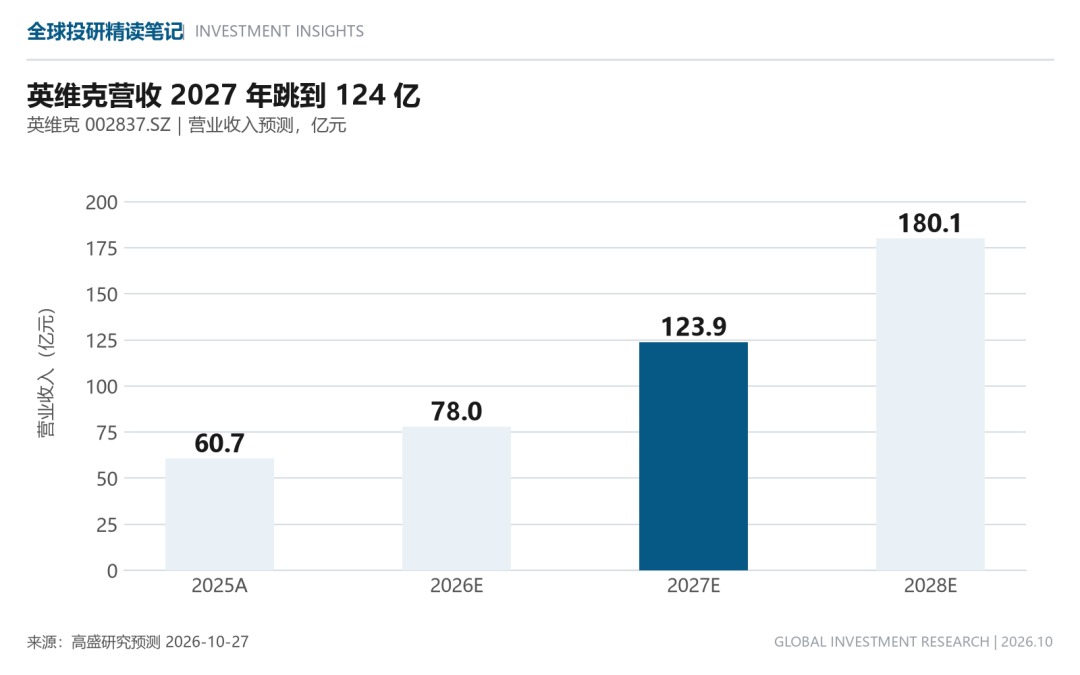
图2:翻倍靠的是已签下的订单,不是新故事。来源:高盛预测
估值已经反映了一部分。英维克现价 42.97 元,目标价 79 元,高盛给的上行空间 83.8%,评级买入。风险也很直接:毛利率如果继续被储能拖,收入再快也换不来利润,三季度毛利率已经同比掉了 2 个百分点。
所以英维克的关键不是四季度收入能做多少,而是放量的时候毛利率能不能稳住——这两条同时成立,83.8%的空间才算数。
英维克的订单已经到位,剩下的是交付和毛利率。要盯四季度合同负债和储能温控的价格,订单不转收入,83.8%就只是账面空间。