10月26日晚间,国内液冷温控龙头英维克(002837.SZ)交出了2026年三季度成绩单。这份被市场寄予厚望的财报,最终呈现出一幅颇为矛盾的画面:营收保持两位数高增长,净利润却持续下滑,曾经的"液冷业绩爆发"预期再度延后。
截至10月26日收盘,英维克报42.97元,单日下跌3.18%。拉长时间线来看,今年以来公司股价累计跌幅已达47.66%,接近腰斩。在液冷赛道被普遍视为AI算力时代"卖水人"的背景下,行业龙头为何走出了与行业景气度相悖的走势?
01
财报拆解:营收高增背后的利润承压
从数据层面看,英维克前三季度的表现呈现出明显的"冰火两重天"。
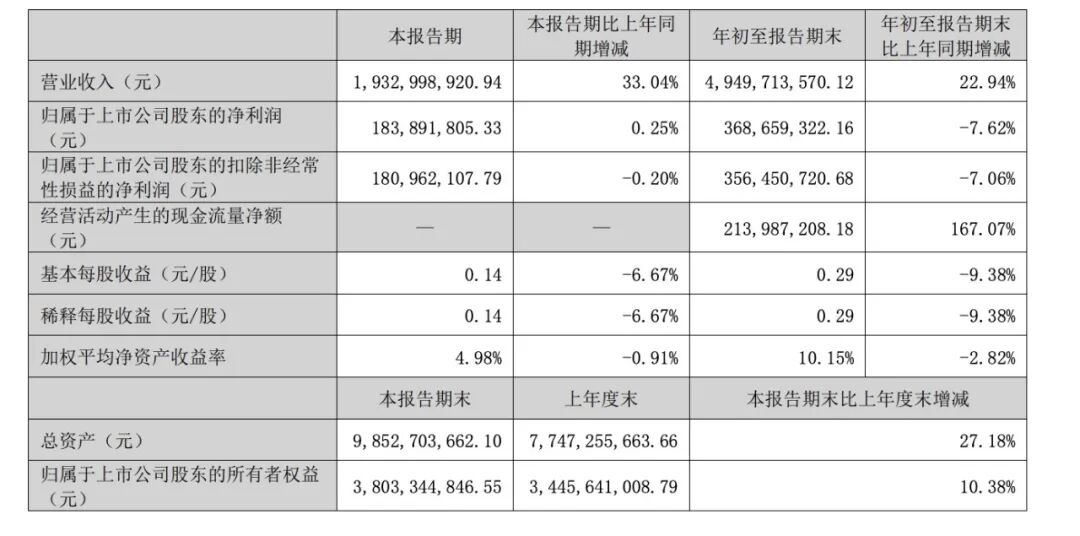
营收端持续高增:前三季度实现营业收入49.5亿元,同比增长22.94%;其中第三季度单季营收19.33亿元,同比增速达到33.04%,增速较上半年进一步加快。公司明确表示,增长主要由算力温控和储能温控两大业务共同拉动。
利润端持续承压:前三季度归母净利润3.69亿元,同比下降7.62%;扣非净利润3.56亿元,同比下降7.06%。第三季度单季归母净利润1.84亿元,同比仅微增0.25%,扣非净利润更是同比微降0.20%。
这已经是英维克连续多个季度出现"增收不增利"的情况。今年一季度,公司净利润曾一度同比大幅下滑超过80%,引发股价连续下跌;二、三季度降幅逐步收窄,但修复速度明显低于市场预期。
对于利润下滑的原因,公司在财报中给出了四点解释:
区域销售组合变化,低毛利区域收入占比提升
部分需求发货及收入确认节奏滞后
期间费用全面增长
汇兑损失影响
其中,费用端的压力尤为显著。前三季度公司财务费用高达6025.26万元,同比暴增829%,主要源于汇兑损失与银行借款利息支出增加;管理费用2.22亿元,同比增长37.87%,与产能扩张、投产前人员储备直接相关。销售费用和研发费用也保持同步增长。
值得注意的是,今年4月公司曾在投资者交流中透露,液冷业务有望从第三季度开始加速放量。但从财报结果来看,0.25%的净利润增速显然无法支撑"业绩爆发"的判断,液冷业务的利润兑现节点仍需等待。
02
赛道景气度不减,政策与需求双重驱动
与英维克短期业绩波动形成鲜明对比的,是整个液冷行业持续走高的景气度。
政策层面,2026年以来顶层设计持续加码。国家发改委等四部门印发的《关于促进人工智能与能源双向赋能的行动方案》明确提出"持续提升算力设施能效碳效";《节能装备高质量发展实施方案(2026—2028年)》更是直接点名推动液冷技术研发应用,优化冷板式、浸没式液冷核心部件性能。
地方层面的约束也在收紧。北京从2026年起对PUE高于1.35的数据中心执行差别电价,电费最高加价0.5元/度;上海、天津等地将新建大型数据中心PUE严控在1.25以内;贵州等算力枢纽节点更是要求PUE低于1.2 。传统风冷方案普遍PUE在1.4以上,已难以满足政策红线要求。
市场需求端,AI算力的爆发正在倒逼散热技术迭代。随着AI芯片功耗不断攀升,单机柜功率密度从十几千瓦跃升至几十千瓦甚至上百千瓦,传统风冷已逼近物理极限。水的导热效率是空气的25倍以上,液冷从物理层面解决了高密度算力的散热瓶颈,可将PUE压缩至1.1-1.2区间。
行业机构普遍看好液冷市场的增长空间。中金公司预测,2026年全球智算中心液冷市场规模将达1147亿元,同比增长273%;赛迪顾问数据显示,2025年中国液冷数据中心市场规模为159.8亿元,预计2026年达232.5亿元,2028年将突破470亿元。渗透率方面,中国液冷服务器渗透率预计从2025年的20%跃升至2026年的37%,2027年将突破50%临界点。
可以说,液冷从"可选项"变为"必选项"的产业逻辑,正在被政策和需求双重验证。
03
英维克的底气与隐忧
作为国内液冷赛道的龙头企业,英维克的技术壁垒和行业地位依然稳固。
公司是国内少数实现液冷全链条自主研发的企业,核心部件自研率超过90%,覆盖冷源、CDU、液冷板、管路、快速接头、液冷工质等全环节。今年6月,英维克SoluKing长效液冷工质通过英特尔认证,成为国内首款、全球第三款获此认证的产品;8月,公司参与起草的GB/T 48023-2026《数据中心冷板式液冷系统技术规范》国家标准正式发布,行业话语权进一步巩固。
在客户生态上,英维克已进入英伟达、英特尔、谷歌等全球算力巨头的供应链体系,全面覆盖NVIDIA GB200、MGX等主流AI训练平台。冷板式液冷国内市占率超过40%,储能温控全球市占率超过35%,龙头地位明确。
财报中两个先行指标也传递出积极信号:
存货达25.07亿元,较年初增长154.95%,主要是未验收发出商品、备货库存及在制品增加
合同负债达6.65亿元,较年初增长188.42%,主要是预收客户货款增加
这两组数据意味着,公司在手订单充足,产能扩张和备货都在为后续交付做准备,行业高景气度已经传导至订单端。当前的核心问题在于,这些订单能否顺利转化为利润,以及何时转化为利润。
而利润转化的障碍,恰恰也是行业高速成长期的共性问题:
1.产能扩张期的费用前置:新基地建设、人员招聘、设备采购都发生在收入确认之前,短期会侵蚀利润
2.区域结构变化:海外市场拓展初期,为抢占份额可能采取更具竞争力的定价策略
3.汇兑波动:海外业务占比提升后,人民币汇率波动对财务费用的影响显著放大
4.收入确认节奏:大型液冷项目验收周期长,发货与收入确认之间存在时间差
04
短期阵痛还是长期拐点?
站在当前时点看待英维克的业绩与股价表现,需要区分短期波动和长期逻辑。
从短期来看,利润承压的局面可能还会持续一段时间。产能建设、人员储备、海外拓展都是需要持续投入的战略动作,费用端的压力不会立刻消失;汇兑损失受汇率波动影响,存在不确定性;部分项目收入确认延后的影响,也需要后续季度逐步消化。
但从中长期来看,液冷赛道的产业逻辑并未发生改变。AI算力的增长趋势明确,高密度算力对液冷的刚需属性不变,政策端对绿色算力的引导还在持续加强。英维克作为技术领先、客户优质、全链条布局的龙头企业,依然是行业红利的核心受益者。
存货和合同负债的大幅增长,更像是"黎明前的备货"——当行业真正进入规模化交付阶段,这些前置投入将转化为收入和利润的弹性。2026年被普遍视为液冷放量元年,行业爆发的大方向没有变,只是兑现的时间点比市场预期晚了一些。
对于液冷行业而言,英维克的业绩表现也具有样本意义。它折射出整个行业的共同处境:赛道景气度高涨,但从技术验证到规模化盈利,中间还有一段必经的爬坡期。企业需要在扩张速度和盈利质量之间寻找平衡,投资者也需要对产业节奏有更理性的预期。液冷这条赛道,终究不是赚快钱的地方,但它是AI算力时代绕不开的基础设施。龙头企业的短期阵痛,或许正是行业从"概念期"走向"兑现期"的必经之路。