英维克:海外暴增71%,利润为何下滑
精密温控节能龙头· 2026年半年报深读· AI算力与储能散热核心玩家
本篇基于英维克2026年半年度报告全文与最新行情,从六维财务体检、三大报表、在建工程、境内外业务,一路拆到客观评价与操作策略。所有数字均出自报告原文,结论力求有据可查。
| 30.17亿营收 同比+17.24% | 1.85亿归母净利 同比-14.32% | 0.62亿经营现金流 +126.45% | 61.81元 PE 160.97 · PB 22.05 |
行情截至2026年9月17日收盘
本文目录
核心结论 五句话读懂这份半年报
基本档案 这家公司是做什么的
01 六维财务体检 雷达图与逐维解读
02 三大报表速览 利润、资产、现金流
03 投资项目 在建工程与产能储备
04 境内外业务 海外高增的秘密
05 客观评价 困境、亮点与期待
06 股价与操作策略 估值锚与关键区间
核心核心结论:先说五句话
每一条都有报告出处,后面各章逐条展开
一、典型的增收不增利。上半年营业收入30.17亿元,同比增长17.24%;归母净利润却只有1.85亿元,同比下滑14.32%;扣非净利润1.75亿元,下滑13.22%。收入越涨、利润越薄的剪刀差,是本份财报最大的看点。(出处:报告第三节主要会计数据)
二、毛利率下滑是利润失速的第一推手。整体毛利率24.93%,同比下降1.22个百分点;其中机房温控23.34%(同比降2.49个百分点)、机柜温控26.77%(同比降1.32个百分点)。报告明确解释为国内竞争激烈、销售区域与产品组合变化所致。(出处:报告分产品毛利率表)
三、海外是最大亮点,且利润含金量更高。境外收入4.44亿元,同比大增71.39%,占比升至14.72%;境外毛利率高达48.20%,是境内20.92%的两倍有余。海外每多卖一元,对利润的边际贡献约为境内的三倍。(出处:报告分地区营业收入表)
四、现金流显著修复,但还没赚到真金白银的利润。经营活动现金流净额0.62亿元,同比大增126.45%,从上年同期净流出2.34亿转为净流入;销售收现比约98.7%。不过经营现金流仅相当于归母净利的0.33倍,自由现金流仍为负2.69亿元,回款质量改善但远谈不上宽裕。(出处:报告现金流量表)
五、资产端的两处隐忧,撞上22倍的市净率。应收账款30.24亿元,占总资产比例高达35%;存货15.52亿元,较上年末大增约58%,明显快于收入增速。而市场目前给到的估值是市净率22.05倍、市盈率(TTM)160.97倍,与净利率仅6.13%、利润负增长的基本面形成鲜明反差。高估值与弱利润的矛盾,是决定后市方向的核心变量。(出处:报告资产负债表、资产构成变动表)
档案公司基本档案
看财报之前,先弄清这家公司的底色:主营业务、行业地位与生意模式
| 公司全称 | 深圳市英维克科技股份有限公司(深圳主板) |
|---|
| 主营业务 | 精密温控节能解决方案与产品,覆盖数据中心与智算中心、算力设备、电化学储能、通信网络、电力电网、充电桩,以及地铁与新能源商用车空调 |
|---|
| 核心产品线 | 机房温控节能(占比56.36%)、机柜温控节能(35.39%)、轨道交通列车空调及服务、客车空调、电子散热等 |
|---|
| 行业地位 | 业内领先的精密温控节能方案提供商;最早涉足电化学储能温控并处于领导地位;Coolinside全链条液冷方案实现端到端覆盖,冷板通过英特尔测试验证并成为其至强6平台首位冷板液冷方案集成商(出处:报告第三节管理层讨论) |
|---|
| 典型客户 | 字节跳动、腾讯、阿里巴巴、三大运营商等数据中心用户;比亚迪、宇通等客车厂;上海、深圳、广州等地铁公司 |
|---|
| 报告期资产 | 总资产86.47亿元(较上年末+11.62%),归母净资产35.85亿元(+4.03%) |
|---|
一句话定位:国内精密温控节能设备龙头,机房温控与机柜温控(储能与算力散热)双轮驱动,是AI数据中心液冷与储能温控需求的直接受益者。收入体量站上30亿台阶,但盈利能力正处在结构调整的阵痛期;境外业务基数小、增速快、毛利高,是后续利润弹性的关键变量。
01六维财务体检
我们从盈利、成长、营运、偿债、资产质量、现金流六个维度为英维克打分(满分100),评分依据全部来自半年报原文数据
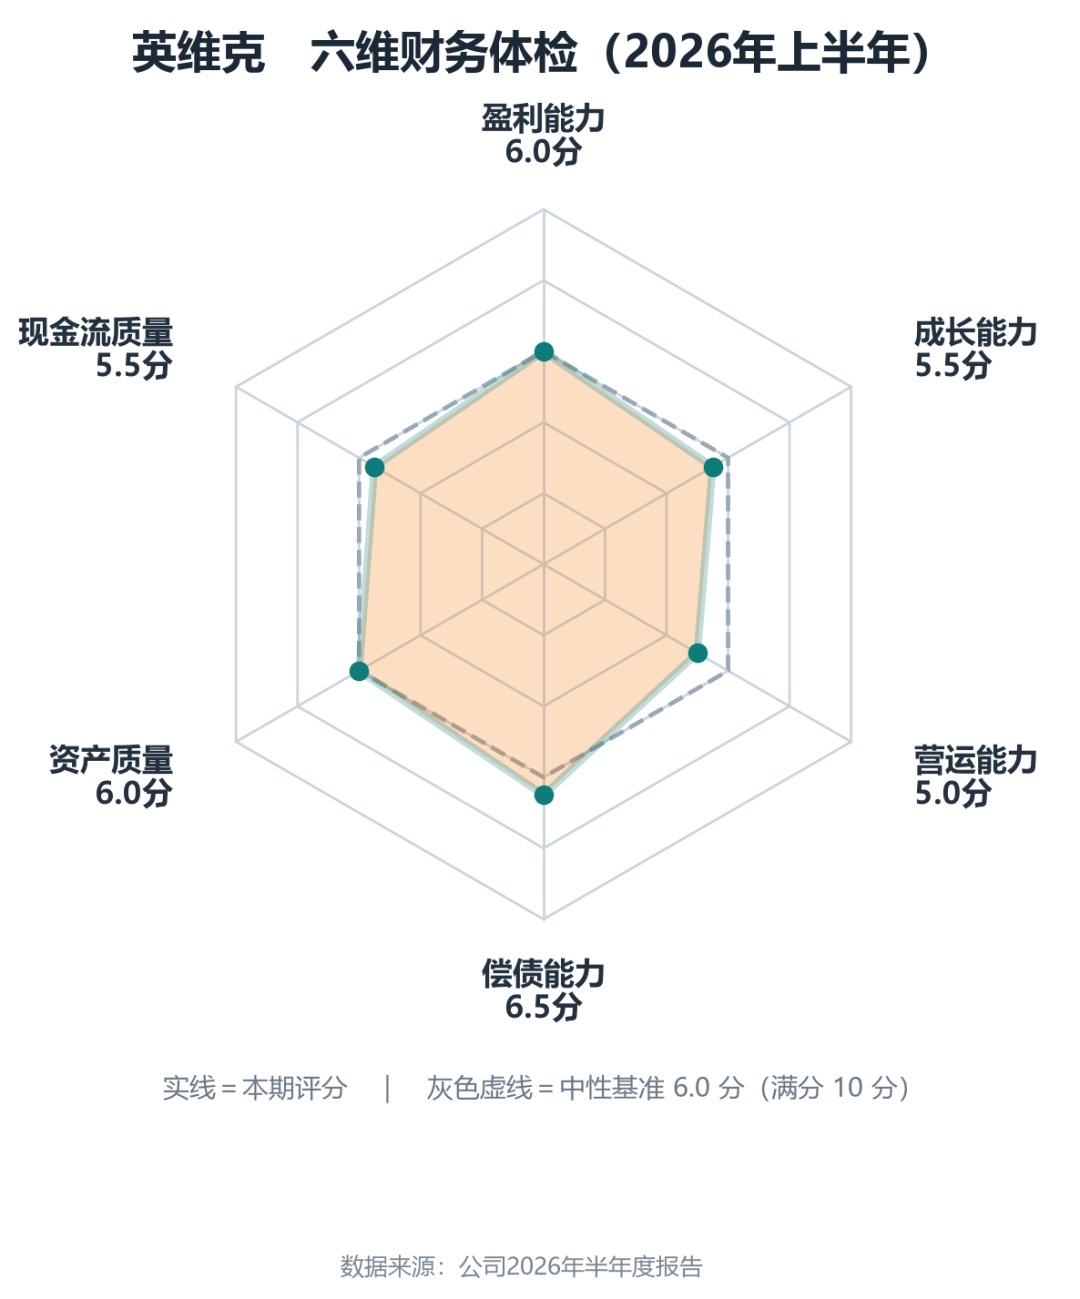 图1 六维财务体检雷达(基于2026年半年报数据测算)
| 维度 | 评分 | 关键依据(报告原文数据) |
|---|
| 盈利能力 | 60 | 毛利率24.93%、归母净利率6.13%、年化ROE约10.3%,但各项利润指标同比全线下滑 |
| 成长能力 | 55 | 营收+17.24%、海外+71.39%,但归母-14.32%、扣非-13.22%,成长质量打折 |
| 营运能力 | 50 | 应收周转183天(改善)、存货周转94天(变慢)、总资产周转0.70次/年,整体偏慢 |
| 偿债能力 | 65 | 负债率58.21%偏高,但净有息负债仅约4.13亿元,利息保障倍数约14.4倍,短债压力可控 |
| 资产质量 | 60 | 商誉仅0.60亿元(占资产0.69%)、受限资产4.22亿元(4.88%),但应收加存货占资产约53% |
| 现金流能力 | 55 | 经营现金流0.62亿元转正(+126.45%)、收现比98.7%,但现金流净额仅为净利的0.33倍 |
盈利能力:60分,利润率全线回落
上半年毛利率24.93%,同比下滑1.22个百分点;归母净利率6.13%,较上年同期的8.38%明显回落;加权平均净资产收益率5.19%(半年口径,年化约10.3%),同比下降1.98个百分点。四个盈利口径的读数都不算差,但方向一致向下。分板块看,占比最大的机房温控毛利率23.34%,同比降2.49个百分点,报告将其归因于区域销售组合与产品销售组合的变化;机柜温控毛利率26.77%,同比降1.32个百分点,主要受储能业务区域组合变化的不利影响。盈利的下滑不是某一单业务出了事故,而是结构性的、系统性的毛利率承压。
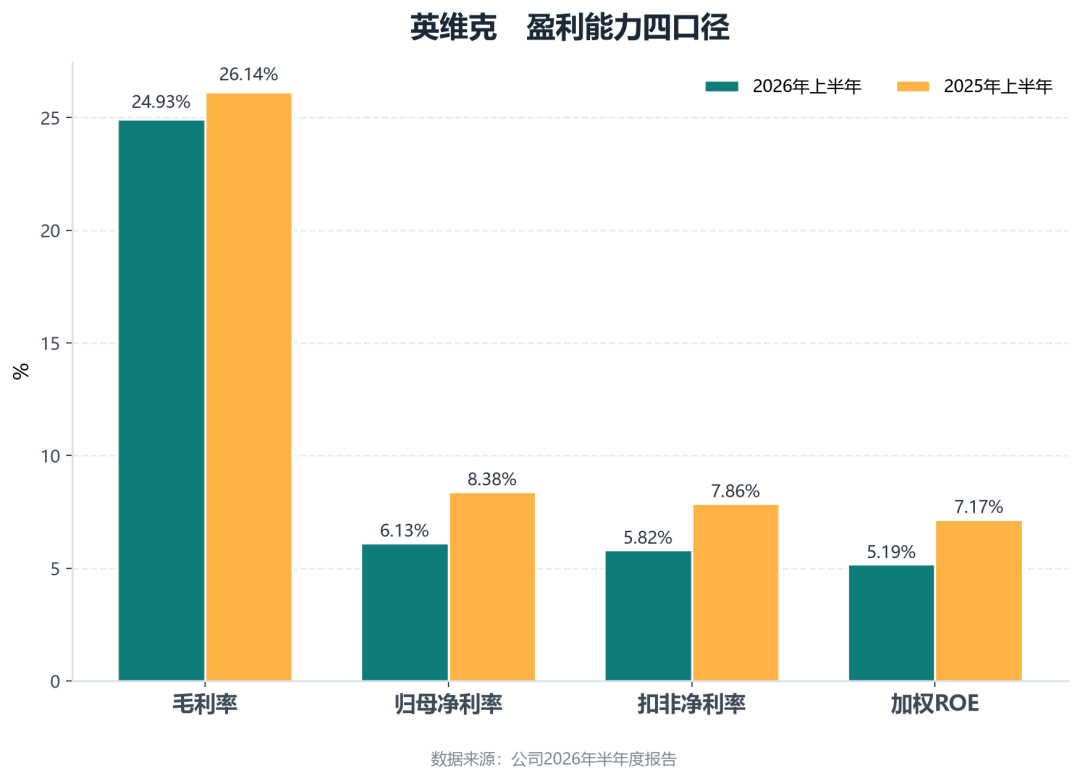 图2 四大盈利口径(2026年上半年,%)
成长能力:55分,量的增长没有换来利的增长
营收30.17亿元、同比+17.24%,在温控行业里仍属稳健;分产品看,机房温控+25.84%、机柜温控+15.28%、轨交空调+17.36%、客车空调+10.00%,四大主力板块全部正增长。但归母净利润-14.32%、扣非-13.22%,收入增量并没有有效转化为利润。唯一的结构性惊喜来自海外:境外收入同比+71.39%。成长性本身不弱,弱的是成长的含金量。
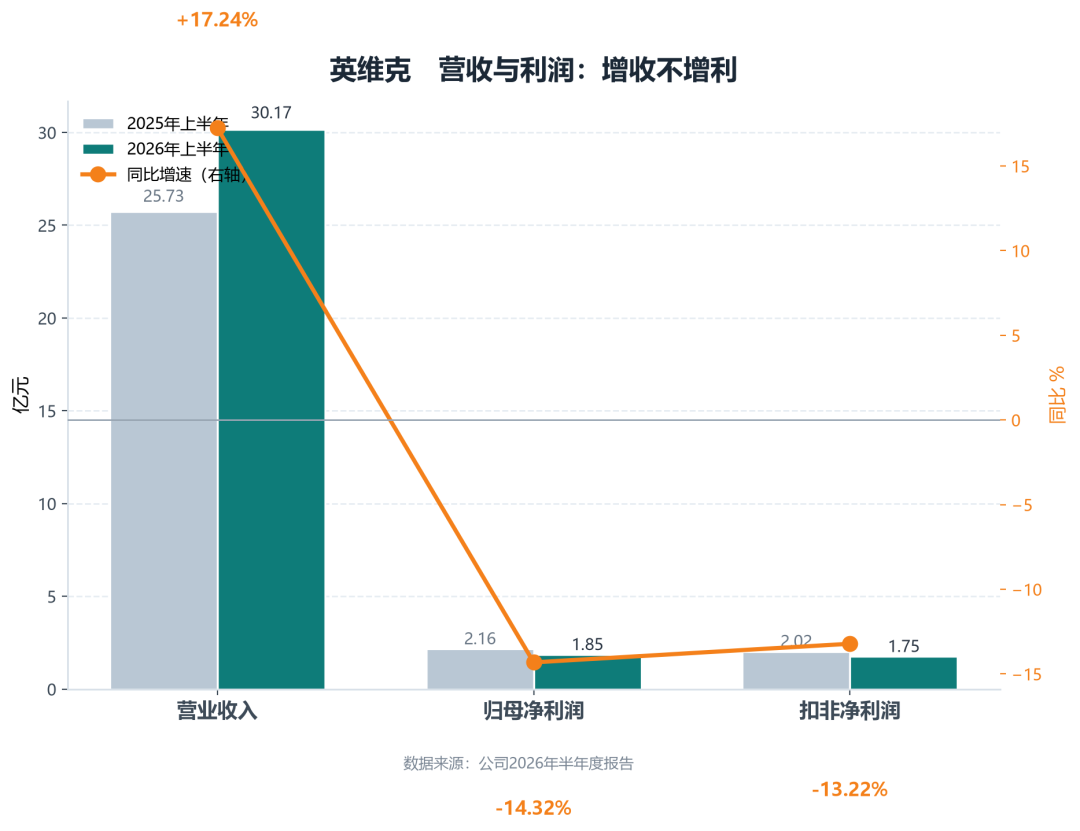 图3 营收与利润规模及同比增长(亿元、%)
营运能力:50分,回款改善但存货抬头
按年化收入测算,应收账款周转天数约183天,较上年同期的约217天明显改善,说明回款在提速;但存货周转天数从约70天拉长到约94天,报告解释为期末未验收项目的发出商品、备货库存与在制品增加。总资产周转率约0.70次/年,属于典型的项目制设备商节奏。营运的整体画像:客户账期长、备货前置,资金被产业链上下游两头占用。
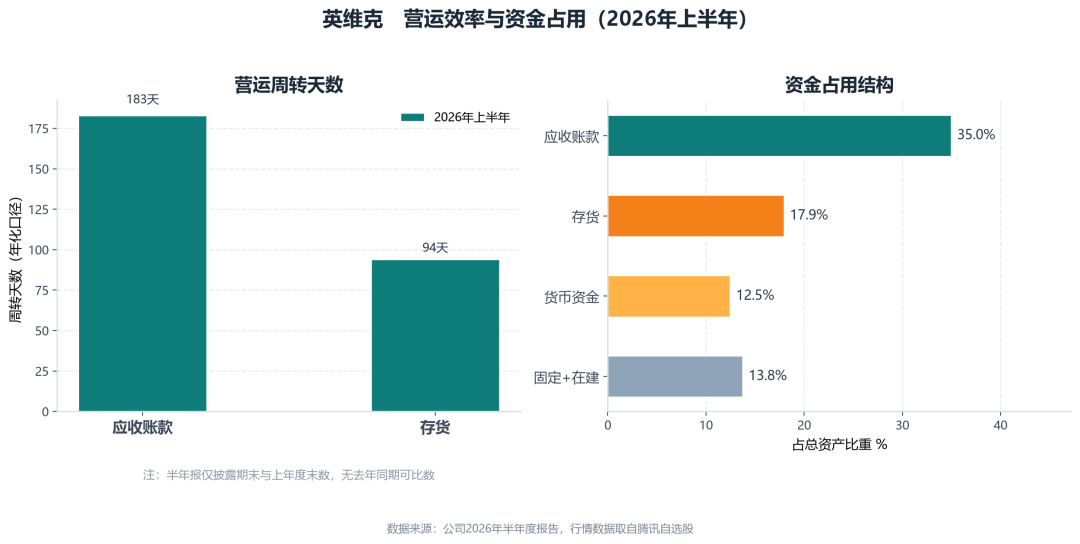 图9 营运效率:应收与存货周转天数对比(天)
偿债能力:65分,六维中最高分
资产负债率58.21%,看似偏高,但拆开看结构并不危险:有息负债合计约16.35亿元(短期借款9.80亿元、长期借款2.97亿元、一年内到期的非流动负债2.61亿元、租赁负债0.97亿元),而账上货币资金10.78亿元加理财产品1.44亿元合计12.22亿元,净有息负债约4.13亿元;利息费用0.17亿元,利息保障倍数约14.4倍,偿付利息毫无压力。需要留意的是短期借款较上年末增加2.44亿元,报告称系短期银行贷款增加所致,借钱更多是为了支撑备货与垫资,而非填补偿债窟窿。
资产质量:60分,干净但重
好消息是商誉只有0.60亿元,占总资产0.69%,并购包袱很轻(上海科泰收购形成的商誉多年未明显减值);受限资产4.22亿元,占4.88%,主要为承兑保函保证金与抵押借款对应的固定资产。坏消息是资产结构太重:应收账款30.24亿元(占35%)加存货15.52亿元(占17.95%),两项合计占总资产过半,这类资产的质量依赖下游客户的信用与项目验收进度,一旦下游资本开支放缓,减值压力会率先从这里冒头。本期信用减值损失0.15亿元、资产减值损失0.14亿元,已在利润表中有所体现。
现金流能力:55分,转正是质变,宽裕还谈不上
经营活动现金流净额0.62亿元,上年同期为净流出2.34亿元,一进一出改善近3亿元,是本份财报里最扎实的进步;销售商品收到现金29.77亿元,收现比约98.7%,收入基本都能收回来。但对照1.85亿元的归母净利,现金流覆盖率只有0.33倍;投资活动净流出3.31亿元(理财与在建工程投入),简单测算自由现金流约-2.69亿元。这家公司正处在赚来的钱继续砸进产能与备货的扩张期。
02三大报表速览
利润表看赚钱能力,资产负债表看家底,现金流量表看真金白银。三张表放在一起,才能看清这家公司上半年到底发生了什么
利润表:钱在哪个环节漏掉了
把30.17亿元收入拆开看:营业成本22.65亿元(同比+19.16%,快于收入增速,这是毛利率下滑的直接注脚),毛利7.52亿元。随后是四项费用的分流:销售费用1.10亿元(+9.09%)、管理费用1.33亿元(+28.98%)、研发费用2.27亿元(+15.70%)、财务费用0.41亿元(同比暴增2014.88%,报告解释为汇兑损失与利息支出增加)。再叠加增值税即征即退与政府补助带来的其他收益0.26亿元、信用减值损失0.15亿元与资产减值损失0.14亿元,利润总额2.24亿元,扣除所得税0.27亿元与少数股东损益0.12亿元,归母净利润1.85亿元。漏斗图很直观:收入涨了4.44亿元,毛利只增了约1.1亿元,费用端又多吞掉约0.8亿元,利润自然缩水。
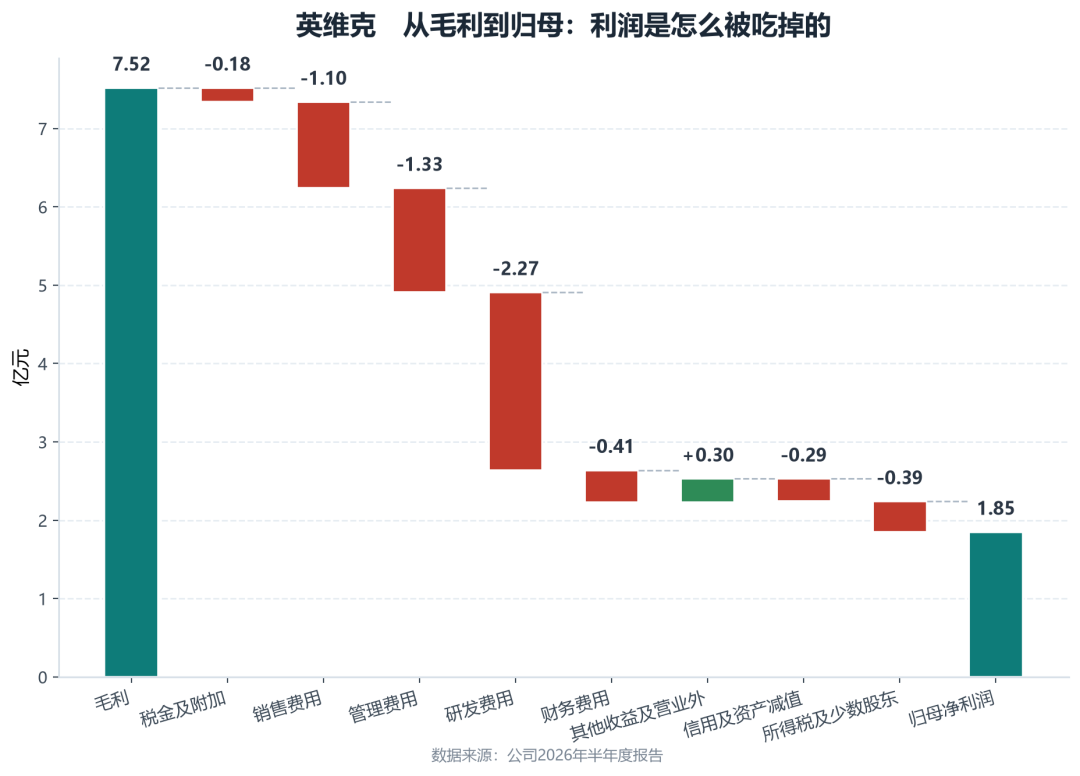 图4 利润拆解瀑布:毛利到归母净利的完整漏斗(亿元)
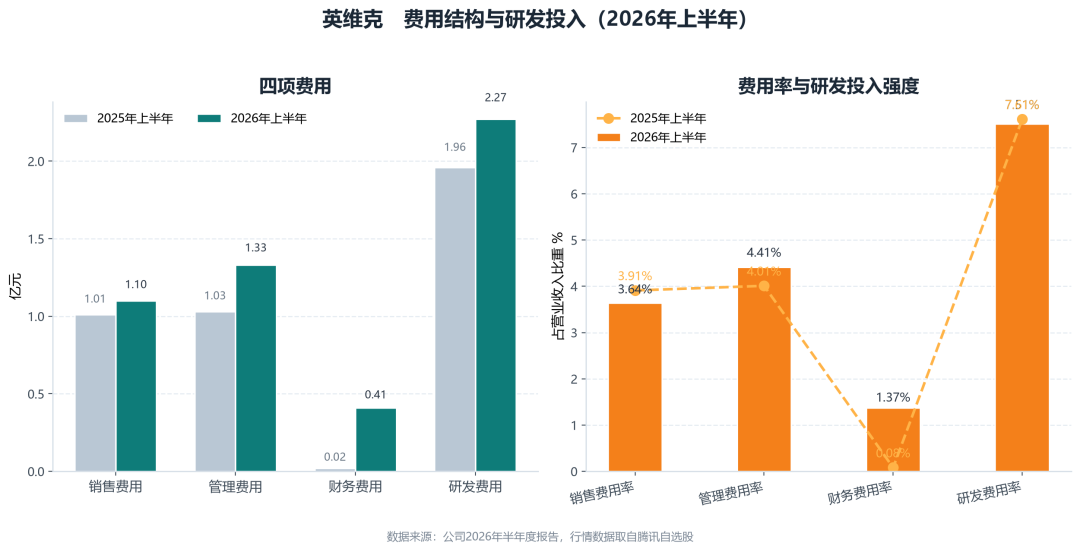 图8 费用结构与研发投入(费用率%、研发投入亿元)
值得单独说的是研发:上半年研发投入2.27亿元,占营收7.51%,同比仍增长15.70%。在全链条液冷、3D-TVC零功耗相变液冷、超薄门装液冷等新方向上的持续投入,是这家公司维持温控技术代差的门票。费用里真正的异类是财务费用:从上年同期的195万元跳升到4129万元,其中利息费用1669万元(翻倍),汇兑损失是另一大来源,出海业务把汇率风险也一并带了回来。
资产负债表:家底变厚,占用也变重
| 科目 | 期末 | 上年末 | 变动说明 |
|---|
| 总资产 | 86.47亿 | 77.47亿 | +11.62% |
| 应收账款 | 30.24亿 | 30.54亿 | 占总资产34.98%,绝对额高位略降 |
| 存货 | 15.52亿 | 9.83亿 | +57.8%,发出商品与备货增加 |
| 货币资金 | 10.78亿 | 12.37亿 | 占比12.47% |
| 固定资产 | 10.54亿 | 7.92亿 | 总部基地转固与设备购置 |
| 短期借款 | 9.80亿 | 7.36亿 | 短期银行贷款增加 |
| 归母净资产 | 35.85亿 | 34.46亿 | +4.03% |
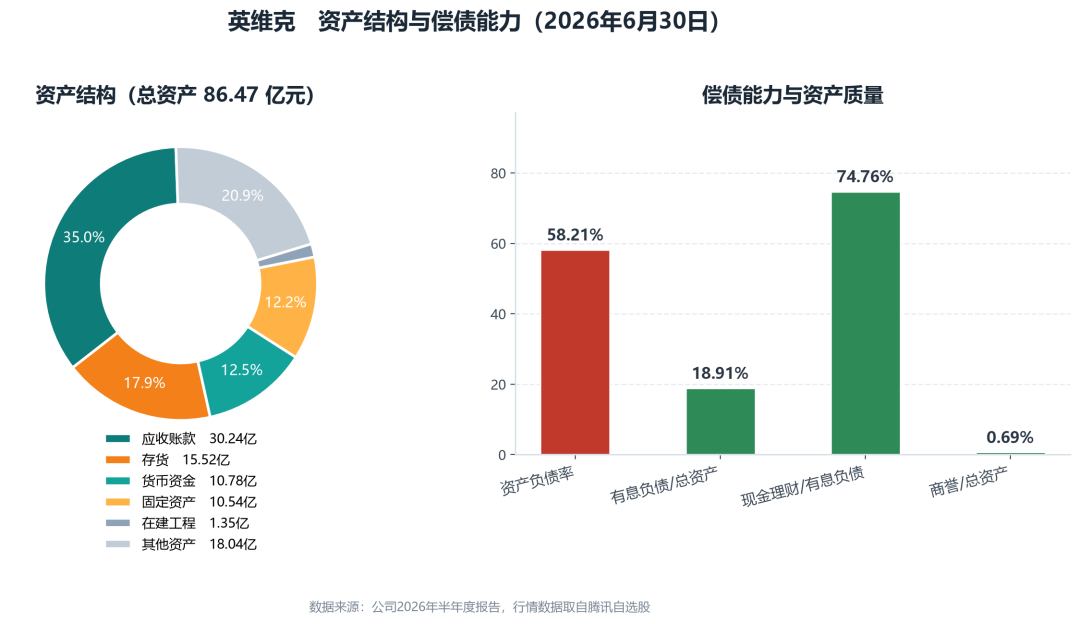 图10 资产结构与偿债能力(亿元、%、倍)
资产端的关键词是重:应收加存货占去一半以上资产,这是项目制设备商的共同宿命。负债端的关键词是结构:58.21%的负债率里,大头是应付账款19.07亿元与应付票据5.25亿元等经营性占款,真正的有息负债约16.35亿元,扣掉货币资金与理财合计12.22亿元后,净有息约4.13亿元。对上游供应商的占款能力,恰恰是龙头地位的副产品。商誉0.60亿元、递延所得税资产2.22亿元,资产质量总体干净。股本因2025年度权益分派与股票期权行权增至12.77亿股,每股净资产约2.81元,这是后文估值锚测算的基础。
现金流量表:一次重要的转正
经营活动现金流净额0.62亿元,上年同期净流出2.34亿元,同比改善126.45%。报告的解释朴素而可信:销售商品收款同比增加。投资活动净流出3.31亿元,流向理财产品与在建工程等长期资产;筹资活动净流入1.38亿元,同比降68.65%,因为偿还了更多到期借款。三项合计,现金及等价物小幅净增加。全年看,如果下半年延续上半年回款节奏,经营现金流有望继续为正,但3.31亿元的投资流出意味着公司仍处于净投入阶段。
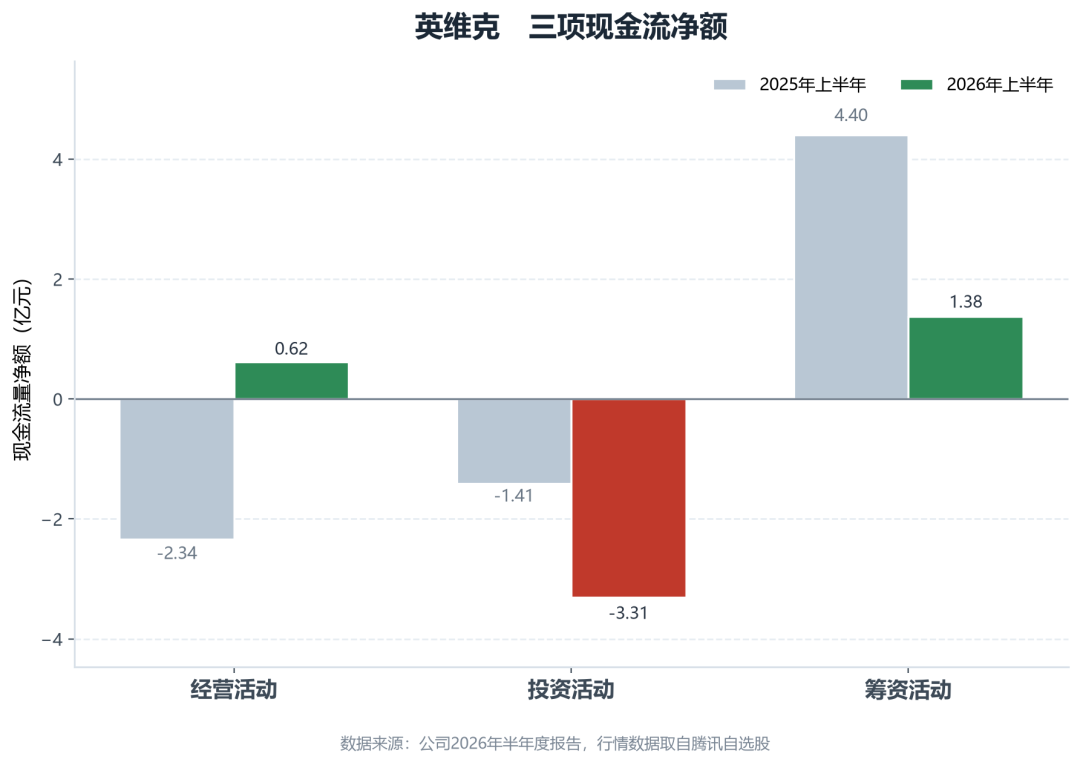 图7 现金流量三项净额(2026年上半年,亿元)
03投资项目:在建工程里的产能野心
半年报披露的重要在建工程项目(单项投资预算5000万元及以上),合计预算10.84亿元
| 项目名称 | 预算 | 累计投入占预算 | 工程进度 | 资金来源 |
|---|
| 英维克精密温控节能设备中原总部基地 | 3.50亿 | 89.15% | 94.17% | 金融机构贷款 |
| 精密温控节能设备华南总部基地三期 | 1.30亿 | 32.67% | 35.03% | 自筹 |
| 精密温控节能设备研发中心及生产基地(深圳) | 6.04亿 | 5.58% | 8.12% | 自筹 |
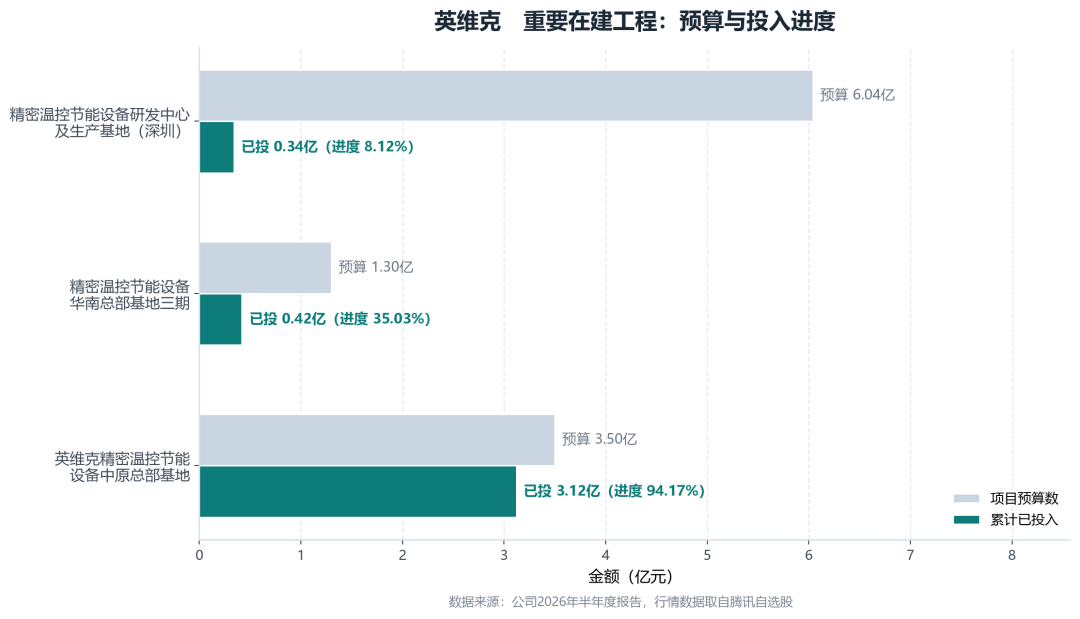 图11 重要在建工程项目:预算与累计已投入(亿元)
三个项目勾勒出清晰的产能梯度:中原总部基地投入近九成、进度94.17%,本期已将2.24亿元转入固定资产,接近收尾;华南总部基地三期进度约35%,处于建设中段;预算最大的深圳研发中心及生产基地(6.04亿元)刚起步,工程进度仅8.12%,是未来两三年的产能储备主力。需要提示的是,报告未披露上述项目的预计达产时间,具体投产节奏以公司后续公告为准。
报表的另一端印证了转固的力度:在建工程期末余额1.35亿元,较上年末的2.68亿元几乎减半(报告称系中原总部基地转固所致);固定资产则从7.92亿元升至10.54亿元。这意味着两点:一是新增产能陆续就位,为收入增长提供物理基础;二是转固后折旧将逐步计提,若下游需求不及预期,会反过来侵蚀利润率。产能扩张是机会,也是明年毛利率的潜在压力源。
04境内外业务:海外高增的秘密
先看盘子怎么切,再讨论海外能不能扛起利润大旗
分产品:机房温控挑大梁
| 产品 | 收入 | 占比 | 同比 | 毛利率 |
|---|
| 机房温控节能 | 17.00亿 | 56.36% | +25.84% | 23.34%(-2.49pct) |
| 机柜温控节能 | 10.68亿 | 35.39% | +15.28% | 26.77%(-1.32pct) |
| 轨道交通列车空调及服务 | 0.28亿 | 0.93% | +17.36% | 未单列 |
| 客车空调 | 0.21亿 | 0.71% | +10.00% | 未单列 |
| 其他(含电子散热等) | 1.99亿 | 6.61% | -21.05% | 未单列 |
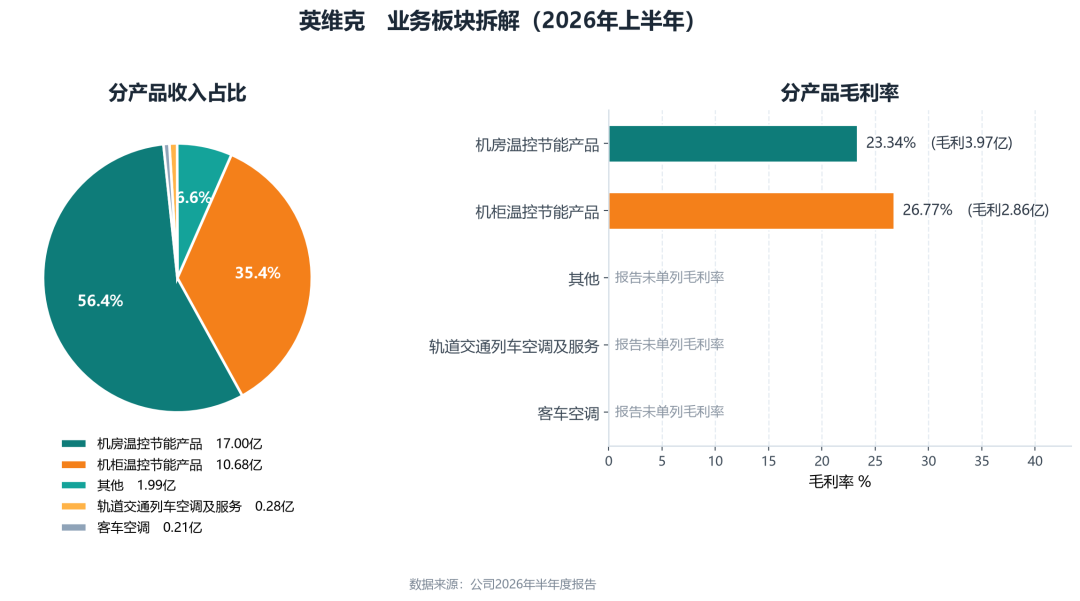 图5 业务板块:分产品收入占比与主力产品毛利率
机房温控(数据中心与智算中心场景)贡献过半收入且增速最快,是AI算力散热逻辑的直接载体;机柜温控(储能电站、基站、电网、充电桩场景)是第二支柱。报告还提到两个细节:一是冷链物流车冷机已成为客车空调板块的主要营收来源;二是轨道交通业务在行业建设低谷期仍实现正增长,上海、苏州市场份额居前,架修业务形成稳定的后市场收入。
分地区:境内是基本盘,海外是期权
| 地区 | 收入 | 占比 | 同比 | 毛利率 |
|---|
| 境内 | 25.73亿 | 85.28% | +11.17% | 20.92%(-2.06pct) |
| 境外 | 4.44亿 | 14.72% | +71.39% | 48.20%(-6.24pct) |
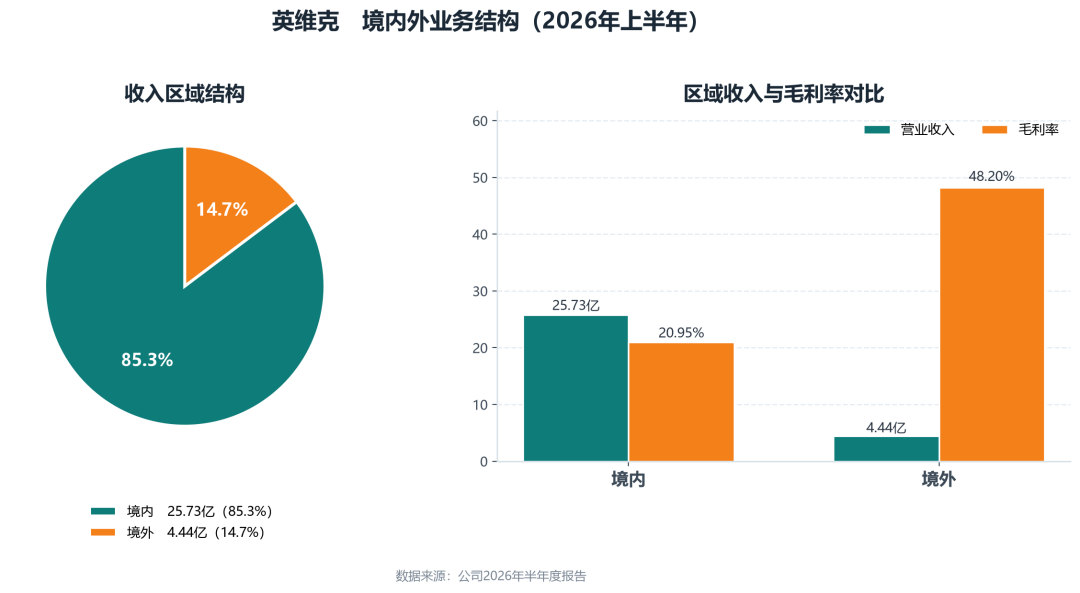 图6 境内外业务:收入分布、毛利率与同比增速
境内市场贡献85%的收入,但报告直言国内竞争激烈,境内毛利率20.92%还在继续下行;境外市场收入占比虽只有14.72%,却以71.39%的速度扩张,且48.20%的毛利率接近境内的2.3倍。做一个简单的静态测算:若境外收入占比每提升5个百分点、毛利率水平维持现有差距,对整体毛利率的拉动约1.4个百分点,足以覆盖今年全年的毛利率降幅。海外的支撑点并非偶然:公司在OCP全球峰会展出为国际头部客户定制开发的CDU产品,冷板方案通过英特尔测试验证,全链条液冷的端到端能力正在转化为海外订单。当然也要清醒:境外毛利率同比下降6.24个百分点,说明海外同样在卷,出海红利有半衰期。
05客观评价:困境、亮点与期待
三条线分开讲,每一条都尽量落到报告里的具体数字上,不做情绪化判断
困境
一、增收不增利,毛利率是系统性下滑。营收30.17亿元(+17.24%),归母净利1.85亿元(-14.32%),扣非1.75亿元(-13.22%)。营业成本22.65亿元同比+19.16%,跑得比收入快,直接把综合毛利率压到24.93%(同比-1.22个百分点)。拆到产品线上:机房温控23.34%(-2.49pct)、机柜温控26.77%(-1.32pct);拆到区域上,境内20.92%(-2.06pct)、境外48.20%(-6.24pct)。四个口径全部向下,不是某一块业务出事故,而是全线的价格与结构压力。(出处:报告主要会计数据、营业收入构成表、分产品分地区毛利率表)
二、财务费用一年多出将近四千万。财务费用0.41亿元,上年同期只有195万元,同比暴增2014.88%。其中利息费用0.17亿元,比上年翻倍;报告把财务费用的增长归因于汇兑损失与利息支出增加。出海把订单带回来了,也把汇率风险一起带回来了。(出处:报告财务费用附注、利润表)
三、一半以上的资产压在应收和存货上。应收账款30.24亿元,占总资产34.98%;存货15.52亿元,占总资产17.95%,较上年末的9.83亿元增加57.8%,明显快于收入增速,报告解释为期末未验收项目的发出商品、备货库存与在制品增加。两项合计45.76亿元,占总资产52.93%。(出处:报告资产负债表、资产构成变动表)
四、经营现金流刚够零头。经营活动现金流净额0.62亿元,虽然比上年同期的净流出2.34亿元是巨大进步,但对照1.85亿元的归母净利只有0.33倍;扣除3.31亿元投资流出后,自由现金流约-2.69亿元。赚的钱还不足以覆盖扩张的投入。(出处:报告现金流量表)
五、估值和当期盈利明显不在一个频道。市净率22.05倍、市盈率(TTM)160.97倍,对应的是净利率6.13%、利润同比负增长的现实。市场买的是液冷渗透率与AI算力散热的长期故事,但故事要兑现,得先看到毛利率止跌和海外占比继续抬升。(出处:公开行情数据、报告利润表)
亮点
一、海外是这份财报里最快的一块业务,而且利润含金量最高。境外收入4.44亿元,同比大增71.39%,占比从上年同期的10.07%提升到14.72%;境外毛利率48.20%,是境内20.92%的两倍多。静态测算:若境外收入占比再提升5个百分点、毛利率差距维持,对整体毛利率的拉动约1.36个百分点,足以覆盖今年1.22个百分点的降幅。(出处:报告分地区营业收入与毛利率表;测算为本人推算,非公司披露)
二、经营现金流由负转正是实打实的质变。从净流出2.34亿元到净流入0.62亿元,一进一出改善近3亿元;销售商品收到现金29.77亿元,收现比约98.7%,说明收入基本都收得回来,不是纸面繁荣。(出处:报告现金流量表)
三、利润结构干净,几乎没有靠非主业凑数。非经常性损益只有0.09亿元,扣非净利1.75亿元占归母净利的95%;投资收益仅84万元。这一点和很多同行形成对比:利润虽然少,但基本是主业挣出来的。(出处:报告主要会计数据、非主营业务分析)
四、液冷赛道的卡位是真的靠前。报告披露,公司Coolinside全链条液冷方案实现端到端覆盖,冷板通过英特尔测试验证并成为其至强6平台首位冷板液冷方案集成商;在OCP全球峰会展出为国际头部客户定制开发的CDU产品;同时在3D-TVC零功耗相变液冷、超薄门装液冷等方向持续投入。这类生态位不是靠低价能换来的。(出处:报告管理层讨论与分析)
五、资产负债表很干净。商誉0.60亿元,占总资产仅0.69%;受限资产4.22亿元,占4.88%;有息负债16.35亿元,扣除货币资金与理财后净有息约4.13亿元,利息保障倍数约14.4倍。没有并购爆雷的隐患,也没有短期偿付的火烧眉毛。(出处:报告资产负债表、资产权利受限情况、财务费用附注)
期待
一、海外收入占比能不能继续往上走。4.44亿元的体量还不算大,只要保持当前的增速节奏,占比每提升一个台阶,整体毛利率就有实实在在的改善空间。这是我在未来一到两个季度最想看到的数字。
二、产能落地和折旧的赛跑。深圳研发中心及生产基地预算6.04亿元、工程进度8.12%,华南总部基地三期进度35.03%,中原总部基地已到94.17%并已转固2.24亿元。固定资产从7.92亿元升到10.54亿元之后,折旧会逐步进成本,产能爬坡速度决定了这一步是加分还是拖累。
三、财务费用回到常态。汇兑损失是波动项,如果人民币汇率企稳、利率环境不再上行,这0.41亿元的费用有回落空间,对应到净利上的弹性并不小。
四、存货和应收的去化节奏。存货半年增加57.8%,其中大部分是尚未验收的发出商品。验收一旦集中完成,收入与回款会同步体现;反过来,如果项目延后,减值和资金占用就会同时压上来。
06股价与操作策略
以下为基于公开行情与财务数据的个人推演,不构成任何投资建议
截至2026年9月17日收盘,股价61.81元,当日微跌0.35%;总市值790.44亿元,市盈率(TTM)160.97倍,市净率22.05倍;52周最高93.52元、最低45.82元;近60日下跌28.95%,年初至今下跌24.71%。
走势和基本面有点错位。2025年下半年股价还在20元附近慢慢爬,2026年一季度借着AI算力与液冷的热度一口气冲到90元上方,最高摸到93.52元;随后进入宽幅震荡,7月还在80元附近,8月一度砸到46元附近,现在回到61.81元。也就是说,从最高点算回撤约34%,但从年初算仍然是下跌的。市场的分歧很清楚:一边是液冷渗透率提升带来的长期空间,一边是当期毛利率下滑和22倍市净率的现实压力。
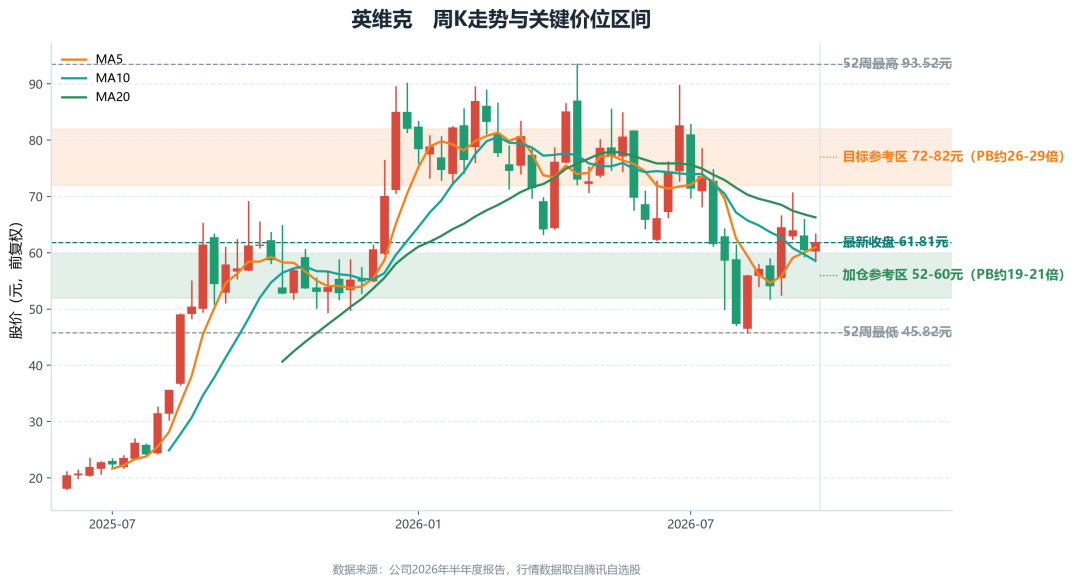 图12 周K走势与关键点位(前复权,区间基于估值锚测算,仅供参考)
我的操作思路
| 估值锚 | 每股净资产约2.81元(归母净资产35.85亿元除以12.77亿股),PB 22.05倍对应年化ROE仅约10.3%,估值主要押注液冷渗透率 |
| 加仓区间 | 52至60元(对应PB约19至21倍,也是8月急跌后的震荡中枢) |
| 目标区间 | 72至82元(对应PB约26至29倍,前期成交密集区) |
| 止损位 | 50元(跌破则说明8月的低点支撑失效) |
| 建议仓位 | 不超过5%,估值偏高、自由现金流为负、毛利率仍在寻底 |
| 持有期限 | 6至12个月,等待毛利率止跌与海外占比继续抬升 |
主要风险:国内温控价格竞争继续加剧、汇兑损失与利息支出推高财务费用、应收与存货计提减值、液冷技术路线迭代带来的方案替换风险、高估值在业绩不及预期时的回归压力。
说句实在话,英维克是那种"生意不错、报表难看"的公司。它的好,在于站对了位置:AI算力要散热、储能要温控、液冷要从选配变成标配,冷板能通过英特尔的测试验证,说明技术确实在牌桌上;它的难受,在于国内太卷,17%的收入增长换来的却是14%的利润下滑,毛利率被一点点磨掉。真正决定这只股票未来一年走势的,不是当期利润,而是两件事:海外能不能继续以七成的速度长大,以及毛利率什么时候止跌。这两件事出现明确信号之前,22倍市净率就是需要留一份清醒的地方。