来源 :ZAKER2026-09-30
2023 年初,工程机械龙头中联重科抛出了一个让资本市场侧目的计划:把旗下高空作业机械板块中联高机装进路畅科技,实现分拆上市。那会儿市场对"A 拆 A"还抱有热情,中联高机的估值在两年多里从 7 亿出头飙到近百亿,路畅科技这个市值不到 40 亿的小盘股,眼看要吞下一块比自己大两倍的资产。从哪个角度看,这都是一个漂亮的资本故事。
故事的结局没有漂亮。
2024 年 9 月,中联重科一纸公告,宣布终止分拆。理由写得克制——"市场环境较本次分拆事项筹划之初发生较大变化"。但市场读得懂潜台词。那段时间"A 拆 A"正在集体退潮,监管风向从"支持"转向"从严",年内超过 20 单分拆上市折戟。中联重科不是第一个退场的,也不是最后一个。
但它的代价是实打实的。
中联重科当初为了拿到这个上市平台,前后耗资约 14 亿元入主路畅科技。这笔钱花出去的时候,逻辑是通的:路畅科技有壳,中联高机有资产,两边一拼,高机板块就能独立融资,中联重科也能从分拆中兑现资产价值。问题在于,这个逻辑建立在市场愿意为"高空机械+智能座舱"这个组合买单的前提上。而 2024 年的 A 股,对这个前提投了反对票。
分拆终止之后的中联重科,像是被人抽走了一根预期支柱。股价一路走低,到 2026 年 9 月底,A 股报 5.86 元,今年以来跌幅达到 28%。这个跌幅放在工程机械行业整体承压的大背景下,不算完全意外——公司上半年归母净利润 21 亿,同比减少近 24%——但分拆失败无疑是雪上加霜。更微妙的是,当初为了推进分拆而引入的一批战略投资者,在终止后开始寻求退出,中联重科不得不出手收购中联高机少数股东的股权,等于把当初想"分出去"的东西又"收回来"。
路畅科技这边,日子同样不好过。
被中联重科收入麾下之后,路畅科技的业绩不仅没有好转,反而越亏越多。2023 年亏 2700 多万,2024 年亏 5500 多万,2025 年亏损扩大到 9300 多万。扣非净利润已经连续亏损八年,汽车电子业务虽然营收在增长,2025 年做到了 3.28 亿,同比增长超过 23%,但毛利率被行业竞争压得抬不起头,增收不增利。说白了,路畅科技一直在做正确的事——聚焦座舱域控、抬头显示这些汽车电子的核心赛道——但行业太卷了,卷到正确的事也不一定能赚到钱。
而中联重科当初入主路畅科技的核心目的,恰恰不是帮它做好汽车电子,而是把它当做一个装中联高机的"壳"。壳的使命没有完成,壳里的生意又一直不赚钱,这就成了一个尴尬的局面。
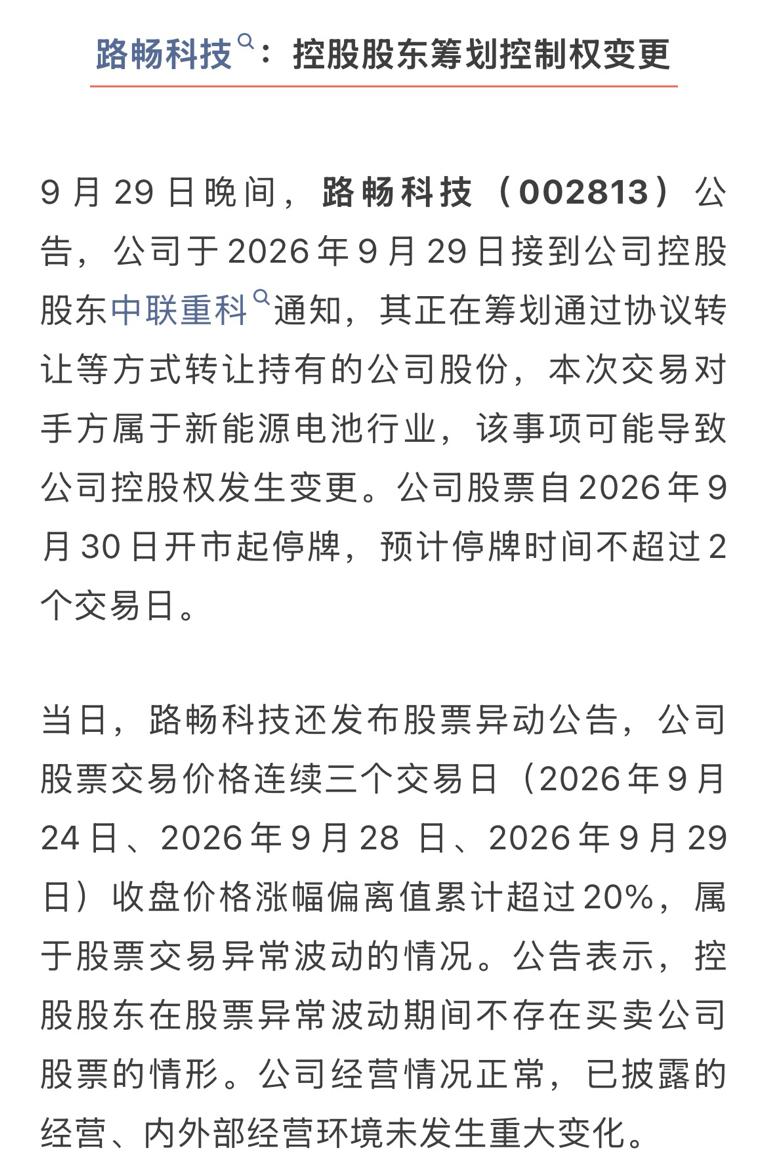
2026 年 9 月 29 日,路畅科技放量涨停,当晚公告中联重科正在筹划转让控股权,接盘方来自新能源电池行业。涨停的原因不难理解——市场终于等到了一个"出路"。中联重科要走,意味着路畅科技可能迎来新的东家,有了新的故事可以讲。但对于中联重科来说,这笔四年前的收购,从财务回报的角度看,几乎可以定性为失败。当初 14 亿的投入,换来的是一连串的亏损和一次未竟的分拆。
回头看这四年,两家公司各自得到了什么?
中联重科得到的是一个"烫手山芋"式的教训:分拆上市不是万能药,资本运作的窗口期比想象中短得多。路畅科技得到的则更加复杂——它在中联重科的体系里确实获得了战略上的重视,汽车电子业务从保守转向扩张,研发和产品线重新搭建了起来。但这些投入短期内无法转化为利润,而它作为"壳"的身份又始终悬在头顶,让市场很难单纯用一家汽车电子公司的逻辑来给它定价。
现在中联重科要走了。公告里的措辞很官方,说"尚存在重大不确定性",股票停牌,一切都在流程之中。但从趋势上看,这段关系已经走到了尽头。路畅科技会迎来新的控股股东,中联重科会带着中联高机继续走自己的路——据说高机板块的融资计划可能转向港股,这是后话。
四年前,中联重科入主路畅科技的时候,大概没有想过会是这样的收场。四年后,两边都没有从这段关系里获得当初预期的好处。分拆的梦想破灭了,中联重科的股价在低位徘徊,路畅科技的业绩还在亏损,唯一的变化是,双方终于可以不再彼此消耗,各走各的路了。
有时候商业世界里的"和平分手",不是因为双方想通了,而是因为都累了。中联重科累在资本运作的反复折腾,路畅科技累在既要转型又要当壳的双重身份。现在,一个转身去找新能源电池行业的新主人,一个继续深耕自己的高空机械主业。谈不上谁对谁错,只是这四年,终究是错付了。
希望各自安好吧。