恩捷股份一个月连落两子,4亿收SK旧厂,11.5亿全资湖北基地。
9月27日晚间,恩捷股份公告,控股子公司上海恩捷与亿纬锂能签署股权转让协议,以11.5亿元收购后者持有的湖北恩捷45%股权。交易完成后,上海恩捷持有湖北恩捷100%股权,这家规划16亿平方米产能的华中基地变成恩捷全资平台。
这已是恩捷一个月内的第二子。
9月中旬,收购的爱思开电池材料科技(江苏)完成工商变更,更名为常州恩捷,SK集团在华隔膜资产正式易主。
一边是4亿元接盘韩资亏损工厂,一边是11.5亿元现金收购合资股权,整合动作明显提速。
连续出手,收购两大隔膜基地
第一笔,4亿买下SK的亏损工厂。
爱思开的故事更像一场退出。这家公司由韩国SK Innovation设立,后转至SK ie technology旗下,工艺与恩捷同为湿法制膜,核心资产是8条基膜产线,设计年产能约9.4亿平方米,配套10条涂覆产线。
硬件不差,经营撑不住。爱思开2025年营收4.54亿元,净亏损4.38亿元,年末净资产18.99亿元。
亏损根源在客户结构,前十大客户收入占比2024年、2025年分别为98.22%、97.28%,几乎全是SK系关联公司。开机率长期偏低推高单位成本,形成恶性循环。
4亿元基础价款远低于账面净资产,对SK是认赔离场,对恩捷,收购成熟产能的周期和成本远低于自建,公告明确这是存量整合,不新增行业产能。常州资产改造后新增约10亿平方米有效产能,四季度逐步释放,重点是补强涂覆隔膜能力。
第二笔,11.5亿全资湖北恩捷。
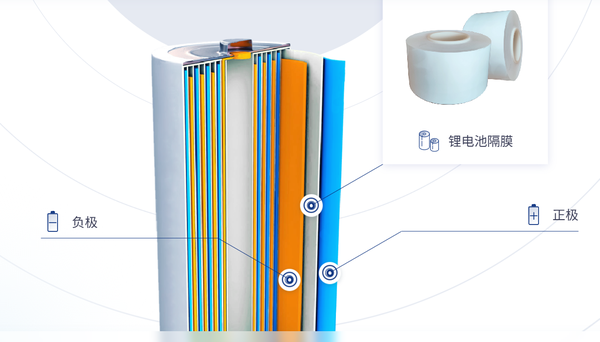
湖北恩捷是2021年底设立的合资公司,上海恩捷与亿纬锂能分别持股55%、45%,总投资52亿元,规划16亿平方米湿法隔膜及涂布膜产能,产线全部搭载在线涂布一体化工艺,建成之初优先保障亿纬的隔膜供给。
这家公司的业绩拐点刚出现。2025年全年净利润-476.98万元,2026年上半年营收约10.40亿元,净利润2.26亿元,实现扭亏。6月末资产总额约47.55亿元,净资产约16.19亿元,按交易对价测算整体估值约25.6亿元。
亿纬锂能的退出理由是优化资产结构、集中资源发展电池主业,同时回收投资成本、兑现部分收益。对恩捷,全资控股意味着拿到湖北基地全部产能调度与客户开发决策权,华中基地统一排产,灵活对接动力、储能订单,减少合资的沟通成本。
交易价款分期付款,属董事会审批权限,不构成关联交易和重大资产重组。
恩捷的家底
两笔交易背后,是恩捷业绩的强势修复。2026年上半年,公司营收86.71亿元,同比增长50.47%,归母净利润8.20亿元,同比增幅接近10倍。隔膜业务收入76.20亿元,同比增长58.09%,占总收入近九成,毛利率31.65%,同比提升17.99个百分点。境外收入15.57亿元,毛利率42.51%,明显高于境内。经营现金净流入11.62亿元,增长超4倍。
拉长看,2023年归母净利润25.27亿元,2024年转亏5.56亿元,2025年微利1.43亿元,今年上半年8.20亿元,一轮完整的下行与修复,前后两年。
产能方面,截至2025年底设计产能144亿平方米,当年销量128.4亿平方米,同比增长45.5%,产能利用率94.91%,基本满产满销。起点研究院SPIR数据显示,2026年上半年公司全球锂电隔膜出货量第一,全年出货预计近200亿平方米。
扩产的棋局
恩捷的产能棋盘上,落子不止这两处。
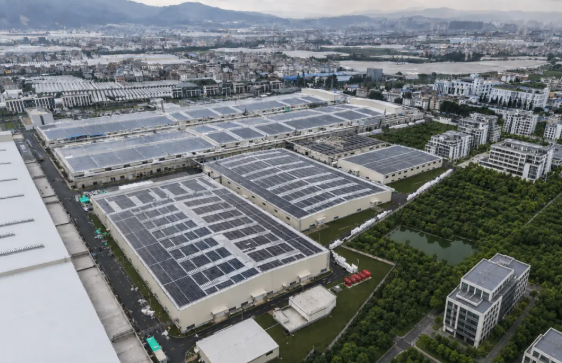
玉溪基地一期8条产线今年3月全线达产,二期8月起陆续投产,全部达产后形成16亿平方米规模。5月,公司宣布在四川自贡投资40亿元建设年产50亿平方米隔膜项目,规划16条产线,恩捷持股67%、当地合作方持股33%,预计2027年起投产,是近年最大单体扩产项目之一。
海外方面,美国工厂建设进度从2025年末的44.07%推进至今年上半年的60.75%。匈牙利的变数更大,德布勒森基地6月被暂停生产,复产审批仍在等待,二期规划悬而未决,原委见后文。
同样在5月,恩捷还放弃了两个项目,历时半年的青岛中科华联收购因对价谈不拢告吹,20亿元的马来西亚项目同步终止。整合存量、聚焦本土和北美,收缩东南亚,方向清晰。
行业的窗口期
恩捷敢在这个时点连续出手,底气来自行业供需的边际变化。
2026年全球湿法隔膜需求预计达411亿平方米,同比增长约30%,有效供给增速仅10%至15%,行业紧平衡。2025年下半年起,隔膜企业形成不扩产、不降价的共识,均价企稳回升。
结构上更紧缺的是高端产品。5微米超薄隔膜2026年需求预计达63亿平方米,同比翻倍,供给端产能仅60至70亿平方米,每平方米溢价0.4至0.5元,而恩捷2026年新增产能全部具备5微米生产能力。
同行也在动。2月,佛塑新材完成收购河北金力100%股权。5月,沧州明珠计划投资33.8亿元新建24亿平方米湿法产线,璞泰来计划投资56亿元新建基膜产线。深度调整与出清之后,行业资源向头部集中,收并购与自建双线并行,是头部企业的共同选择。
亮账单之外的几道题
激进整合的另一面,压力也在累积。
资金面首当其冲。一季度末,公司短期借款73.33亿元,加一年内到期的非流动负债23.12亿元,短债合计96.45亿元,货币资金28.89亿元,缺口近70亿元,应收账款76.91亿元。在这样的资产负债表上,自贡40亿元新项目加11.5亿元收购,资金安排是现实考题。合规风险不止在国内。
匈牙利工厂6月被当地环保部门勒令停产,理由是周边地下水检出铝及多种重金属超标,市政府提起刑事告发,消防部门随后又以灭火系统故障叫停全部厂区活动。公司此前把2月一次泄漏回应为冷凝水,与后续检测结论形成反差,信任一度受损。
9月出现反转,原检测实验室撤回报告,承认混淆了金属总含量与溶解态含量,数据不符合法规判定标准,恩捷委托四家独立机构在45个采样点复测均未超标,已申请解除停产令。
风波拖了三个月,暴露海外基地环保应急与政府沟通的短板。匈牙利新政府正收紧外资电池企业监管,CATL德布勒森工厂也在整改验收,欧洲产能合规成本系统性抬升。
税费问题今年集中暴露。1月无锡恩捷补缴企业所得税4402.47万元,5月江西通瑞补缴税款及滞纳金4610.27万元,6月珠海恩捷再补2959.56万元,合计含滞纳金超1.2亿元,欠缴周期反推普遍在两年上下,问题2024年前就存在。2025年4月,公司还因募集资金管理违规被云南证监局记入诚信档案。
更远处是固态电池。恩捷已有布局,半固态涂覆隔膜量产,与卫蓝新能源签订2025至2030年长单,锁定其80%采购份额,高纯硫化锂百吨级产线、硫化物固态电解质十吨级产线落地。但行业普遍预期2027年是全固态商业化的重要窗口,届时现有液态隔膜庞大产能的处置,需要提前打算。
结语
一个月内,4亿元接盘SK的亏损工厂,11.5亿元全资湖北基地,加上40亿元自贡新项目,恩捷在行业回暖窗口期把产能版图攥得更紧。买的、建的、收的,指向同一件事,在供需改善、集中度提升的当口,用最快速度把规模和高端产能优势固化。
隔膜行业上一轮洗牌淘汰的是高成本产能,这一轮卡位,考验的是龙头的资产负债表,也是它的全球合规能力。