随着具身智能进入产业化阶段,行业间的比拼逐渐转向谁能把算法、核心零部件、整机制造和真实应用场景连接起来,并且在成本可控的情况下持续交付。
中坚科技2026年前三季度的财务表现,展现了传统制造企业转型的真实样本。公司前三季度营业收入达到9.06亿元,同比增长39.66%,但归母净利润亏损7991.55万元,研发费用达到2.57亿元,同比增加297.68%。
公司从传统园林机械出发,逐步拓展到智能割草机器人,再到关节模组、四足机器人和人形机器人,不断延伸制造边界。
市场高度关注中坚科技传统制造能力与新兴机器人产业的协同效应。但研发投入最终能否转化为订单,产品能否形成稳定收入,以及持续投入会给现金流带来多大压力,还需要下一步观察。
收入增长近四成,利润却转负:
传统业务正在支撑一场高投入转型
第三季度业绩报告直接地反映了公司当前的经营状态。收入增长较快,利润端却出现明显承压。
此外,公司前三季度扣非归母净利润亏损8026.66万元。第三季度单季营业收入2.05亿元,同比增长40.22%,归母净利润亏损7230.08万元。单季度亏损占前三季度亏损的绝大部分,近期集中释放的费用投入直接影响了利润。
研发费用是其中最重要的变量。前三季度研发费用达到2.57亿元,同比增长297.68%,占营业收入的28.36%。第三季度研发投入约1.18亿元,主要投向具身智能及机器人业务。
管理费用和销售费用同步上升。前三季度管理费用1.34亿元,同比增长70.52%,主要与机器人子公司人员薪酬、咨询费及办公费用增加有关;销售费用4786.62万元,同比增长62.66%,与新产品宣传推广投入增加有关。
处于业务转型阶段的制造企业通常面临此类情况。机器人研发需要经历漫长的流程才能变现,资本对投入的耐心有限,支出必须尽快转化为产品竞争力和收入。
好在中坚科技的传统业务仍保持增长。2026年上半年,公司割草机收入达到4.37亿元,同比增长53.76%,占园林机械业务收入的65.15%;境外销售收入达到6.42亿元,同比增长39.31%。其中北美市场收入2.18亿元,同比增长295.89%。
传统园林机械业务仍有产品升级和海外拓展空间。割草机正在成为重要增长来源,骑乘式割草机等相对高附加值产品持续改善产品结构。泰国生产基地一期投产并贡献收入,进一步增强了海外制造能力。
传统业务积累的海外客户资源、供应链管理和精密制造经验,可以为智能割草机器人提供渠道和生产基础。相比从零开始,中坚科技至少拥有一套经过市场验证的制造和销售体系。
当前的收入增长尚未改善现金流状况。公司前三季度经营活动产生的现金流量净额为负2.69亿元,而去年同期为正4683.11万元,主要受购买商品、接受劳务支付的现金以及职工薪酬支出增加的影响。
持续增长的传统业务需要为新业务扩张提供资金。中坚科技接下来需要证明园林机械业务的经营韧性,同时加快推动机器人研发投入产生回报。
从关节模组到人形机器人:
中坚科技正在延伸制造能力的边界
机器人产业向工程化和商业化过渡,中坚科技顺势进入具身智能赛道。
据工信部数据显示,今年上半年我国人形机器人整机产品已突破400款,产量超过4万台,预计全年产量将突破10万台。机器人产业迈向规模化阶段,产品运行的稳定性和成本控制能力,直接决定商业化进度。
中坚科技选择沿着核心零部件向整机延伸。
核心零部件方面,旗下中坚智氪已经实现全系列一体化关节模组自研与量产。相关模组外径覆盖63毫米至125毫米,峰值扭矩覆盖24至400牛米。其中一款外径83毫米的产品重量为360克,集成电机、行星减速器、驱动器、双编码器和力矩传感器。
关节模组直接决定机器人的负载能力、运动精度和整机成本。中坚科技依托经验切入这一环节,相关产品目前已用于自研机器人,还向外部供货,为零部件业务独立发展提供了基础。
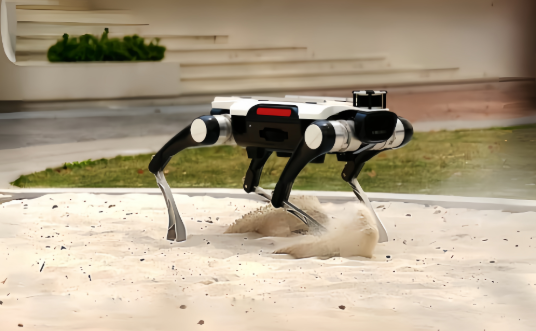
整机方面,公司推出了灵睿P1四足机器人,主要面向电力巡检、应急消防和工业巡查等专业场景。产品配置激光雷达、双光相机和红外热成像等设备,并披露了参与消防演训、水库大坝检测及工业巡检试点的进展。
人形机器人承担着公司更长期的技术探索任务。2026年7月17日,旗下上海桦之坚推出概念人形机器人ZERO,在世界人工智能大会公开亮相,标志着公司已经进入整机研发和产品展示阶段。
公司同步参股海外机器人企业1X,1X获得过OpenAI、英伟达、三星电子等资本支持。这笔投资有助于中坚科技接触海外技术路线和产业资源。
2026年10月30日,公司旗下机器人业务品牌升级为“元思无界”,英文品牌名为TOPBOT,定位于高端具身智能消费级市场。目前算法与数据方向占整体研发投入的66%,后续将继续建设算力、仿真平台、多模态数据和整机工程能力。
中坚科技多线并进的业务布局有助于建立技术协同,但也增加了管理复杂度。面对各项业务的差异,公司需要找到最先形成规模收入的业务,避免投入过于分散。
外部资本进入之后,
真正的考验是订单和现金流
外部资本支持已经开始介入中坚科技的机器人业务。
2026年8月,公司旗下上海桦之坚引入产业投资机构及广东豪美新材等外部投资者,合计增资3亿元。资金可以支持机器人业务技术研发和产业化,分担了上市公司的长期研发压力。
在现有产品矩阵中,智能割草机器人最有机会率先兑现收入。
2026年10月30日,公司在投资者关系活动中表示,智能割草机器人海外市场订单交付正在有序推进,产品覆盖RTK+VSLAM、3D LiDAR+Vision、Pure VSLAM等不同技术方案,应用场景从小型庭院延伸至大型场地。
该业务与传统园林机械高度协同,可以直接复用已有经验和资源,降低拓展成本。自动化程度、定位精度和避障能力提升,也为产品升级提供了明确方向。
人形机器人的商业化验证周期则长得多。复杂环境感知、运动控制和任务泛化能力有待突破,客户采购前必须看到机器人在具体工作中展现出稳定的效率和成本优势。
未来几个季度,重点跟踪中坚科技三个指标:机器人业务收入的独立披露进程,关节模组外部客户的拓展情况,以及研发费用增速趋势。
公司的资金链状况同样不能忽略。前三季度经营现金流大幅净流出,短期借款较年初增加约1.50亿元。尽管子公司获得外部增资,上市公司整体依然面临资金考验。传统业务必须保持足够的造血能力来支撑持续的研发投入。
公司已于2026年10月终止此前的H股上市计划,未来将视情况重新申报。现阶段机器人业务的资金需求,仍需要依靠内部资源和外部资本共同支持。
结语:制造能力可以成为起点,
订单才是第二增长曲线的终点
中坚科技的转型已经有了相对完整的业务框架:传统园林机械提供收入基础,智能割草机器人推进近期商业化变现,关节模组和四足机器人拓展专业市场,人形机器人则代表长期技术方向。
2026年,公司完成了研发体系和产品矩阵的初步搭建。研发投入建立技术储备,制造能力降低产业化门槛。未来只有依靠持续的产品交付和真实收入,才能让机器人业务撑起公司的增长。