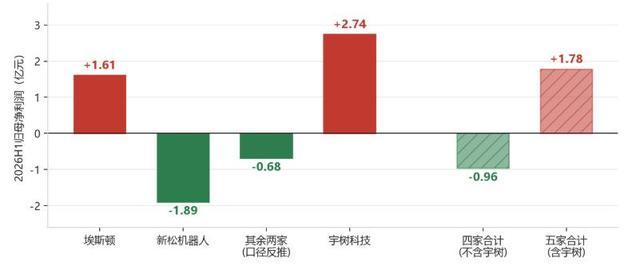
埃斯顿上半年挣了1.61亿,但真正靠卖机器人赚的,只有7000万出头。
这个数字放在它68.22%的资产负债率——四家A股本体厂里最高的——面前,很容易让人得出一个判断:这是一家现金流绷得很紧的公司。但把中报拆开看,结论没那么简单。它的压力不在眼前,而在未来一年半的时间里。
2026年3月H股上市,埃斯顿拿到约14.86亿港元融资,6月末货币资金账面余额18.24亿元——相比2025年末负债率78.5%的位置,这笔钱直接把最危险的时刻推远了。
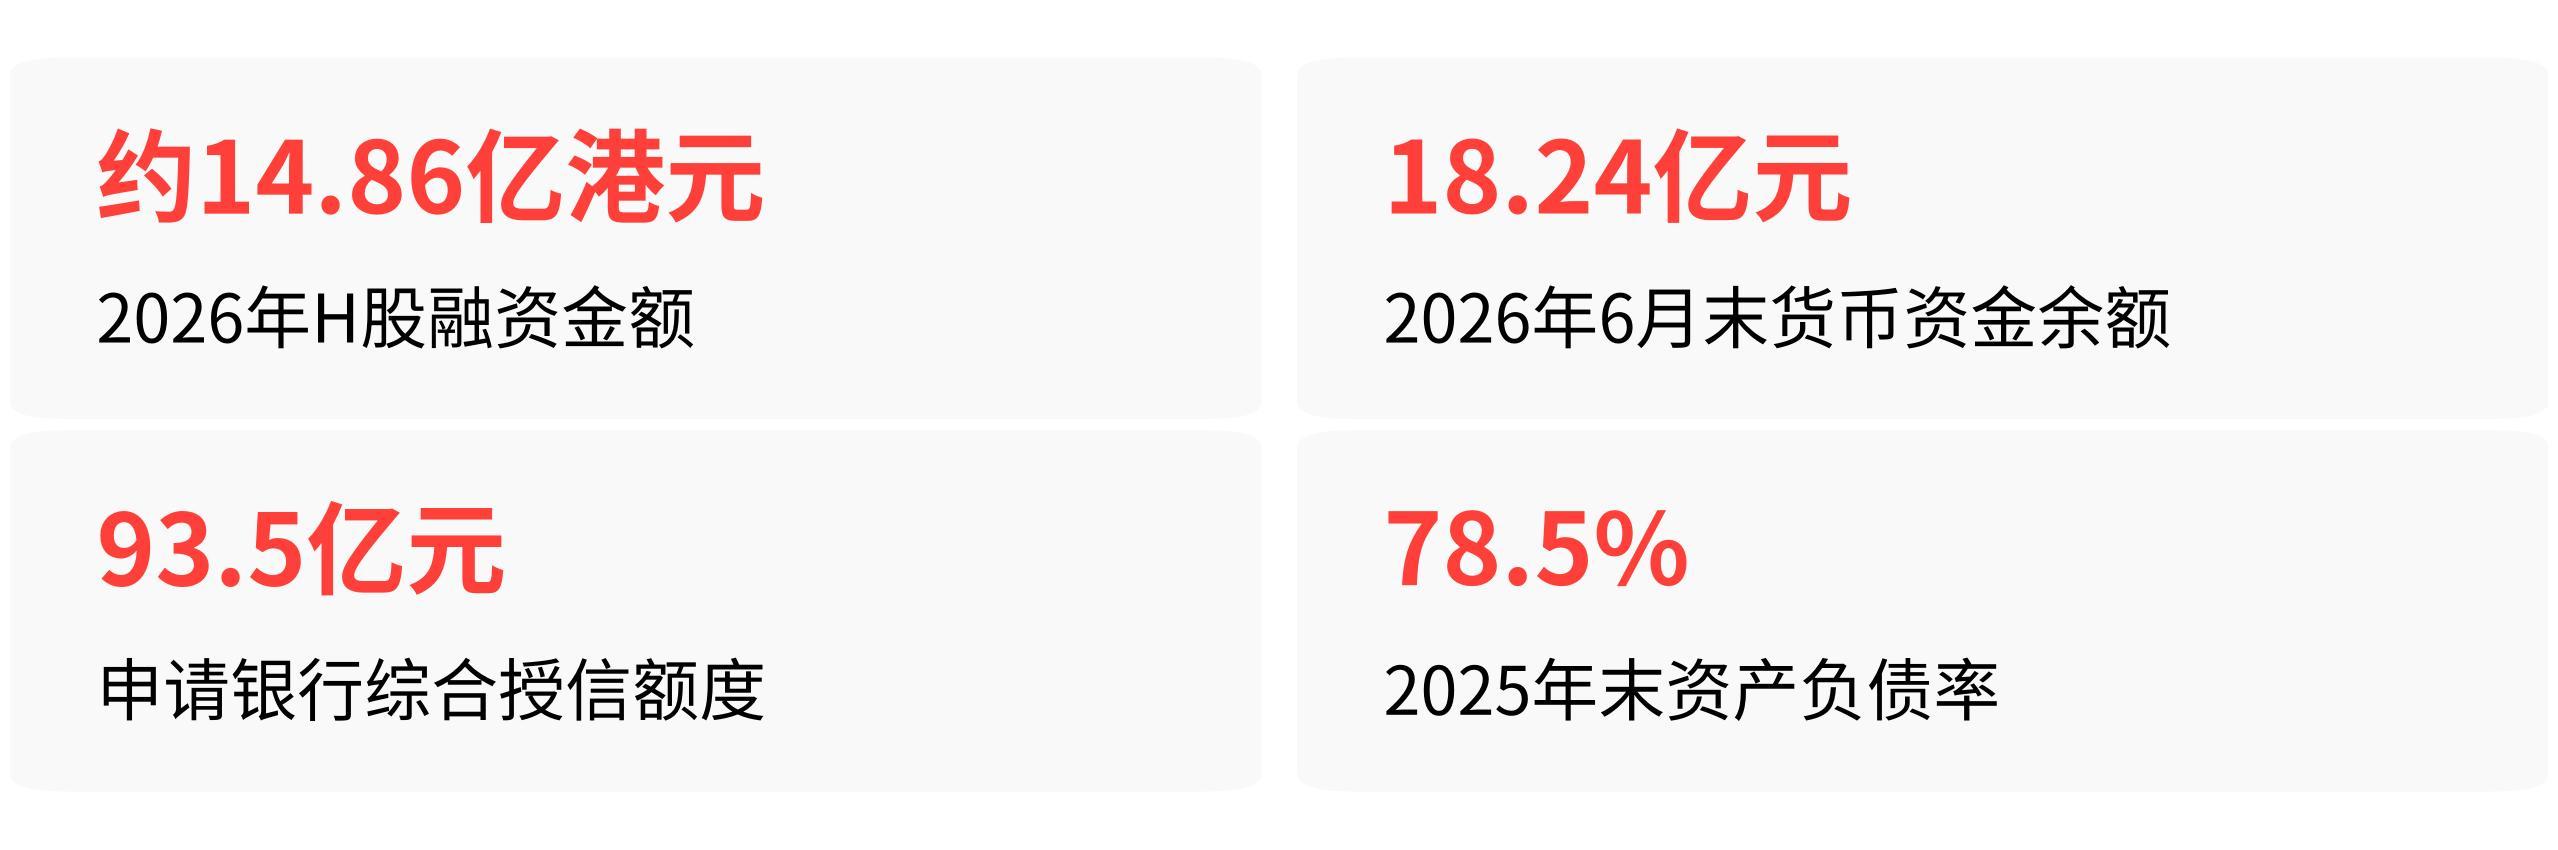
同时,公司3月公告申请了93.5亿元银行综合授信额度,虽然实际提款规模未公开,但这个授信框架给了它一笔随时可调用的缓冲资金。短期来看,眼前没有流动性危机。
但账上钱够用,不等于现金流安全。
主业造血能力,一年只赚了七千万
上半年归母1.61亿,数字好看,但拆开一看,其中约9950万元来自参股公司南京工艺资产重组产生的公允价值变动收益——本质上是股权置换带来的账面增值,不是现金流入。扣掉这部分,主业扣非净利润约7017万元。
这个数字是什么水平?一年12个月,半年赚7000万,换算下来主业一年贡献约1.4亿。而埃斯顿的财务费用率是2.93%,对应上半年25.78亿营收,财务费用大约7500万——主业扣非利润几乎只够覆盖利息。
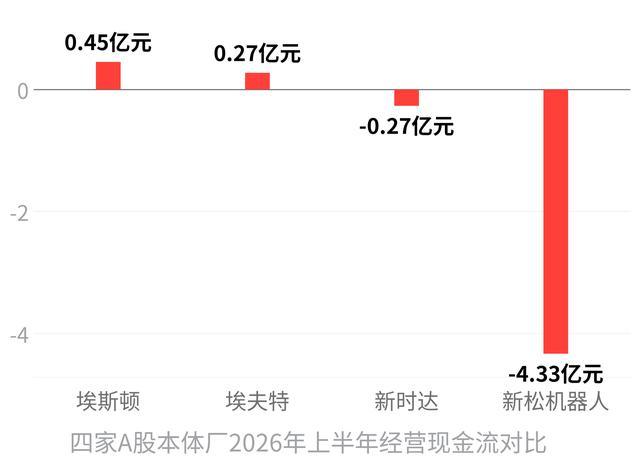
现金流端同样不宽裕。上半年经营现金流净额0.45亿元,同比由负转正,但一季度曾净流出1.47亿元,二季度才勉强回正。这个改善靠的是强化应收账款管理、加快回款,不是主业盈利能力突增带来的自然增长。如果下半年下游需求转弱,这个转正趋势随时可能被打破。
对比同行看得更清楚。四家A股本体厂上半年经营现金流,埃夫特微正2712万,新松机器人-4.33亿,新时达-2684万——埃斯顿的0.45亿已经是最好的一位。但"四家里最好"的参照系本身就很低:这群本体厂整体还在失血,埃斯顿只是流血最少的那一个。
两笔硬支出,横在2027年之前
真正给现金流上压力的,是接下来的硬性支出。
第一笔是9.75亿商誉炸药。2024年公司集中计提了3.45亿元商誉减值,全年巨亏8.1亿,但账面剩余商誉仍有9.75亿,占归母净资产近三成。核心标的德国Cloos上半年营收5.43亿,净利润亏损1527.36万元——如果下半年经营继续恶化,2026年年报就可能触发新一轮减值测试。
商誉减值不消耗现金,但它会直接冲击利润表和净资产,进而影响银行授信的提款条件、融资成本,间接压缩现金流空间。
第二笔是4.87亿元关联收购。8月,公司公告以现金收购控股股东参股的埃斯顿酷卓100%股权,标的评估增值率901.2%,对价全部用现金支付。埃斯顿酷卓2025年亏损5299.85万元,2026年1-4月继续亏损1265.82万元,并表后将直接拖累上市公司利润。
虽然业绩对赌要求2027年营收不低于1.2亿、协作板块扣非不低于1500万,但这是预测性指标,能否兑现未知。4.87亿现金从18.24亿资金池里划走,出的不是小数目。
2027年下游订单规模化落地前,它在赌什么
埃斯顿目前的现金流策略是一条清晰的时间线:用H股融资和银行授信撑过2026-2027年的投入期,等到人形机器人订单规模化落地接上现金流。
它的底气来自行业位次。MIR睿工业数据显示,2026年上半年埃斯顿在中国工业机器人市场全品牌出货量位列第一,连续六个季度保持领先,连续八年国产第一。工业机器人主业上半年毛利率31.69%,同比提升4.69个百分点,主营业务盈利能力确实在修复。
埃斯顿工业机器人相关业务场景
但修复的规模和速度,能不能填上资金缺口,是另一回事。上半年国内收入同比下降8.82%,公司称"主动压降低毛利业务",但本质是行业价格战下以价换量。海外收入虽增长25.06%达9.36亿元,基数仍然有限。
简单算一笔账:主业扣非一年约1.4亿利润,加上海外继续增长、国内结构优化,乐观估计2027年扣非做到2-3亿。但仅收购酷卓就花了4.87亿,加上潜在的商誉减值、日常资本开支,现金流仍然紧平衡。
93.5亿授信可以随时提款,但提款意味着负债率重新上升——68.2%的资产负债率在行业里已经是最高,再加杠杆的空间有限。
结论很清楚:埃斯顿当前现金流没有迫在眉睫的危险,2026年活着没问题。但它的安全垫厚度完全取决于两件事——主业扣非利润能不能持续改善,以及人形机器人订单在2027年能不能如期规模落地。如果这两件事有一件没兑现,账上那18亿现金,花起来会比想象中快很多。