在国内主动收缩、海外加速扩张,埃斯顿上半年净利润增长2314%的同时,股价却在一个月内三次跌停——市场用真金白银投出的不信任票,指向了同一个疑问:这份利润到底有多少是真正靠卖机器人赚来的?
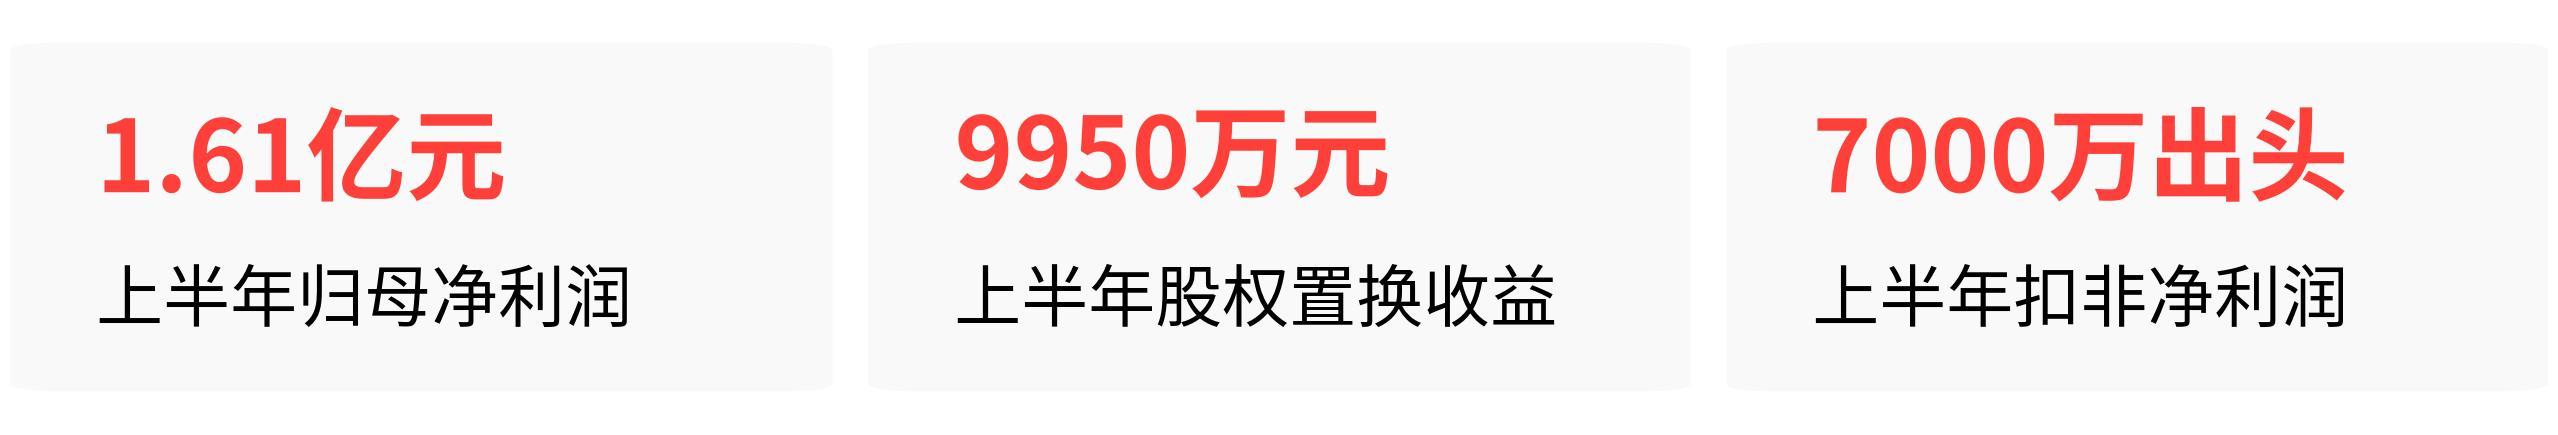
翻完半年报会发现,1.61亿元的归母净利润里,超过一半来自一笔跟主业没关系的股权置换收益。参股公司南京工艺与南京化纤完成资产重组,埃斯顿手里那点股权公允价值往上跳了一截,账上多了9950万元。扣掉这笔一次性收益,扣非净利润只有7000万出头。
但把这7000万直接贴上“主业疲软”的标签,同样会错过更关键的变化——毛利率在往上走,而且是靠主动砍掉不赚钱的订单换来的。
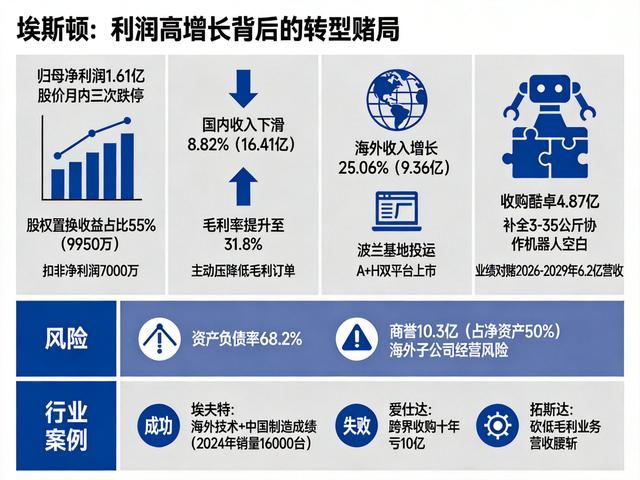
埃斯顿上半年国内收入16.41亿元,同比下滑了8.82%,官方在半年报里说得很直白:这是“主动优化结构、压降低毛利业务”。效果摆在那——综合毛利率从去年同期的27.6%直接拉到31.8%,工业机器人业务毛利率涨了4.69个百分点。
这个动作的潜台词是,埃斯顿正在退出那个拼价格、比谁更能扛亏损的低端市场。过去几年,国内工业机器人低端机型同质化严重,价格战打到最后谁都不赚钱。埃斯顿的策略是用短期营收下滑,换一个能持续赚钱的产品结构。不是被动挨打,是主动把战场换到高毛利订单上。
海外市场是当下埃斯顿最确定的增长引擎。上半年海外收入9.36亿元,同比增长25.06%,占总营收比例已经拉到36.33%。今年3月在港交所挂牌,募了约14.86亿港元,成为国内工业机器人行业第一家A+H双平台上市公司。
同期波兰仓储与制造基地正式投运,中国供应链的效率和欧洲本土交付能力正在打通。
但海外的高增长不等于高确定性。埃斯顿的管理层在半年报风险提示里也坦承了三个核心压力:海外地缘政治风险、通胀成本压力,以及多笔历史海外收购积累的大额商誉——一旦海外子公司经营不及预期,减值会直接冲击利润。
德国子公司Cloos上半年归母净利润还是负的,亏了1500万。
更关键的是客户结构。目前埃斯顿进入了欧洲部分头部汽车零部件和一般工业客户的供应商名录。发那科、ABB在高端产线的品牌认知和渠道壁垒,不是靠价格优势就能在短期内撬动的。
9月7日,埃斯顿完成了对酷卓100%股权的收购,交易总价4.871亿元,标的正式纳入合并报表。
这笔收购补上了埃斯顿产品矩阵里最关键的一块拼图——酷卓主打3到35公斤负载的协作机器人和具身智能机器人,刚好落在埃斯顿传统重载工业机器人和纯人形机器人之间的空白地带。
酷卓的Codroid 02人形机器人已经在3C、汽车工厂小批量落地,核心研发团队还参与了国家首批人形机器人国家标准制定。但商业上,酷卓现在还是亏损的——2025年全年净亏5299.85万元,2026年1到4月又亏了1265.82万元。
收购评估增值率901.2%,高溢价对应的是交易双方签下的业绩对赌:2026到2029年累计营收不低于6.2亿元,协作板块扣非净利润累计不低于6600万元。
埃斯顿的算盘是,酷卓的技术和产品放进自己现有的工业客户体系里,交付周期和客户导入成本会远低于独立创业公司。埃斯顿官方说要从产品统筹、技术协同、客户共享、运营增效四个维度推整合。
能不能做到,决定了4.87亿是真补上了一块战略拼图,还是往商誉包袱里又加了一笔。
国内有过类似的转型先例,而且结果分化得很明显。埃夫特通过收购意大利CMA等欧洲技术标的,用“海外技术+中国制造”的模式在喷涂等细分场景建了壁垒,2024年销量超16000台,最近又拿下了2.5亿元的欧洲汽车产线订单。
反面案例更扎眼——爱仕达跨界收购钱江机器人,十年下来扣非净利润累计亏损超10亿,最终卡在“高端拿不下、低端赚不到”的困局里。核心原因就一条:跨界进入工业机器人赛道,技术积累和人才储备都不够,高端市场根本打不进去。
拓斯达主动砍掉低毛利业务后,营收从49.84亿缩到25.1亿,近乎腰斩,新业务还没接上,直接掉进转型阵痛期。
埃斯顿跟这两个失败案例的起点完全不同。核心零部件自研率超过95%,上游伺服电机、控制器、驱动器都在自己手里,不是靠外购拼装做整机。连续六个季度全品牌出货量全国第一,已经是国内工业机器人出货量最大的玩家。
这次收购酷卓是关联孵化后的内部整合,跨文化摩擦成本接近零,跟收购海外第三方成熟标的的风险结构不一样。
埃斯顿真正的风险不在“能不能做”,而在节奏。资产负债率68.2%,虽然比最高峰82.38%降了不少,但还是高于行业30%到50%的平均水平。商誉账面还有10.3亿元,占净资产比例超过50%,其中Cloos一家就占了82%。
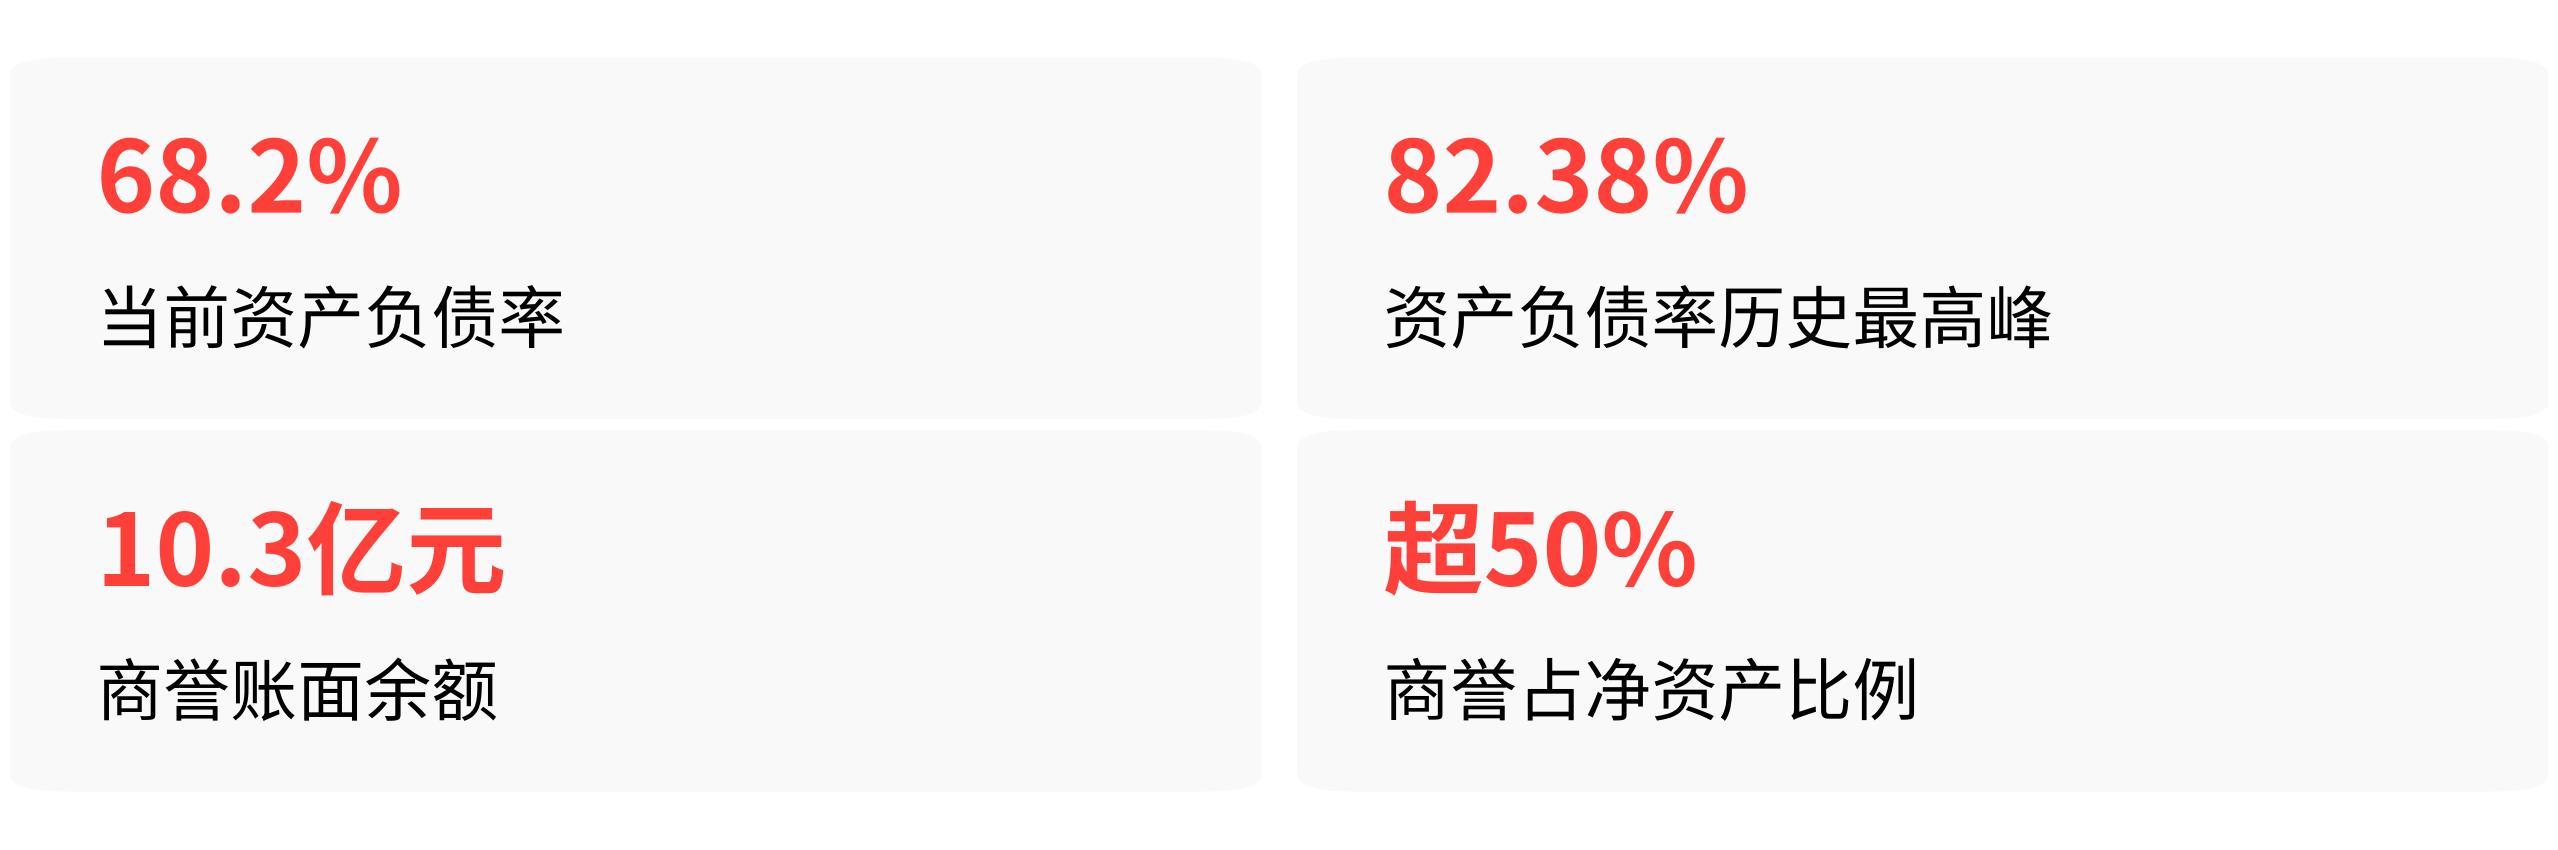
2024年已经因为海外并购标的业绩波动计提了3.45亿商誉减值,如果酷卓后续业绩对赌完不成,或者海外子公司经营再出问题,减值风险会直接击穿利润表。
埃斯顿的选择本质上是一场和时间赛跑的赌局——用收缩低端订单换来的毛利率修复,撑住现金流的窗口期,同时靠海外扩张和具身智能布局打开下一个增长台阶。跑通了,就从一个国产替代的龙头,进化成能在全球市场跟发那科、ABB正面竞争的工业机器人公司。
跑不通,高负债、高商誉、主业盈利体量偏小的三重压力会同时反噬。
市场给跌停,不是不认方向,是在等埃斯顿证明自己能在高杠杆的资产负债表上,把这三件事同时跑顺。