11月4日晚间,科创板上市公司倍轻松(688793.SH)发布公告称,控股股东、实际控制人马学军收到证监会《行政处罚决定书》(〔2026〕58号),因操纵本公司股票被罚款1184.19万元,并被采取5年证券市场禁入及5年禁止交易措施。
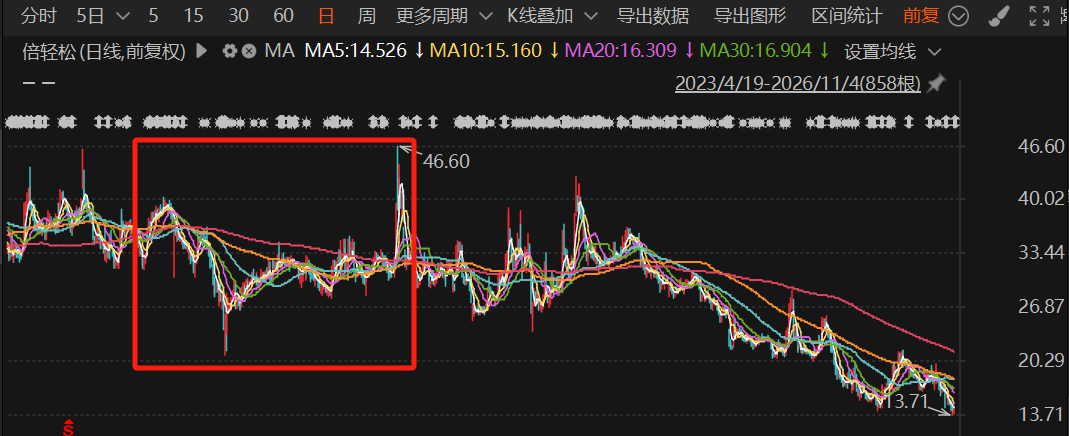
从监管部门公布的信息来看,这宗操纵案对应期间从2023年9月21日到2024年10月24日,历时约13个月,横跨2023年年报以及2024年中报、三季报披露周期。
从股价表现来看,操纵期起点2023年9月21日收盘35.72元,终点2024年10月24日收盘33.38元,区间约跌6.6%;在此期间的低点是2024年2月创下的21元,高点是2024年10月创下的46.60元,2024年10月单月振幅超过50%、换手率70.92%。
更扎眼的是同期另一条违规线。深圳证监局另案查明:2024年马学军通过孙公司转出资金、员工备付金借款、向供应商提前支付采购款等方式非经营性占用上市公司资金,发生额8593.29万元、年末余额2533.29万元,而2024年年报把余额披露为零。
总体来看,操纵期与资金占用期高度重叠,公司信息流、资金流、交易流在一个人手里闭环,董事会、财务复核与信披把关同时失效。
在这份罚单之外,力场君觉得值得咀嚼的,还真不是“实控人亲自下场炒自家股票”,而是它在时间上撕开了两个并行的信息世界:一边是监管事后查实的操纵股价与资金占用,另一边是当时市面上持续输出、几乎一致乐观的卖方研报。
具体例子,在2023年9月到2024年10月这13个月里,国信证券至少三次出具研报,节奏精准地落在财报与业绩预告窗口:
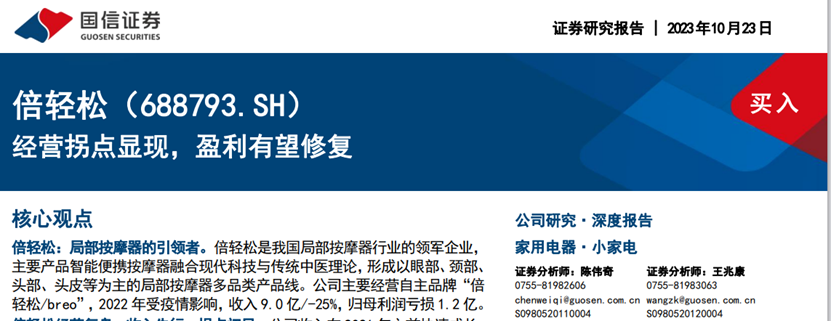
第一份是2023年10月发布的《经营拐点显现盈利有望修复》,国信证券上调了倍轻松的盈利预测,并给予2024年PE估值25到28倍,对应股价区间为44.47元至49.78元,维持“买入”评级。核心逻辑是N5 Mini爆品、抖音GMV增长超10倍、线下门店复苏与供应链降本。
第二份是2024年1月发布的《全年收入增长强劲盈利有待进一步修复》,研报中提到2023年抖音渠道GMV同比增长386%、Q4仍增长242%,却把2024年归母净利预测由1.5亿下调至1.3亿元,结论仍是维持“买入”评级。
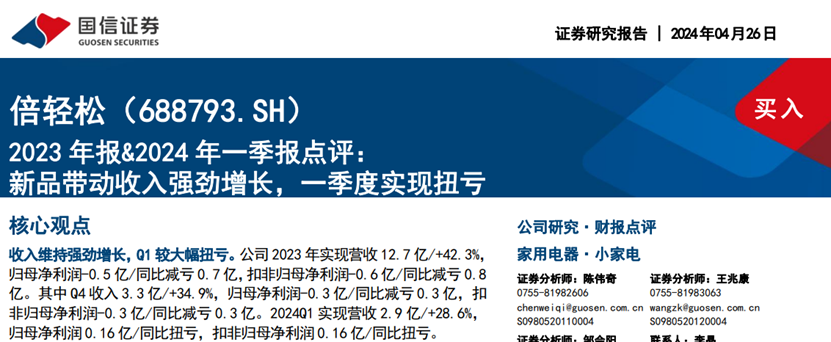
第三份是2024年4月发布的《新品带动收入强劲增长一季度实现扭亏》,在这份研报中,国信证券再度下调倍轻松2024年到2026年归母净利预测,但仍然维持“买入”评级。
当然了,必须说明的是,在倍轻松股价被操纵的这13个月里,不止有国信证券一家机构在挺它,国泰君安、申万宏源等多家券商也都曾发布过多份看多研报,绝不是国信证券自己在“吹票”。
但是这也无法改变一个事实:当投资者接收到“扭亏为盈、拐点已至、目标价48元”,背后正在发生着股价被人为“写K线”和违规资金占用被隐匿的财报信息,在这一过程中,股票的价格信号究竟由谁来塑造,能简单地用“操纵者”这三个字解释清楚吗?
需要强调的是,《发布证券研究报告暂行规定》中有明确规定,署名分析师对内容和观点负责,须保证信息来源合法合规、研究方法专业审慎、分析结论具有合理依据,并要求券商做好发布前的质量控制与合规审查,落实隔离墙制度。
近年来也不乏关于券商出具研报失真的相关处罚:2022年上海证券因安旭生物研报“分析结论合理依据不够充分、质量控制不足”被出具警示函,副所长与分析师被监管谈话;2024年华安证券在*ST左江已三次提示退市风险后仍发布“买入”深度研报,被监管部门认定“依据不充分、结论不审慎、未充分揭示风险”;甚至还有2025年东方某有限公司研究所两名分析师因有偿撰写研报,被以非国家工作人员受贿罪判刑。
所以问题不是“有没有规则”,至于责任落点是否太轻、是否太靠后端则是另外一个层面了,毕竟现行追责绝大多数止于警示函、责令改正、监管谈话这类行政监管措施,对受损股民的民事赔偿几乎缺席。
尽管《证券法》第五十六条第四款有规定,编造、传播虚假或误导性信息给投资者造成损失应依法赔偿,但投资者要证明“研报存在误导→我相信了数据和结论→损失由其导致”,这个链条的举证极难;特别是券商研报又是典型的预测性陈述,且都附了风险提示,追责更是难上加难。
“股价跌了就罚分析师”,这当然是太过偏激的,若都以事后偏差定罪,卖方研究必然退化为满篇免责套话与无限区间预测,市场反而失去一类低成本的信息供给。
但力场君姑妄言之,“结果责任”是难以追溯的,但“过程义务”是不是可以加强追溯呢?在倍轻松案里,力场君相信分析师也无法从公开财报中查出被资金占用等信息,这个责任重心当然在发行人、审计与治理链条;但对“对应股价区间44.47元至49.78元”、“2024年净利1.5亿”这类假设,是否做过敏感性分析、是否核对过第三方数据口径、是否留有底稿,这些是可以被复核的吧?
加强研报责任追究,方向不是让分析师为股价兜底,而是把“独立、客观、审慎”从合规声明变成可留痕、可回溯、可被外部检验的工作底稿;同时,针对研报预测严重偏差、评级迁移与监管措施,纳入可公开查询的执业质量档案,让市场自己给分析师定价,是不是也值得探讨?
最后还要强调,本文基于公开信息披露、公开报道和券商研报进行的观点分享,仅作为个人思考,不构成任何评价意见和投资建议,小伙伴们看个乐子就好。