今天聊聊广东宏大,还是看看企业是做什么的?
广东宏大主要干四件事,按重要性排:
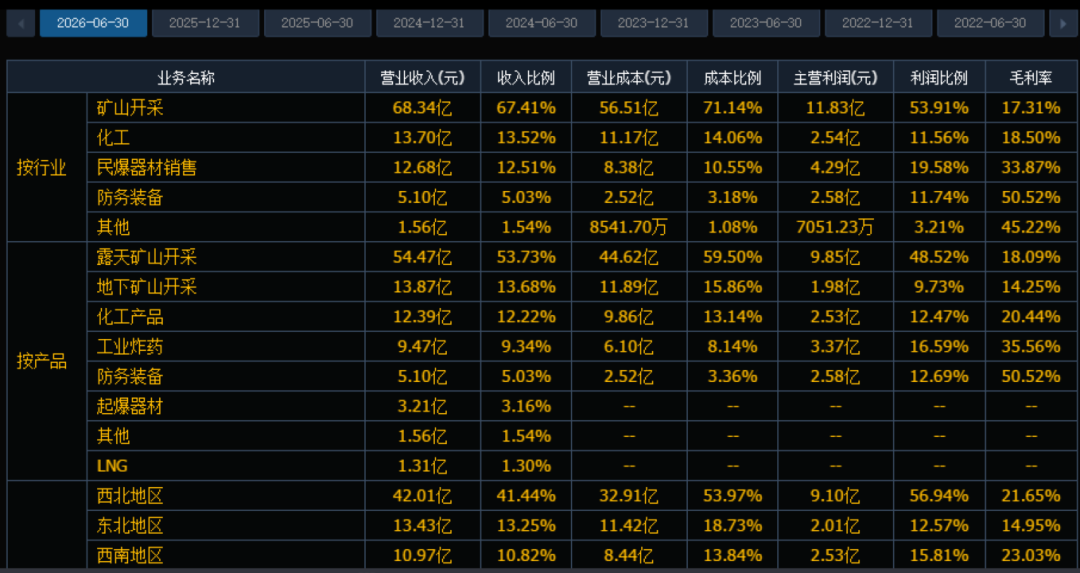
第一,矿山工程服务(矿服),这是吃饭的家伙。 简单说,就是替矿老板“挖矿”。露天矿的剥离、井下矿的建设、爆破方案设计、采完之后的运输,全包。它服务的是黑色金属、有色、煤炭、建材、新能源矿种,全国乃至海外二十多个国家都有项目,一年露天采剥总量超40亿吨,地下开采矿石超6000万吨。你家里装修用的铜、路上跑的新能源车用的锂,往上追溯,可能就有宏大的爆破和铲装在里面。
第二,民爆器材生产与销售,这是矿服的“弹药库”。 工业炸药产能49.7万吨,全国前三。但它跟纯卖炸药的公司不一样,它把“炸药生产—爆破服务—矿服总包”串成了一条链,炸药自己产、自己用,成本端和交付端都攥在手里。
第三,防务装备(军工),这是最大的想象空间。 主要产品包括导弹武器系统、精确制导弹药等,自主研发的超声速巡航导弹武器系统在国际军贸市场上已经有反响。
第四,能化产品,这是2025年并表雪峰科技之后新增的板块。 硝酸铵、尿素、三聚氰胺、硝基复合肥,以及LNG和天然气管输。硝酸铵正好是民爆的上游原料,这一步本质上是往上游走、把成本命脉捏得更紧。
毛利率在17%,利润还可以。
上下游产业链上看:
上游是硝酸铵等化工原料+爆破技术+矿服施工能力;
下游是矿山业主(矿服)+基建/采矿终端(民爆)+军方和军贸客户(防务)。
上游算是大宗商品,下游又是区域垄断,应该算是强势吧。看看企业发展史:
1985年,广东省煤炭工业研究所的三名科技人员,包括后来的董事长郑炳旭,利用自身爆破技术对外承接业务。先做的不是公司,是手艺和口碑。
1988年,注册公司。 为了更正规地对外接业务,注册成立广东省宏大爆破工程公司,当时还是研究所下属的全民所有制企业。这一步是从“接私活”变成“有主体”。
2003年,改制。 从全民所有制改制成混合所有制企业,这是关键一跃——有了市场化的激励机制,才有了后来持续扩张的组织基础。
2012年6月,深交所上市。 上市时的简称还是“宏大爆破”,是中国第一家矿山民爆一体化服务上市公司。上市融来的钱,主要花在了把“爆破服务”往“矿服总包”推、以及民爆产能的整合上。
2012年到2024年,主线是矿服规模化和民爆一体化。
2025年,两笔大收购改变了公司面貌: 2月完成对新疆雪峰科技的控股权并购,新增能化板块,同时把民爆产业链往硝酸铵上游延伸;8月宣布以10.2亿元收购大连长之琳60%股权,补强防务装备的航空零部件能力。
这一步是宏大从“矿服民爆公司”向“矿服+民爆+军工+能化”四板块平台跃迁的分水岭。
目前遇到的问题:
问题不是“活不下去”的问题,是“吃胖了之后消化好不好”的问题。
第一,应收账款膨胀,这是最显性的问题。 2024年末应收账款25.35亿元,到2025年三季度末跳升到49.14亿元,增幅93.86%,主要原因是并表雪峰科技+矿服业务规模扩大。
矿服行业的结算特点决定了应收账款天然偏大,客户虽然是国内知名矿山业主,但绝对额快速上升会占用大量营运资金,也埋下了信用减值的潜在压力。
第二,短期债务压力明显加大。 2025年3月末短期债务127.52亿元,虽然账上货币资金尚可覆盖,短期集中偿付压力“尚可”,但债务的绝对规模已经上了另一个台阶。并购雪峰和长之琳都是真金白银的支出,资产负债表不可能不反映。
第三,经营现金流转负出现在并购后的季度。 2025年前三季度经营活动现金流净额为-2.36亿元,而上年同期为正;公司解释为季节性结算特征,全年看2025年全年经营现金流22.76亿元,仍然健康,但季度间的波动性显著放大了。
第四,商誉和整合风险。 收购长之琳后商誉余额31.81亿元,净资产66.06亿元,商誉/净资产约48%,市场对10.2亿元收购长之琳60%股权存在“价格是否偏高”的质疑。
机遇和想象空间在哪?
最大的想象空间不在矿服,在军工从“布局”走向“放量”。
矿服和民爆是基本盘,增长来自海外(塞尔维亚、赞比亚、秘鲁、巴西、阿曼等)和国内西部高毛利区域,在手订单超400亿元提供了可见度。但这块业务的天花板是线性增长,想象力有限。
真正可能改变估值叙事的是防务装备。 公司已经不只是“有军工牌照”,而是在搭一个武器系统矩阵:超声速巡航导弹、精确制导弹药,加上收购长之琳切入航空零部件,参股宏大卫星往产业链上游走,研报的判断是“军工收入占比正加速提升”,2026—2028年净利预测9.9/11.7/14.2亿元。
如果军贸订单兑现,防务装备板块的利润率结构和估值逻辑会和矿服完全不同——矿服给的是PE,军贸给的是“故事+订单”的双击可能。
雪峰科技的协同是另一个看点:新疆唯一硝酸铵企业,81万吨产能,把民爆上游原料内化,同时解决同业竞争、巩固新疆区域地位。逻辑通,但协同需要时间体现在毛利率上。
看看历史经营情况:
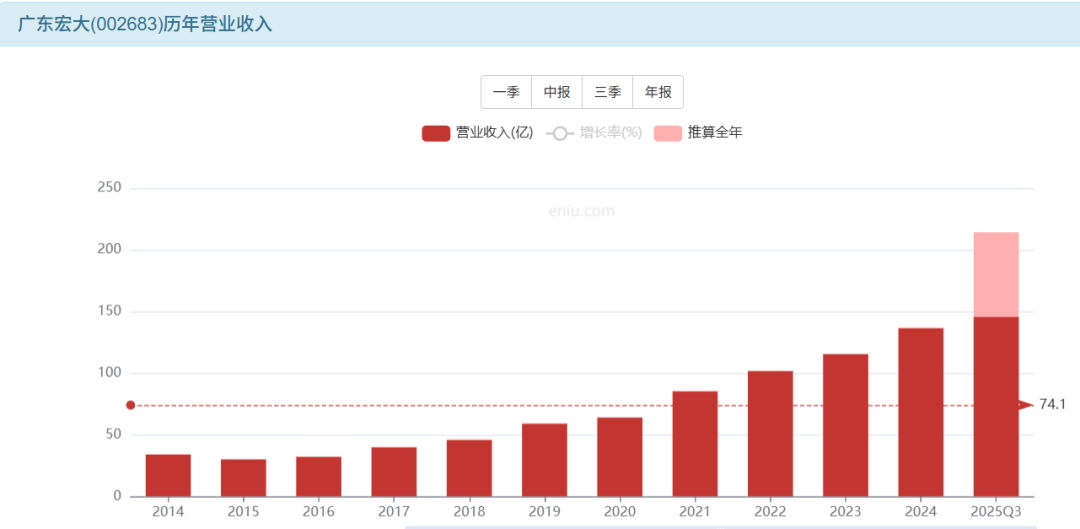
营收上看,2016年开始营收出现增长,2025年出现快速拉升。
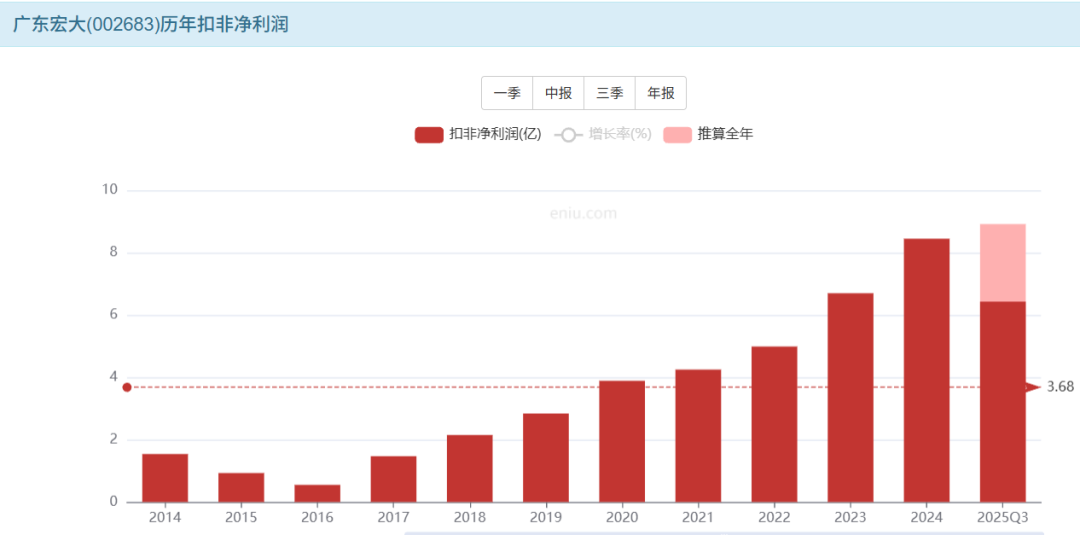
扣非净利润上看,2016年开始利润出现增长,目前看持续增长还是不错的。
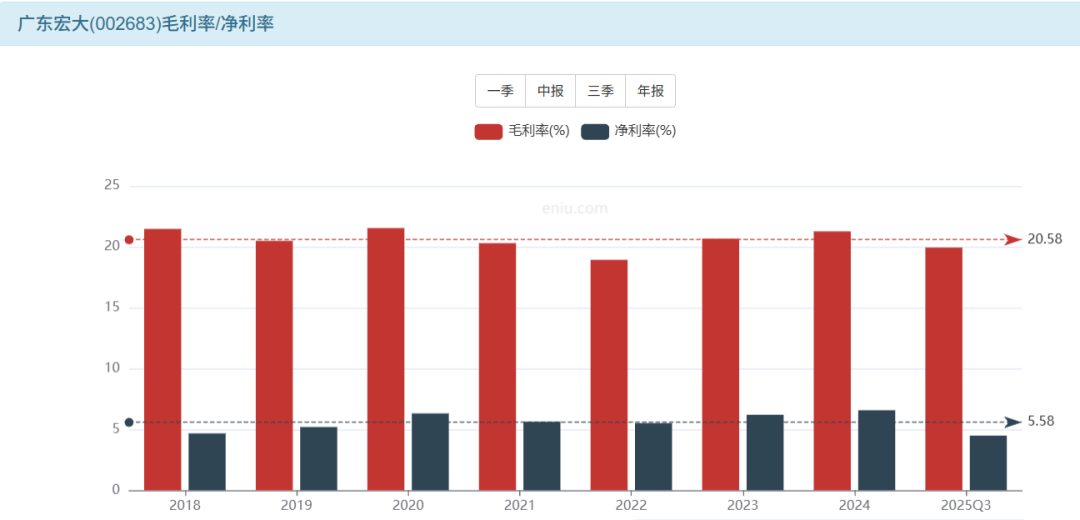
毛利率和净利率上看,毛利率差不多在20%,净利率在5%左右,净利率还是较差的。
看看营收是如何分配的?
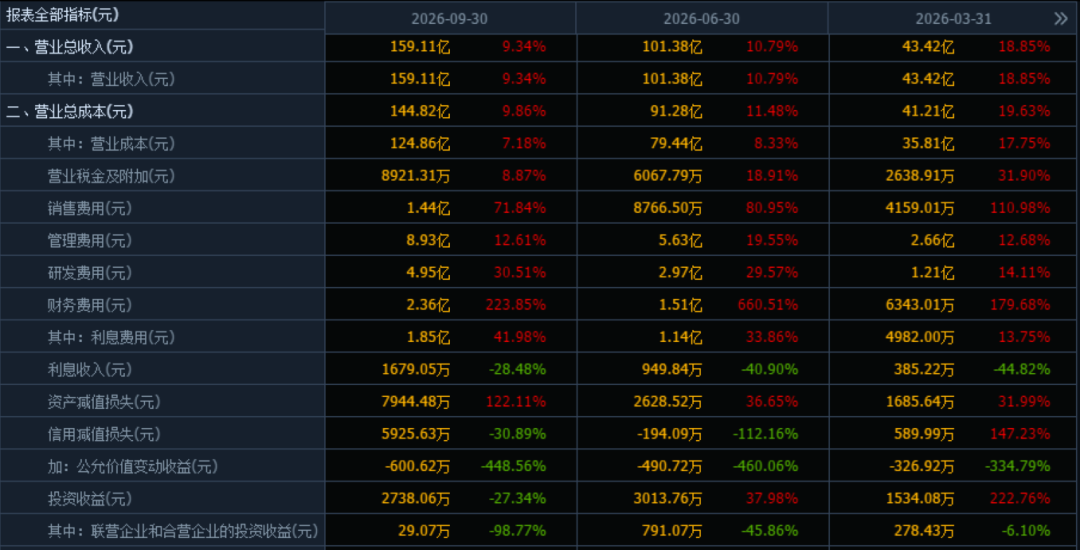
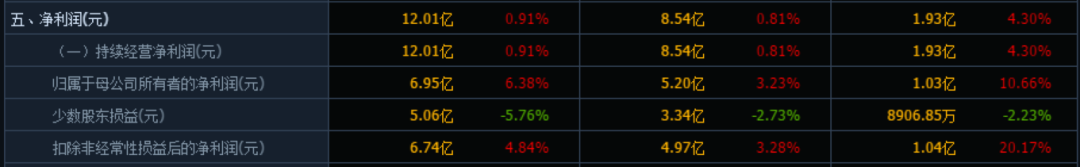 用2026年3季报和2025年3季报做对比,营收160亿,增长9.3%,成本124亿,占收入的77%,增长7%,总成本144亿,占收入90%,增长9.8%。
毛利润是36亿,营业利润是16亿左右。
看看费用,销售费1.44亿,占利润4%;管理费8.9亿,占利润24%;研发5亿,占利润13%。
净利润12亿,扣非净利润6.7亿。
成本过高了,营收和利润存在周期性,费用还较为合理。
算个清算价值:
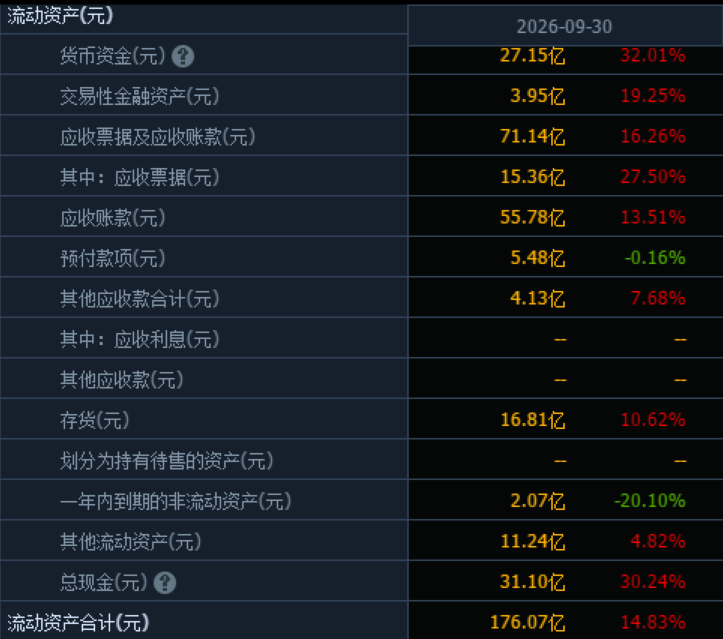 流动资产:现金31亿,应收71亿,存货16亿,一年内到期非流资产2亿,其他流动资产11亿,总计130亿。
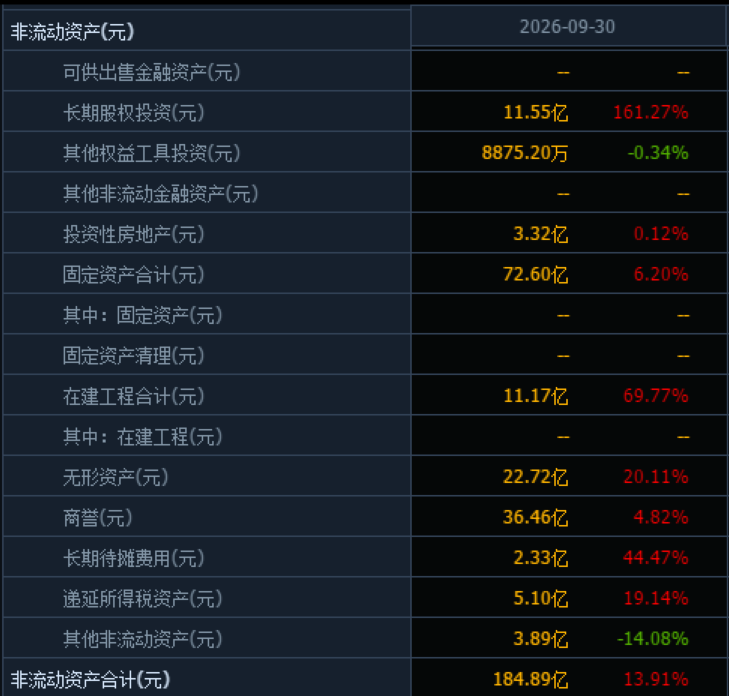 非流资产:长期投资15亿,厂房72亿,在建11亿,其他非流资产3亿,总计102亿。
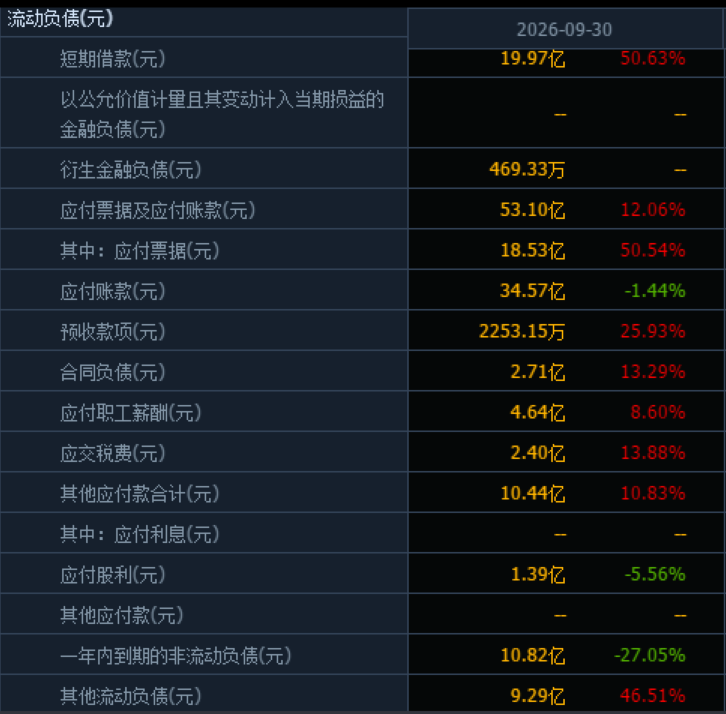 流动负债:短期借款20亿,应付53亿,合同2亿,工资和税7亿,其他应付款10亿,一年内到期10亿,其他流动负债9亿,总计113亿。
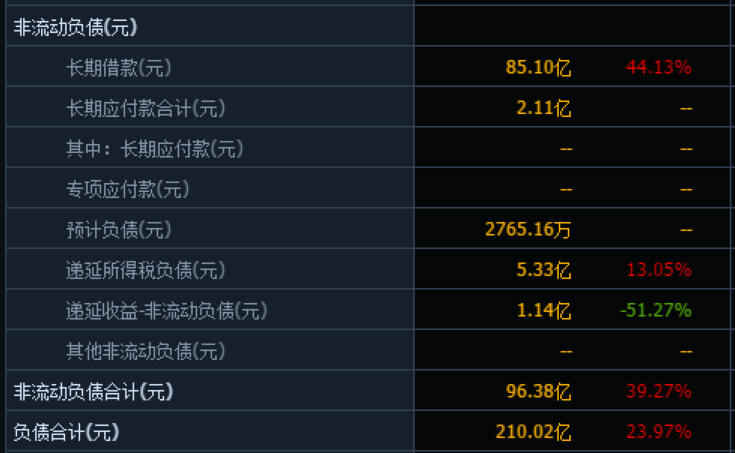 非流负债:长期借款85亿,长期应付款2亿,总计87亿。
资产合计232亿,负债合计200亿,净资产32亿。现金31亿,长期投资15亿,现金流还是较差的。
算个估值:
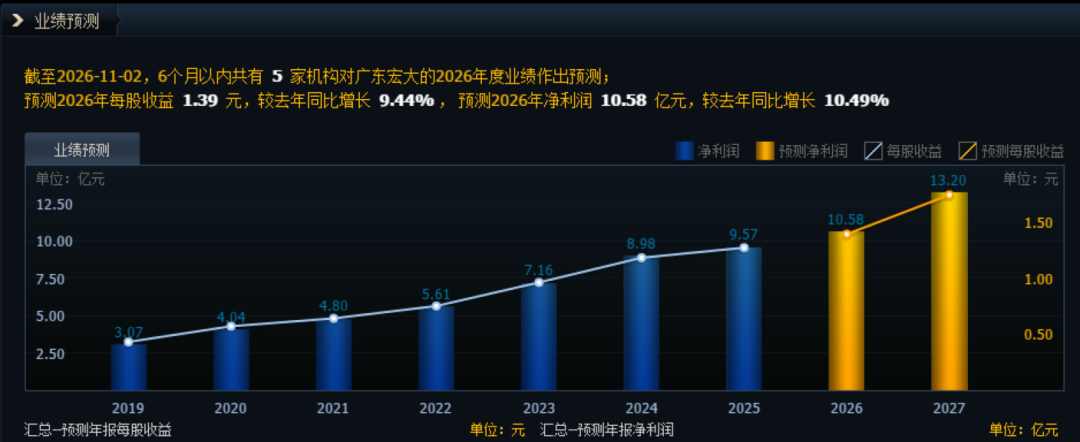 2025—2026年也就10亿左右,10倍估值看到100亿—200亿之间。
目前245亿的市值,明显还是较高了。
就说这些吧。