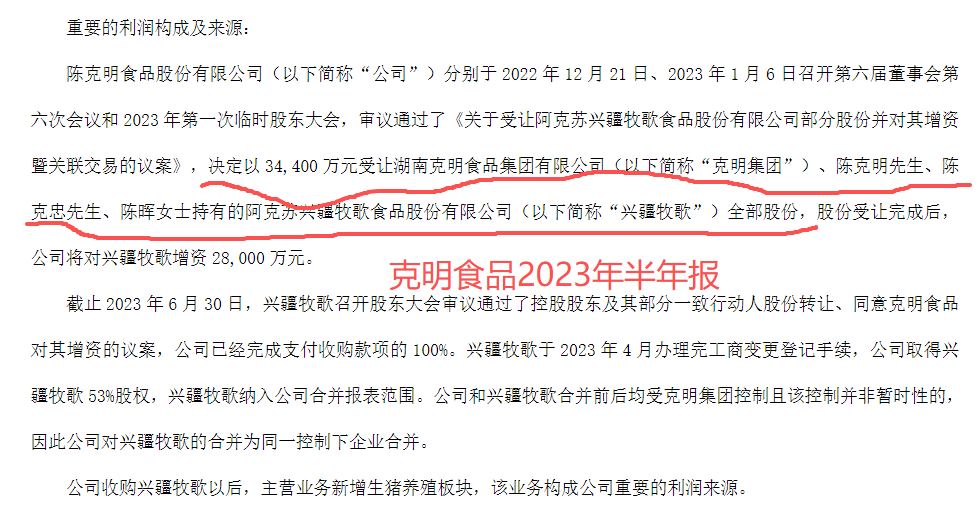
2021年克明面业更名为克明食品,并于2023年收购新购新疆阿克苏兴疆牧歌公司,开启生猪养殖业务。
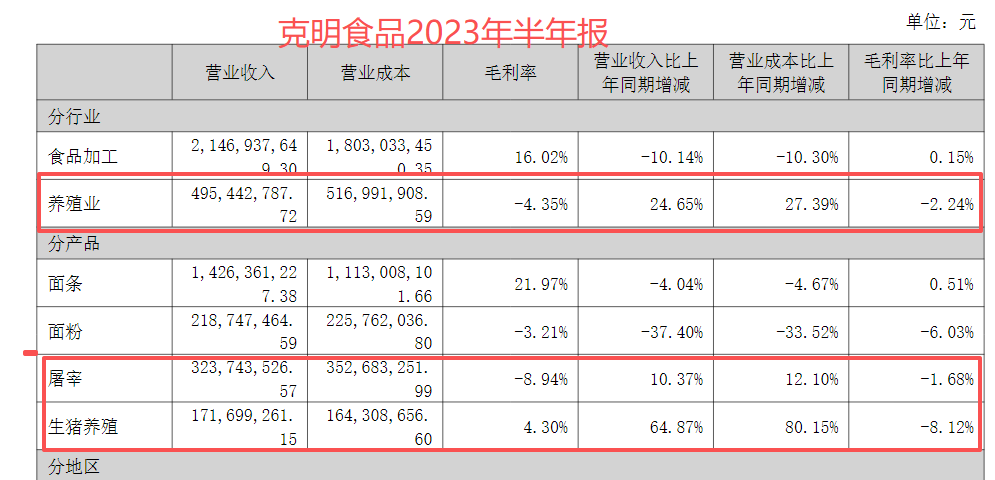
2023年中报公司开始披露包含养猪业务的收入构成。
2023年上半年公司养殖业务实现营收4.95亿元,毛利率为负4.35%,其中屠宰业务毛利率为负8.94%,生猪养殖业务毛利率为4.30%,整体来看养殖业务处于亏损状态。
之所以回看2023年中报,是因为除了2026年中报,2023年上半年克明食品同样出现过净利润亏损。
2023年中报里给出的亏损原因如下:
①养殖板块亏损。
2023年,公司收购阿克苏兴疆牧歌食品股份有限公司,受到生猪养殖行业周期性影响,公司养殖板块经营业绩出现亏损。
②产品销量减少。
受行业居家主食消费和速食消费量减少的影响,公司主营产品销量减少。
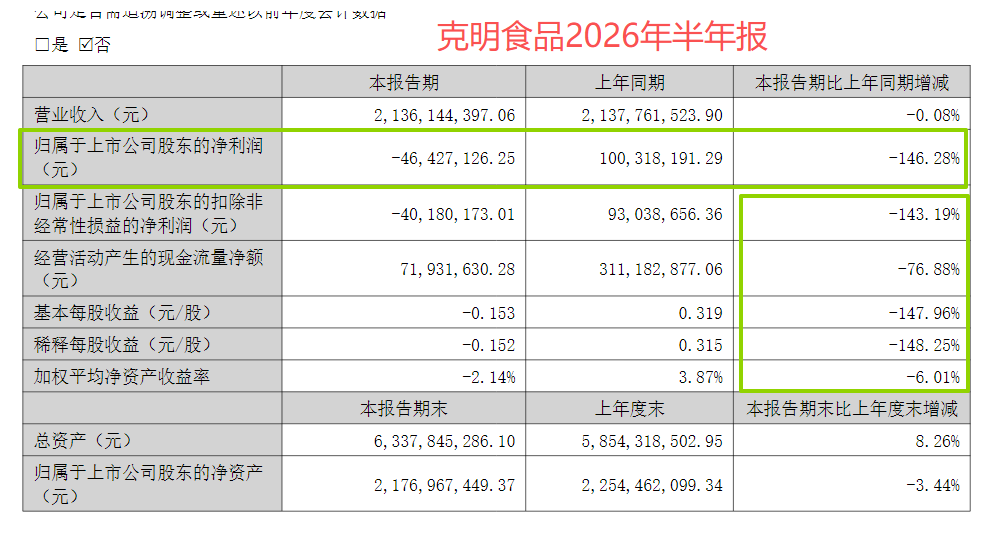
2026年上半年克明食品再次出现亏损,营业收入同比下降0.08%,净利润同比下降146.28%,除了总资产增长,主要会计数据全部下滑。
收入微降,净利润降幅超过100%,经营现金流净额降幅超过70%,净资产收益率负2.14%,如果这是年报数据,公司经营情况开始恶化将无需争辩。
在主要业绩驱动因素中公司提到:
①由于生猪销售价格同比出现较大幅度下降,公司生猪养殖业务利润同比下降。
②公司食品板块业务由于受到原材料成本波动的影响,导致公司产品毛利率有所下降,利润有所降低。
利润同比下降,从2000万降到1000万是利润下降,从1000万降到负1000万也是利润下降,从负1000万降到负2000万也是利润下降。
我不知道怎样描述“利润同比下降”这种宣传口径,它说的是实情,也达到了准确完整披露信息的效果。但是这些描述似是而非可以忽略不计,因为数据更能说明业务情况。
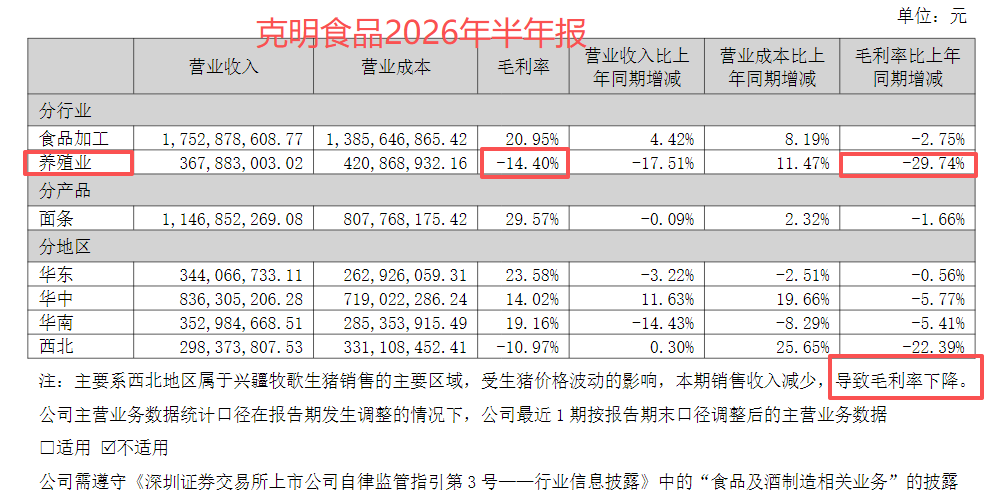
从收入构成看,2026年上半年公司养殖业务亏损,毛利率为负14.40%。
毛利率下降29.74%的确是事实,但是毛利率下降并不能传达出毛利率是负数这个更严重的经营问题;
公司于2023年收购的兴疆牧歌在2026年上半年的主要问题不是毛利率下降,而是业务亏损。
当然猪价下行是整个行业的情况,不是克明食品独一份的待遇;
但是,回看本文第一张截图,回看当初兴疆牧歌是从谁手里并购到上市公司主体的,再联系兴疆牧歌这几年的业绩表现,只能说:
克明食品的小股东承受了很多。
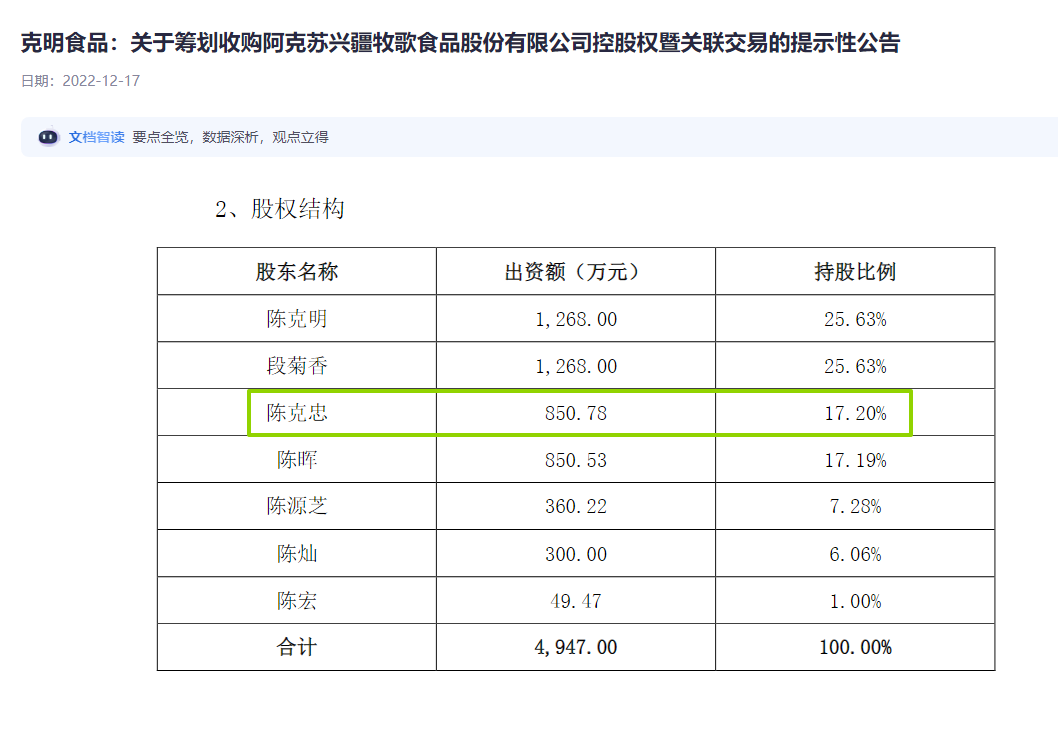
从收购前的公告看,陈克忠是上市公司克明食品的大股东,持股比例为17.20%;
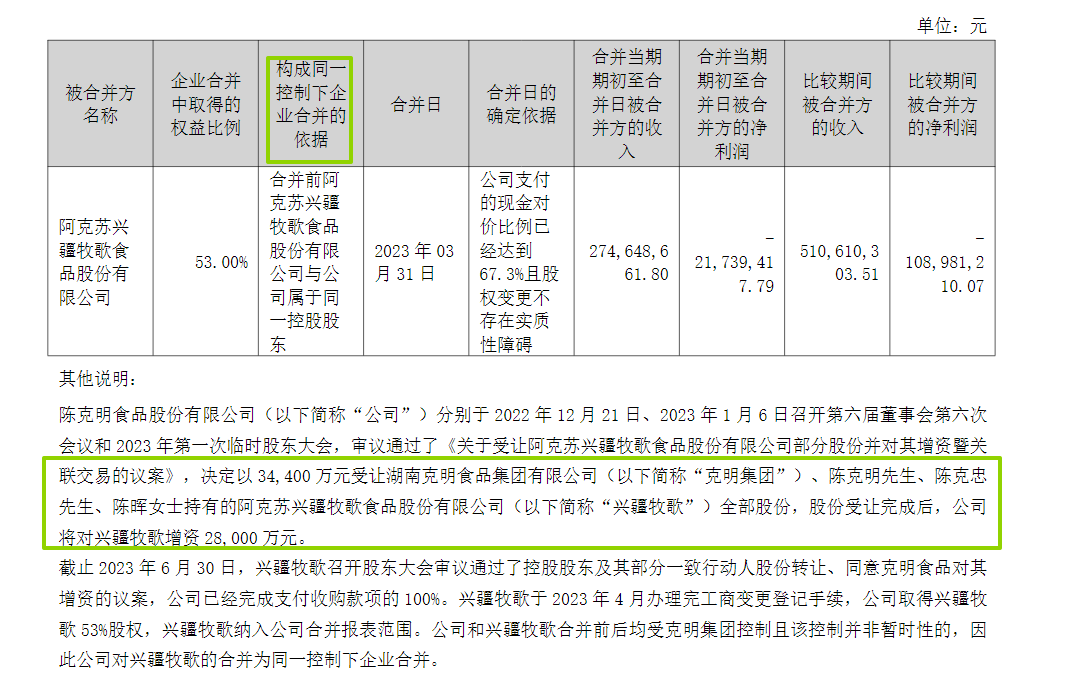
与此同时,陈克忠是兴疆牧歌的法定代表人,且这笔收购属于同一控制下的企业合并。
上市公司克明食品的控股股东花上市公司的钱,将自己控股的另一家公司兴疆牧歌纳入到上市公司主体内,而自己既然买方也是卖方,是上市公司的买方,是兴疆牧歌的卖方。
当初这笔收购能够通过,自然有其合规之处;但是接下来收购目的能否达到,那就是另一个故事了。当初定下的收购目标是:
在保证公司主营业务发展的前提下,拓展细分赛道,完善大食品产业布局,为公司新增更多利润增长点。
如前所述,2023年上半年和2026年上半年克明食品养殖业都出现亏损。
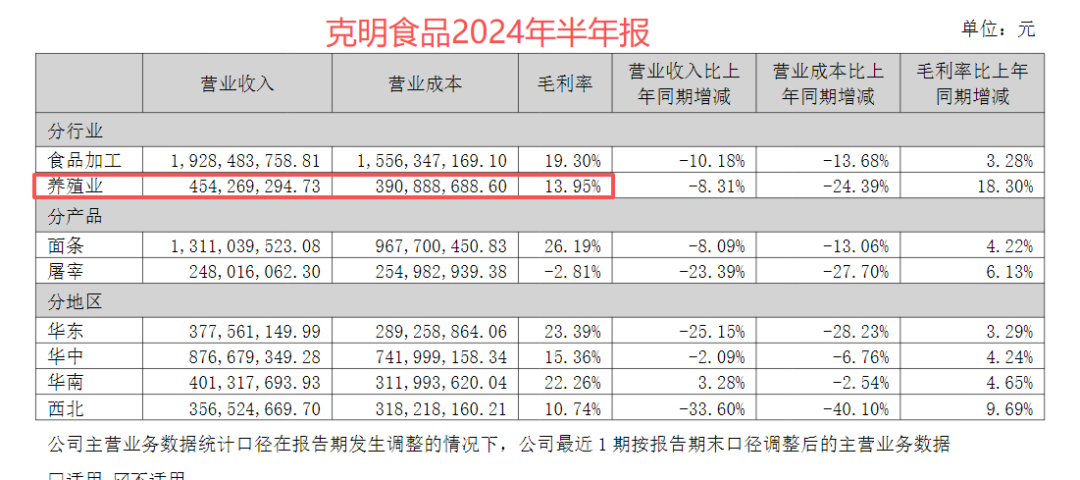
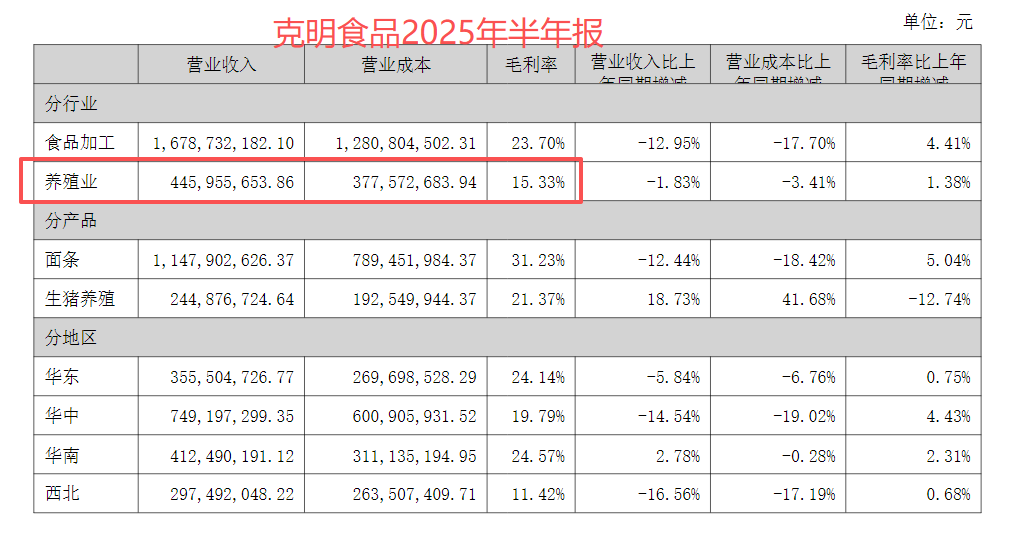
2024年上半年,受益于猪价上涨,养殖业毛利率到了13.95%;2025年上半年,养殖业毛利率到了15.33%,2026年同期又跌到了负14.40%。
当然,只看毛利率就会有人说毕竟养殖业务有两年毛利率是正数,也许两年正数两年负数加总以后养殖业务是赚钱的。
然而,事实并非如此。
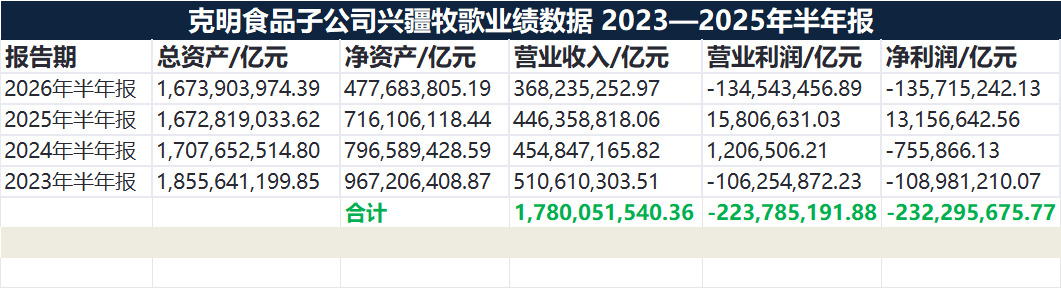
如下表所示,仅在2025年上半年兴疆牧歌净利润没有出现亏损;这都是半年报里现成的数据,我只是数据的搬运工,
2026年上半年兴疆牧歌净利润亏损1.36亿元,2025年上半年盈利1315.66万元,2024年上半年亏损75.59万元,2023年上半年亏损亏损1.09亿元。
四个上半年的净利润合计为负2.32亿元,即亏损2.32亿元。
而当初的收购目的是增加公司利润增长点。
加上兴疆牧歌收购支付的3.44亿元现金,即便不考虑收购兴疆牧歌后投入的资金,反正上市公司的资金损失已经超过5个亿,而且这些花出去的钱跟小股东没什么关系。
如果说收购兴疆牧歌有什么作用的话,大概就是为公司收入增长提供了想象空间吧。
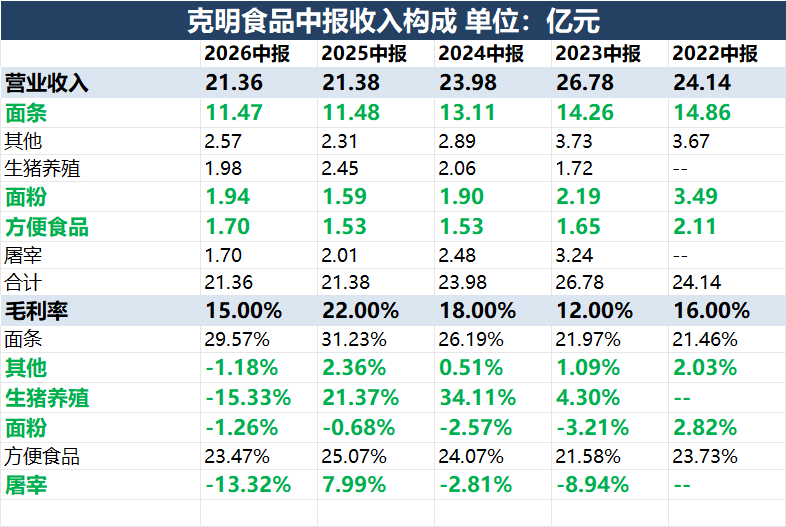
如下表所示,从中报数据看:
公司面条和面粉业务的营收一直在下降,方便食品业务营收较2022年也在下滑,如果没有生猪养殖和屠宰业务带来的营收增长,公司营收下降会更加明显。
虽然养殖业务合计来看并没有赚来利润,但是它带来了营收增长,而且相较于面条方便食品,这是一块价格弹性较大的业务,万一哪一天猪价涨回来了呢?
现在的问题是,我们不知道猪价哪一天涨回来。