$赞宇科技( SZ002637 )$ —— 2025 年 11 月到 12 月,两次该公告却没公告的起点
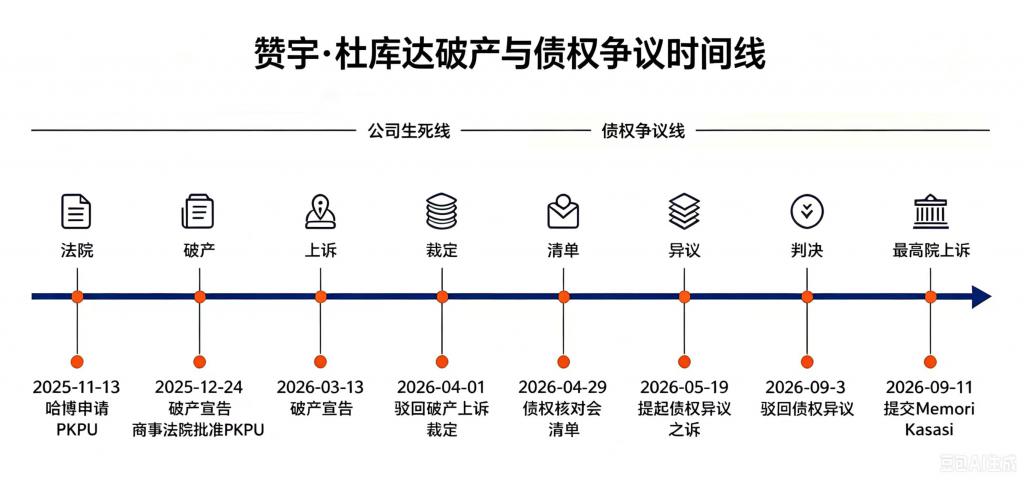
一、先搞清楚:PKPU 是什么、有多严重
PKPU(Penundaan Kewajiban Pembayaran Utang)是印尼版的"债务延期偿付程序",相当于中国破产法里的重整申请前置程序。一旦法院批准 PKPU,债务人必须在限期内与债权人协商债务重组方案;协商不成,很大概率会转入正式破产。
对于赞宇科技来说,杜库达印尼公司(PT Dua Kuda Indonesia)是其核心境外子公司。2025 年上半年,杜库达贡献营收 24.34 亿元、净利润 1.02 亿元,占赞宇合并报表的比例举足轻重。这样一个核心资产被申请 PKPU,等于在悬崖边上站着了。
然而,从 PKPU 申请到批准,再到正式破产裁定,赞宇在长达四个月的时间里,没有发布任何单独的临时公告。直到 2026 年 3 月 16 日,杜库达已经被宣告破产,赞宇才第一次向 A 股市场披露这件事。
这四个月的沉默,是跨境文书传递客观障碍,还是存在信息披露不及时的争议?该行为是否涉嫌违反信息披露相关规定,有待监管机构作出认定。"
从上市规则角度看,市场有观点认为该情形存在被认定为迟延披露的可能性,最终是否构成迟延披露,有待监管机构核查认定。
一个关键的法律细节:信息披露义务的触发时点,并非"事件发生日",而是上市公司"知悉"或"应当知悉"该事件之日。深交所《股票上市规则》规定,上市公司应当在"董事、监事或者高级管理人员知悉该重大事件发生时"及时履行披露义务。因此,赞宇是否违规的关键,不在于 PKPU 申请于 11 月 13 日立案这一客观事实,而在于赞宇的管理层和董事会秘书在什么时点知悉了这一事实。如果公司在 11 月 13 日或之前已知悉却未公告,则违规嫌疑明确;如果因跨境沟通障碍导致 12 月 24 日才正式知悉,则披露时点的计算将从 12 月 24 日起算。
二、时间线还原:两扇门都没开
第一扇门:2025 年 11 月 13 日,PKPU 申请日
这一天,香港公司 Harbor Praise(哈博)向雅加达中区商事法院提交申请,要求对杜库达启动 PKPU 程序。申请方主张的债权金额合计约 4.98 亿元人民币,其中哈博自称约 3.04 亿元、双马化工约 1.94 亿元、南通新久约 80 万元。
一旦 PKPU 成立,杜库达的资金调度、采购付款、出口销售都将受到法院和临时管理人的监控。
赞宇的应对:零公告。
第二扇门:2025 年 12 月 24 日,PKPU 获批日
法院正式批准杜库达进入 PKPU 程序。这意味着法院初步审查认为申请方的债权主张有依据,杜库达已经处于"付不出钱"的状态。PKPU 获批后,杜库达必须在规定时间内与债权人谈判重组方案,否则直接转为破产。
按照正常的上市公司信息披露规则,这是一个典型的"重大事件"——子公司被申请进入债务重组程序,可能对上市公司财务状况和持续经营产生重大影响。
赞宇的应对:仍然是零公告。
直到 2026 年 3 月 16 日,杜库达已经被宣告破产,赞宇才发出《关于全资子公司收到印尼雅加达中区商事法院裁定相关事项的公告》,在公告中回溯了 PKPU 的申请和批准经过。
换句话说,投资者在 2025 年 11 月和 12 月完全不知道杜库达已经站在破产边缘。等到 3 月 16 日公告出来,股价直接跌停,散户才反应过来——原来四个多月前就已经出事了。
三、法律分析:这两个时间节点该不该公告?
1.适用的规则
《中华人民共和国证券法》第六十七条:发生可能对上市公司股票交易价格产生较大影响的重大事件,投资者尚未得知时,上市公司应当立即将有关该重大事件的情况向国务院证券监督管理机构和证券交易所报送临时报告,并予公告,说明事件的起因、目前的状态和可能产生的法律后果。
其中明确列举的重大事件包括:公司发生重大债务和未能清偿到期重大债务的违约情况;公司生产经营的外部条件发生的重大变化;公司董事、三分之一以上监事或者经理发生变动等。
深圳证券交易所《股票上市规则》进一步细化:上市公司应及时披露所有可能对公司股票及其衍生品种交易价格产生较大影响的信息;子公司发生的重大事件,视同上市公司发生,应当及时披露。
2.杜库达被申请 PKPU 是否符合"重大事件"
市场有观点认为,PKPU 程序本身属于"生产经营的外部条件发生重大变化",存在信息披露层面的争议空间,但是否构成违规,需要监管机构结合公司知悉时点、跨境沟通实际情况综合认定。另外:
· 金额门槛:4.98 亿元的债权主张,远超赞宇 2025 年经审计净资产的 10%。按照深交所规则,涉案金额超过净资产 10%且超过 1000 万元的诉讼、仲裁,应当及时披露。 PKPU 并非普通诉讼,但一旦启动,会直接限制子公司资产处置与资金调度,市场认为其潜在影响大于一般诉讼案件。
· 性质门槛:PKPU 是破产的前置程序。一旦进入 PKPU,杜库达的资产处置、资金支付、对外签约都会受到限制。对于一个年营收近 50 亿元的核心子公司来说,这无疑是"生产经营的外部条件发生的重大变化"。
· 股价敏感性:2026 年 3 月 16 日公告后,赞宇股价跌停。这说明市场对"杜库达破产"这一信息的反应极为强烈。据此市场有观点认为,2025 年 11 月 PKPU 申请时,如果及时披露,同样会对股价产生重大影响。
四、涉嫌违规争议点分析
第一,2025 年 11 月 13 日,PKPU 申请日,赞宇未发布临时公告。
可能违反《证券法》第六十七条关于重大事件即时披露的规定。PKPU 申请属于"重大债务违约/重大诉讼"范畴,应第一时间披露。
第二,2025 年 12 月 24 日,PKPU 获批日,赞宇仍未发布临时公告。
此时法院已正式批准 PKPU 程序,不确定性大幅降低。赞宇继续沉默,是否构成"迟延披露"甚至"重大遗漏"?需要特别指出的是,相较于 11 月 13 日 PKPU 申请立案,市场观点认为,若公司在 12 月 24 日已收到 PKPU 法院裁定却未披露,相关信息披露争议会更大。但该前提建立在公司已于当日知悉裁定的基础之上,该事实有待监管核验。此时法院已正式批准 PKPU 程序,不确定性已大幅降低,公司已确定知悉该等事实,且 PKPU 对子公司的经营限制已经开始产生实际影响。如果 11 月 13 日还存在"是否已收到正式通知"的争议空间,12 月 24 日之后则不再存在这一辩解理由。
第三,2026 年 3 月 16 日的公告存在"回溯披露"问题。
虽然最终发了公告,但把四个月前就该说的事浓缩在一份公告里,投资者失去了在早期阶段做出判断和决策的机会。市场有观点认为,这种事后回溯"一次性打包披露"的模式,在过往案例中存在被监管认定为信息披露不及时的先例,但个案之间背景存在差异,不能直接类比。
五、谁该为此负责
如果监管查实公司存在披露违规,以下人员可能要负相应责任
赞宇科技股份有限公司:作为信息披露义务人,是第一责任人。
时任董事长、总经理:作为公司主要负责人,对信息披露的真实、准确、完整、及时负有领导责任。
董事会秘书:作为信息披露事务的直接负责人,负责跟踪重大事项并组织公告。如果董秘在 2025 年 11 月或 12 月已经知悉 PKPU 事件而未推动公告,属于履职不当。
财务负责人:如果财务部门已经知悉杜库达的债务状况和 PKPU 进展,未及时向董事会报告,同样需要承担责任。
六、法律后果展望
行政责任方面:浙江证监局或深交所可以对赞宇科技出具警示函、通报批评,情节严重的可以处以罚款。参考赞宇科技 2019 年因补充协议迟披收到警示函的历史案例,本次事件涉及核心海外子公司进入债务重整程序,涉案金额与影响范围更大,市场预判后续监管处置结果存在不确定性。
民事责任方面:如果后续监管机构正式认定赞宇科技存在信息披露违法行为并作出行政处罚,那么在被认定的违法行为实施日至揭露日之间买入股票并遭受损失的投资者,可能具备提起证券虚假陈述索赔的法律基础。但需特别提示:(1)证券虚假陈述索赔诉讼以监管机构先行作出行政处罚为最重要前提;(2)买入时间窗口、损失计算方法等均需以监管最终认定的事实和法院生效判决为准;(3)并非所有在该期间买入的投资者都能获赔,因果关系和损失认定是法院审理的核心问题。
刑事责任方面:根据刑法 161 条违规披露、不披露重要信息罪,只有证实相关责任人员主观上故意隐瞒重要信息,且达到情节严重标准,才会触及刑事追责。该罪认定门槛极高,实务判例极少,属于极小概率情形。
七、下一篇预告
第 2 篇|3 月 12 日法院做了破产裁定、13 日杜库达收到裁定,3 月 16 日赞宇科技才公告:三天延迟算不算违规?
我们将分析:收到破产裁定后,赞宇用了多久才公告?这个速度是否符合"立即披露"的要求?跨境法律文书的翻译、传递是否可以作为延迟的正当理由?
本文依据赞宇科技公开公告、印尼法院公开程序信息、证券法及交易所规则撰写。PKPU 相关日期以印尼法院正式生效文书为准。文中部分仅为市场层面法律分析推演,是否构成信息披露违法,完全以监管机构调查结论为准。本文不构成投资建议,不构成法律意见,投资者一切决策以上市公司正式公告、监管文书为准。本文内容为原创,现合规全平台同步发布。