10月27日晚,AI算力覆铜板龙头——金安国纪股份有限公司(简称:金安国纪)三季报发布:前三季度营收65.43亿元、同比大增101.25%,归母净利润19.24亿元、同比暴增1012.67%。
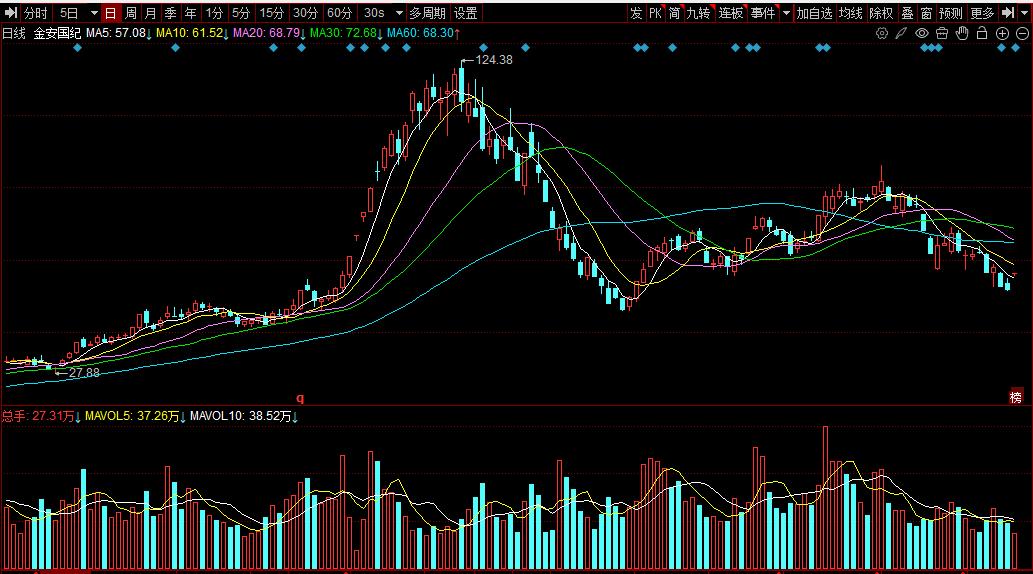
然而,股价却一路塌方。年内最高124.38元,10月27日收报53.26元,回撤了57.18%,比腰斩还多。
金安国纪的表现,同时展示了“AI 算力涨价狂欢”的A面和B面。
数字狂欢:量价齐升,钱如潮水般涌来
三季报显示,前三季度,金安国纪扣非归母净利润19.33亿元、同比增1179%,经营活动产生的现金流量净额8.99亿元、同比增709.31%,基本每股收益2.643元、同比增1010.5%,是真金白银到账的现金流。
公司解释称:覆铜板售价上涨、销量增长,主营产品营收和毛利齐增。
今年以来,AI算力基础设施建设浪潮汹涌,上游覆铜板供应紧张,全产业链迎来一轮罕见的量价齐升,把覆铜板公司的利润大幅提升。
全球覆铜板龙头——建滔积层板10月13日宣布年内第八次涨价,对薄布类板料和半固化片上调15%;松下通知客户,部分一般多层板用CCL自2027年1月出货起调涨200%。
有市场消息称,两年前常规覆铜板报价约100元一张,如今已抬到400元以上。
股价塌方:越好越跌,为何反着走?
业绩越好,股价越跌,这是最近几个月金安国纪最让散户看不懂的地方。
回看一下:年内股价从16.67元起步,7月1日盘中冲到124.38元的历史高点,年内累计涨幅一度超过6倍。
可转头,10月9日、10月12日,PCB板块连续大跌,金安国纪10月12日直接跌停、单日-9.99%,主力资金大幅出逃。
到10月27日收报53.26元,距最高点已回撤57.18%。
这一跌,跌的是估值,不是业绩。
当市场把“最乐观的AI预期”在短短几个月内一次性兑现,股价早已把未来两三年的业绩都透支完了。如今业绩兑现、利好出尽,资金自然掉头——同一份“十倍净利”,在上涨行情里是燃料,在下跌行情里成了出货的借口。
不过,10月28日,金安国纪开盘即封涨停,收报58.59元、涨10.01%,距年内高点的回撤幅度收窄至约53%。
题材虚火:英伟达、华为传闻被打脸
把股价推到124元的,不光有自身业绩,还有题材炒作。
今年9月,公司曾公开澄清:关注到网上传播“公司产品纳入英伟达、华为供应链体系认证”等信息,相关均系不实信息,公司从未与英伟达、华为有过接触,也未开展任何形式的业务合作。
10月,面对股价异动,公司再次回应:与英伟达不存在合作关系,传闻中的材料路线变化与公司业务并无关联,通用PCB仍是最成熟、应用最广的方案。
也就是说,它的利润确实真金白银,但市场此前把它想象成了“高端AI覆铜板核心标的”。
题材炒起来多疯狂,被否定时就有多惨烈。
AI算力是这轮行情的发动机,但把“供应链认证”当成题材炒作,最后被公告打回原形——这也是为什么它的股价,能从高点近乎腰斩。
AI题材股集体“业绩兑现、股价回调”
金安国纪并不是孤例。10月下旬,A股AI硬件链迎来一轮明显的估值出清。
10月26日,覆铜板、PCB、光模块、半导体设备同步走弱,南亚新材跌12.49%,华正新材、金安国纪跌停,生益科技跌9.52%,其他也也明显下挫。
从7月高点到10月下旬,AI硬件热门股普遍回撤:中际旭创、新易盛、天孚通信合计蒸发约1.2万亿元;生益科技回撤约39%;深南电路回撤约40%;沪电股份回撤约32%;东山精密回撤约57%。
国产算力方向同样承压,海光信息、寒武纪三季报营收和利润保持高增,但股价较年内高点均回撤超过五成。
更值得玩味的是,很多公司三季报并不差。
PCB链条里,生益科技预计前三季度净利润增长164%-181%,沪电股份增长约100%-110%,深南电路增长约74%-78%,景旺电子三季度净利润同比增长239.67%,兴森科技、广合科技、威尔高等也普遍高增。
光通信和测试设备方向,联讯仪器预计前三季度净利润增长1866%—2072%,源杰科技三季度收入高增、净利率维持高位。
但业绩越好,股价越跌,恰恰说明这轮调整不是基本面崩塌,而是前期预期打得太满,资金不再为“有没有AI故事”买单。
涨价引擎,也有熄火的担忧
光大证券把PCB/CCL板块定性为“AI算力需求扩容+技术迭代升级+涨价传导兑现”三重共振,预计产业链涨价和顺价情况将延续到2027年下半年。
就短期而言,这轮景气确实还有底气,高端产能持续紧缺,还在挤压中低端产能。
但金安国纪自己的报表,也埋着周期见顶的影子。
截至9月末,公司应收账款25.84亿元、较上年末增长152.43%,应收款项融资21.50亿元、增长97.92%,存货6.31亿元、增长72.50%,在建工程4.35亿元、增长153.91%,财务费用同比转增。
营收暴增的同时,垫资、扩产、加杠杆一个没落下——这是典型的周期股高增长期的样子。
换句话说,这波赚的是行业涨价的红利,公司质地如何、周期见顶后能不能扛住,才是真正要盯的考题。
金安国纪的表现,给所有追逐“业绩暴增”的人上了一课:报表数字可以暴增十倍,但股价早已透支了最乐观的预期。
涨价潮的甜头能吃到什么时候,取决于AI资本开支与覆铜板供给释放的速度赛跑;而股价的修复,则要看资金愿不愿意为“兑现的业绩”重新定价。