来源 :CG世界2026-09-11
家人们谁懂啊,历史总是惊人的相似!
两年前,游戏巨头完美世界靠着一口气“裁空两栋楼”的壮举震惊了小编;1年前完美世界雷厉风行、重拳反腐再次登上热搜;谁能想到已经2026年了,【今日头条】还是完美世界贡献的!
上个月,完美世界世界发布了2026年的半年报,呈现出了显著“财务阵痛”特征。
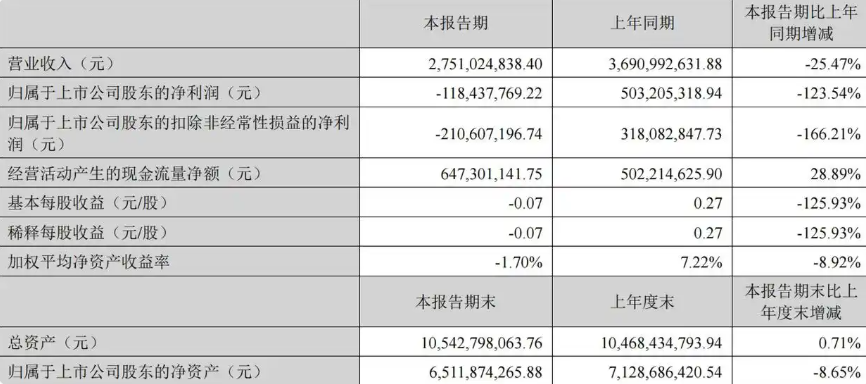
这份半年报显示,2026年上半年,完美世界实现营业收入27.51亿元,同比下降了25.47%;归母净利润由盈转亏,录得1.18亿元亏损;业绩变动主要受游戏业务阶段性投入产出错配及影视业务大幅收缩的双重影响。
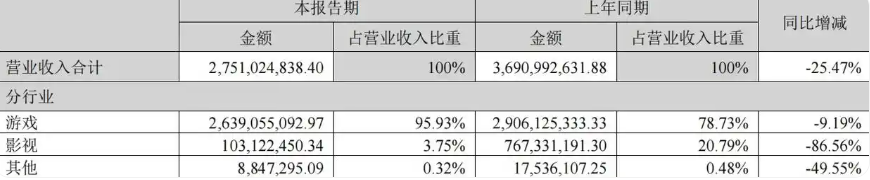
作为绝对主力的游戏业务,上半年实现营收26.39亿元,同比下降了9.19%,但占总营收比重已经提升到了95.93%。游戏板块归母净利润亏损0.89亿元(上年同期为盈利)。
与此同时,完美世界影视业务上半年营收仅1.03亿元,同比暴跌86.56%,营收占比从上年同期的20.79%骤降至3.75%,对公司整体营收规模造成显著拖累。
自2021年起,完美世界的业务就出现明显下滑;2024年更是打破了净利润“最低”纪录,直到去年才实现营业收入66.60亿元,归母净利润7.31亿元,勉强算是扭亏为盈了。
然而这才一年的时间就画风突变,刚盈利没多久就又开始亏损了?!
但如果仔细看报表,就会发现其中有两个略显反常的数据。上半年完美世界经营性现金流净额达到了6.47亿元,同比增长近30%;代表预收充值款的“合同负债”从年初的16.24亿元攀升至22.31亿元。明明账面亏损,现金流却反而更加充裕…
这就不得不提完美世界业绩由盈转亏的核心症结--新游戏《异环》带来的“时间错配”。
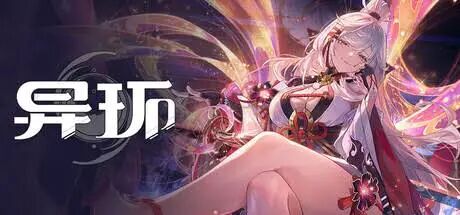
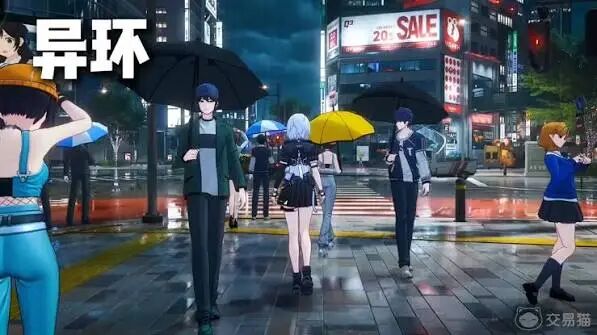
今年4月开启全球公测的《异环》,截至8月18日全球累计流水已经突破了20亿元大关。But,按照会计准则,新游戏上线初期的巨额推广费必须一次性计入当期成本(上半年销售费用因此暴增213%至10.32亿元),而玩家的充值流水却要按生命周期分期确认为收入。正是这种“费用前置、收入后置”的机制,导致这1.18亿元的亏损本质上只是一笔“已经花出去、但还没收回来”的时间差。
除了财务错配,《异环》的赚钱模式也值得一品。在超20亿的流水中,官方PC和安卓渠道占比近60%,也就是说绝大多数玩家绕过传统了应用商店主动到官网充值,这意味着完美世界获得了远高于传统渠道的利润分成。不过,也有业内人士指出《异环》目前仍处于摸索期,“开放世界+二次元内容向”研发难度高、目前的1.x版本更多是在试错和验证核心玩法,如无意外真正的爆发节点大概率会落在剧情更厚、管线更成熟的2.x版本。
除此之外,完美世界上半年业绩承压也离不开两个现实原因:《诛仙》等经典IP难逃生命周期规律,流水相较去年同期自然滑落;以及公司坚持“减量提质”政策,报告期内播出剧集数量大幅减少而导致的影视业务断崖式下跌。
咱们前面也说过了,完美世界的亏损并非是今年才开始的。早在2024年,公司就曾经巨亏近13亿元,不得不来了一次集中“刮骨疗毒”:关停不及预期项目、裁员退租、投资减值,恨不得把过去的战略失误一次性除清。
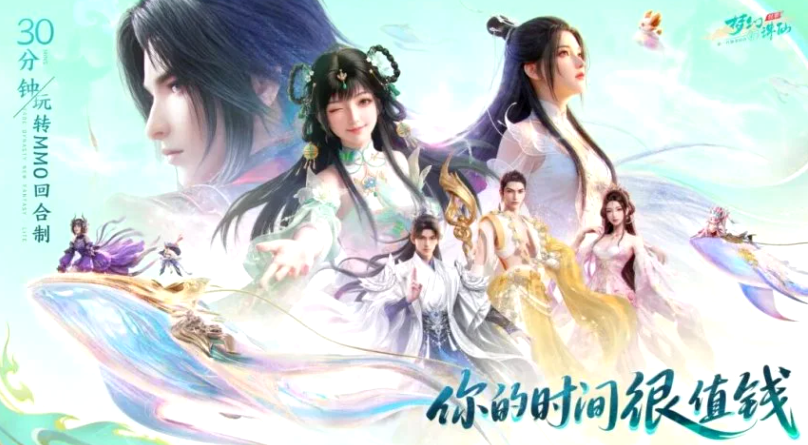
如果只盯着净利润,1.18亿这个数字确实很扎眼。但如果拉长视线,就会发现完美世界正在经历一场从“旧王”到“新王”的交接。在《异环》之外,它正试图用“小步快跑”的策略寻找新增长极;月初,主打轻量化和碎片化体验的《梦幻新诛仙:轻享》公测;同时公司还有涵盖SLG、模拟经营、休闲小游戏等多品类的储备矩阵,并将AI全面接入研发管线。
过去的完美世界,靠MMO和经典IP吃老本;如今的完美世界,正试图用全球化发行、跨平台研发和多品类矩阵砸开新的增长空间。
短期的账面亏损是战略转型与新老产品交替的必经阶段。未来的业绩回暖,将高度依赖于《异环》长线运营能力的兑现、新游《梦幻新诛仙:轻享》的市场表现,以及多品类储备的逐步落地;完美世界能否在研发断层中重塑组织效能,将成为决定公司能否完成“新王”交接的核心变量。
阵痛过后,或许才是真正的蜕变~