朗姿股份上半年交出一组方向相反的利润数字:营业收入达到32.08亿元,同比增长12.06%。归母净利润只有1.11亿元,同比下降59.94%。如果只看最后一个数字,容易忽略医美和女装两项主要业务都在增长。
把非经常性损益剔除后,扣非归母净利润为1.84亿元,同比增长35.26%。归母与扣非的差距,既涉及上年同期股权处置带来的高基数,也涉及本期金融资产公允价值等损失。主营业务究竟改善了多少,还要看收入结构、毛利和费用能否接上。
一句话判断:朗姿股份上半年主营利润随医美毛利改善而增长,归母净利下滑主要受非经常性项目及上年高基数影响,持续性仍取决于成本改善和渠道增长能否保持。
净利润分化,先看两种口径各自包含什么
归母净利润把当期的非经常性项目也计入了结果,而扣非利润更接近医美服务和服装销售形成的经常性盈利。去年同期股权处置带来较大的投资收益,今年缺少同样的增益,直接拉低了归母净利润的同比比较。本期非经常性损益合计约为负0.73亿元,也进一步放大了两种口径的差距。归母下降与扣非增长同时出现,并不意味着两项主营业务正在收缩。
本期非经常性损益中,交易性金融资产公允价值变动损失约0.40亿元,资产处置损失约0.05亿元。这些损失叠加上年股权处置收益形成的高基数,使归母净利润同比下滑,却不能直接说明医美服务或服装销售的盈利能力转弱。反过来,扣非增长也不是全部答案:公司仍需用更高毛利覆盖持续发生的销售、管理等费用,才能使主营改善稳定留在利润表里。
从季度看,一季度与二季度收入分别为16.09亿元和15.99亿元,规模大致接近。同期扣非归母净利润从0.74亿元增至1.10亿元。收入没有同步明显扩大,扣非利润却提高,说明上半年利润改善不只是多卖带来的。医美成本和业务结构,是解释这段利润差异更直接的线索。
顺着前面的内容继续看,朗姿股份后续的变化不能只看公司自身,还要看它所在方向有没有新的驱动和市场反馈。我每天会在开盘前重新筛一遍市场,留下2—3条更值得观察的方向。明天优先看什么,可以滑到文末,从【阅读原文】继续看。
医美收入过半,成本下降进入毛利
医美上半年收入16.19亿元,已经是第一大收入来源。其内部增长并不平均:非手术类医美同比增长20.10%,收入占医美业务90.15%,是增长较快且规模最大的部分。非手术项目的扩张,因而对医美总收入和公司收入结构都有明显影响。医美能否维持增长,越来越依赖非手术服务的持续销售。
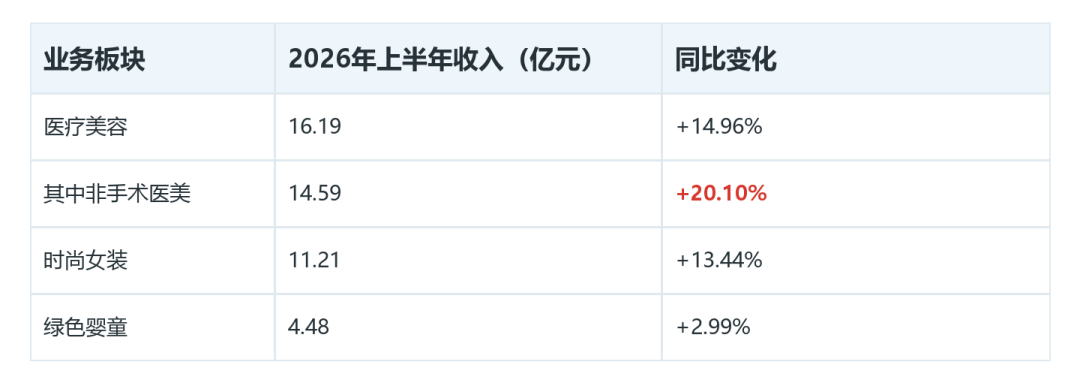
收入增长之外,医美业务还受益于集采降低采购成本。公司上半年整体毛利率为62.16%,同比提升2.53个百分点,医美毛利率改善是主要原因。非手术医美扩大收入,加上集采降本抬高毛利,使主营利润改善有了业务和成本两端的支撑。整体扣非净利率也较上年提高,说明毛利改善有一部分穿过费用端,进入了经常性利润。
这种改善还需要放在品牌经营中看。米兰柏羽、晶肤医美和韩辰医美的收入均实现增长,表明增长不是单个品牌孤立贡献。不过,现有数字没有披露单店客流、复购或各品牌成本下降金额,无法把医美利润改善精确拆到门店和项目。现阶段能够确认的是收入结构和整体毛利变化,不能把它直接延伸为每家门店长期提效。
女装线上增长,线下仍在调整
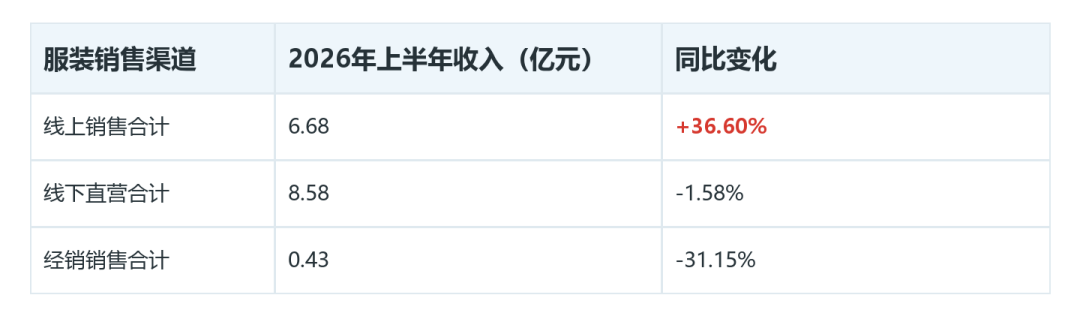
医美之外,时尚女装上半年收入11.21亿元,同比增长13.44%。其中线上收入达到6.23亿元,同比增长36.24%,占女装收入的55.58%。这一渠道已经贡献超过一半的女装收入,也让女装整体保持增长。女装增长的主要增量来自线上,渠道变化比品牌收入总额更能解释这一段表现。
线上扩张没有同步发生在线下,女装线下自营收入4.90亿元,同比下降4.81%。放到整个服装业务看,线下直营收入同样小幅下降,经销收入降幅更大。渠道之间的差异说明,线上增长可以对冲线下压力,却不能证明线下门店效率已经修复。服装业务仍需处理不同渠道的商品和费用配置,否则收入迁移未必会等比例增加利润。
绿色婴童业务上半年收入4.48亿元,同比增长2.99%,增速明显低于医美和女装。它的线上收入虽然增长较快,但规模只有0.45亿元,线下自营仍是主要来源。婴童板块对公司收入提供了稳定补充,现阶段难以承担整体利润加速的主要解释。两项主业的毛利和渠道表现,仍比婴童线上增速更决定公司经营结果。
毛利改善能否留在扣非利润里
医美成本下降抬高毛利,但公司仍有较重的日常费用。上半年销售费用率为40.06%,与上年基本持平,管理费用率略有上升,研发费用率略有下降。费用端整体没有出现与医美毛利率同等幅度的改善,因此扣非净利率只提高0.99个百分点,低于毛利率2.53个百分点的增幅。毛利增加之后,销售和管理支出会决定最终留下多少经常性利润。
两种利润口径仍需要放在业务中理解:归母净利润受去年股权收益和本期非经常性损失扰动,扣非利润则显示主营改善。但女装线下收入仍弱,医美单店经营细节也未披露。若非手术医美的收入增长放缓,或集采降本效应减弱,费用率即使维持现状,也可能压缩扣非利润的改善幅度。上半年已发生的毛利修复,与未来能否持续,是两件需要分开判断的事。
朗姿股份这份中报最清楚的经营变化,是非手术医美贡献收入、采购成本下降推高毛利,并带动扣非利润增长。女装线上销售补上了另一部分收入增量,但线下承压,使渠道调整仍在进行。只要医美服务销售和成本优势继续维持,新增毛利就有机会穿过较稳定的费用率。如果其中一端转弱,归母数字之外的主营改善也会受到检验。
最后,现在市场每天的消息很多变化也很快,大家盘前未必有时间逐条梳理。我会在每个交易日开盘前,整理2—3条重点观察方向,其中的逻辑我会梳理清楚告诉你。想省下反复翻找信息的时间,可以在文末左下角的【阅读原文】里找到我查看。