一句话核心判断:江苏国信(002608)10月23日发布2026年三季报:前三季营收280.82亿元(+7.4%)但归母净利润20.98亿元(-42.42%),“增收不增利”特征明显;Q3单季归母仅2.78亿元(-78.53%),为近两年单季低点。核心拖累是煤价上涨(秦港动力煤同比+141元/吨)与上网电价下行(江苏燃煤电价-47元/兆瓦时)形成的“剪刀差”,叠加信托板块投资收益波动。公司作为江苏装机最大单一发电主体,容量电价、调峰辅助服务等多元收益机制是后续盈利韧性的关键。
本期回答三个问题:①单季盈利为何快速下滑,量价如何拆解?②主营产品(电力+信托)各自的盈利贡献与结构?③火电行业景气拐点何时来,公司怎么应对?一、业绩总览:增收不增利,Q3加速下行
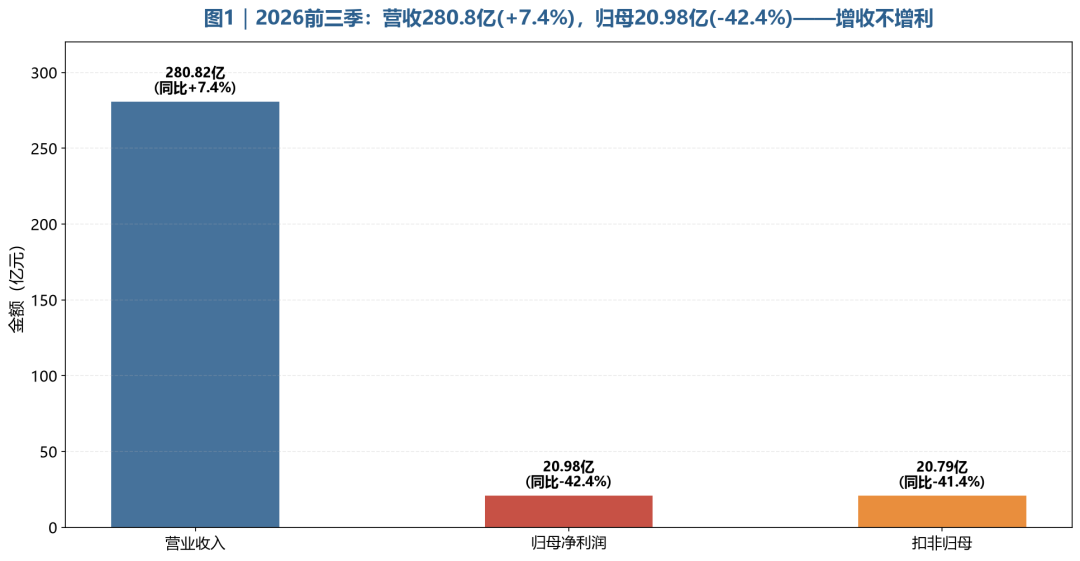
图1|2026前三季:营收280.8亿(+7.4%),归母20.98亿(-42.4%)——增收不增利
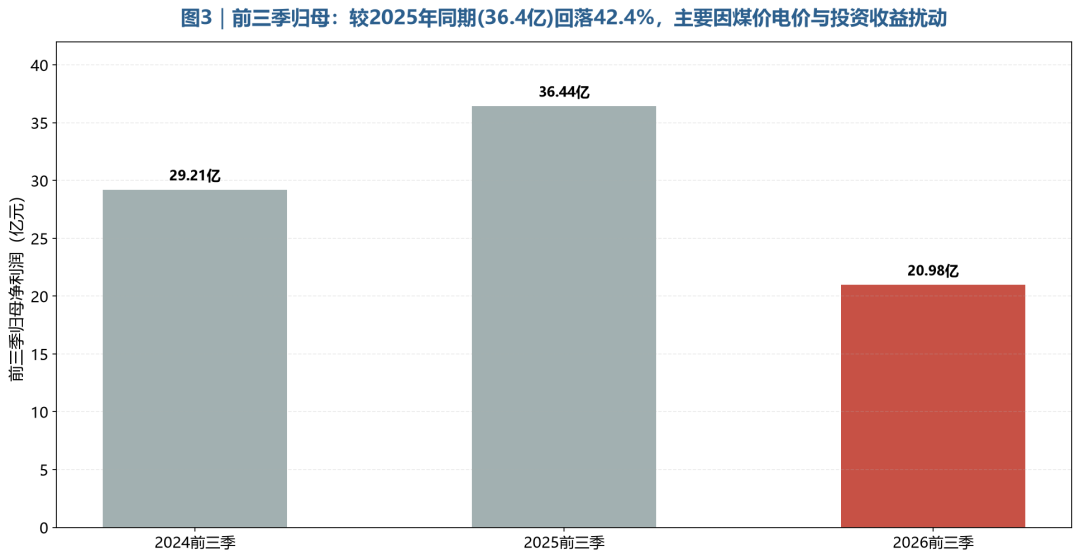
图3|前三季归母:较2025年同期(36.4亿)回落42.4%,主要因煤价电价与投资收益扰动
表1:2026年前三季度核心财务(2026-10-23三季报)
| 指标 | 2026前三季 | 同比 | 2025全年 |
|---|
| 营业总收入 | 280.82亿 | +7.40% | 355.31亿 |
| 归母净利润 | 20.98亿 | -42.42% | 34.65亿 |
| 扣非归母 | 20.79亿 | 约-41% | — |
| 净利润(含少数股东) | 26.63亿 | -45.3% | 47.44亿 |
? 收入端:营收+7.4%,主要靠电量增长(2026H1自发电量436.47亿千瓦时,同比+14%)与2025年新投机组贡献
? 利润端:归母-42.42%,主因煤价上涨侵蚀火电利润+电价下降(江苏燃煤电价同比-47.3元/兆瓦时)+信托投资收益波动
? 质量:毛利率仅约5.34%(同比大幅下降),营业成本增速(+17.6%)远超营收增速——燃料成本压力是核心矛盾
二、分季度拆解:Q3单季2.78亿,同比降幅逐季扩大
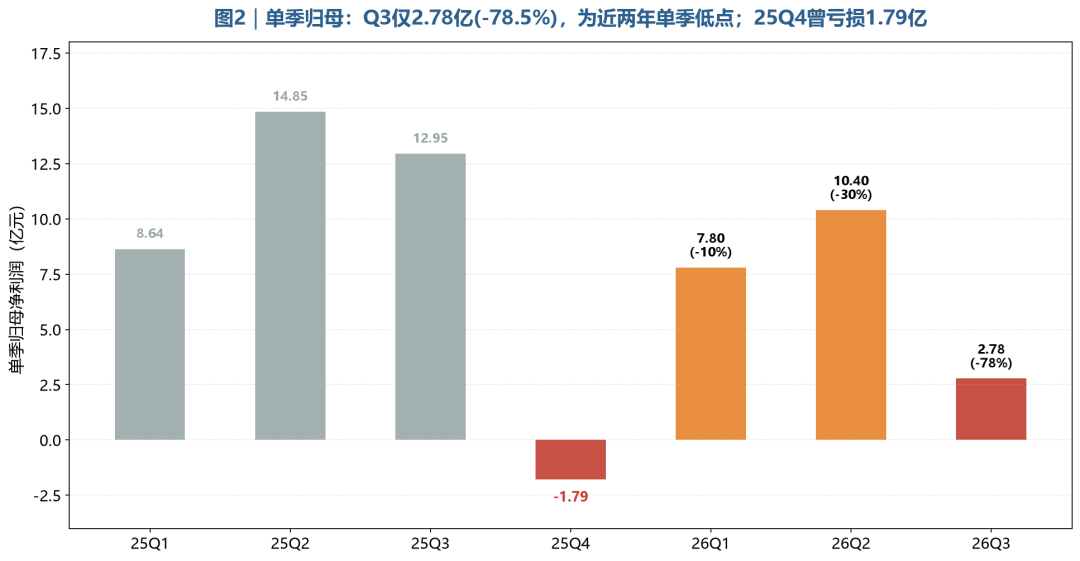
图2|单季归母:Q3仅2.78亿(-78.5%),为近两年单季低点;25Q4曾亏损1.79亿
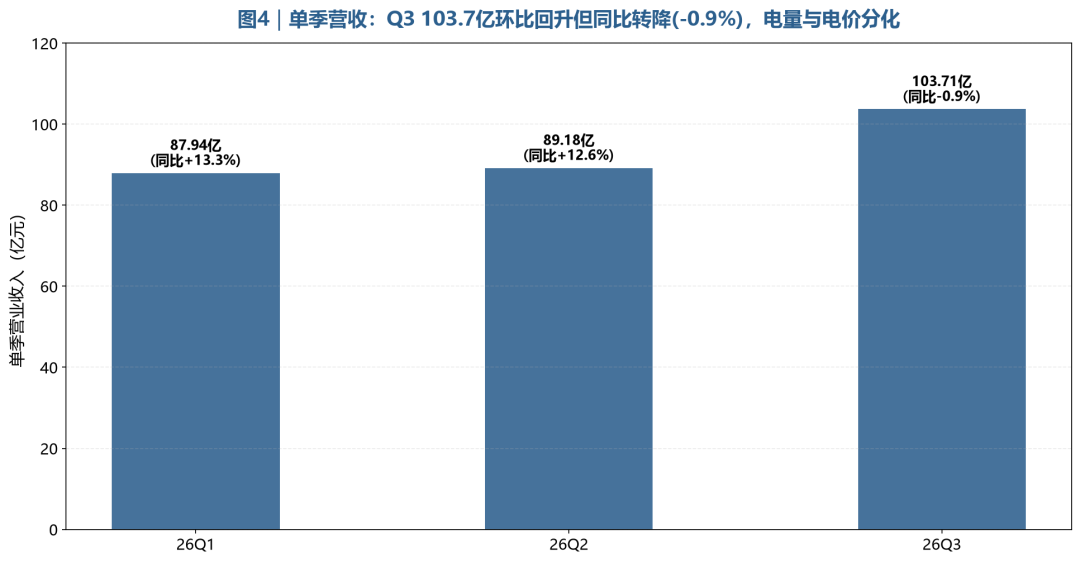
图4|单季营收:Q3 103.7亿环比回升但同比转降(-0.9%),电量与电价分化
表2:单季拆解(2025Q2-Q4为累计推算,2026Q2为推算)
| 季度 | 营收(亿) | 同比 | 归母(亿) | 同比 |
|---|
| 2025Q1 | 77.60 | -14.5% | 8.64 | +11.0% |
| 2025Q2 | 约99.5(推算) | — | 14.85 | — |
| 2025Q3 | 约104.6(推算) | — | 12.95 | — |
| 2025Q4 | 约73.9(推算) | — | -1.79 | 转亏 |
| 2026Q1 | 87.94 | +13.3% | 7.80 | -9.7% |
| 2026Q2 | 89.18(推算) | +12.6% | 10.40 | -30.0% |
| 2026Q3 | 103.71 | -0.85% | 2.78 | -78.5% |
关键观察:同比降幅从Q1的-9.7%扩大到Q3的-78.5%,逐季恶化:Q1尚有上年同期低基数支撑,Q2-Q3煤价持续高位叠加电价同比下行,火电盈利被双重挤压。Q3归母2.78亿已是近两年单季最低(除25Q4转亏外)。三、主营产品:电力+信托双主业,利润贡献此消彼长
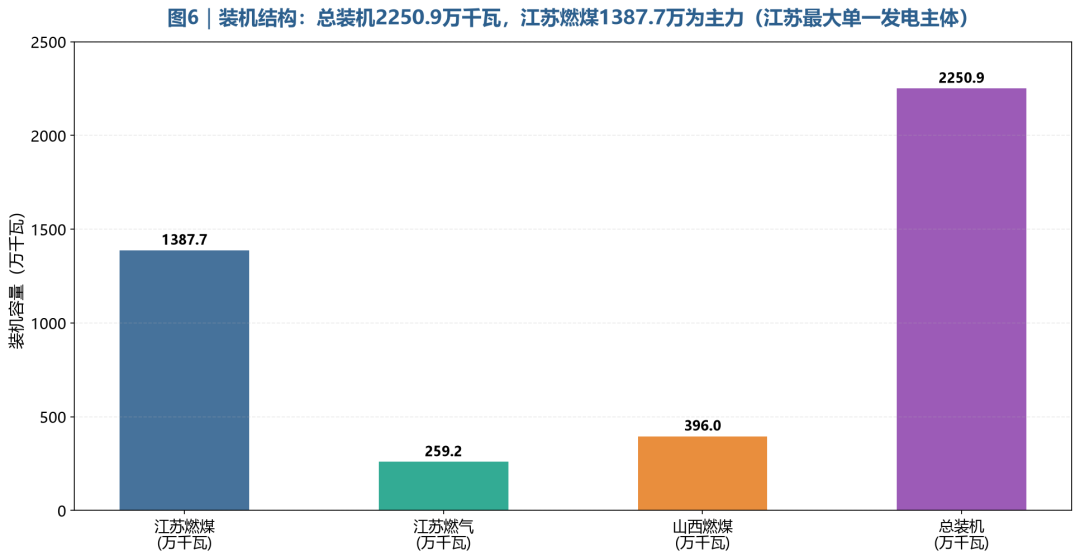
图6|装机结构:总装机2250.9万千瓦,江苏燃煤1387.7万为主力(江苏最大单一发电主体)
表3:分业务结构(2026H1财报口径)
| 板块 | 2026H1收入 | 同比 | 毛利率 | 说明 |
|---|
| 电力 | 170.12亿 | +11.47% | 19.28%(同比-6.06pct) | 主营基本盘 |
| 热力/煤炭/售电等 | 约7亿 | — | — | 辅助业务 |
| 金融(江苏信托) | 投资收益为主 | 波动 | — | 手续费+联营投资+金融资产 |
? 电力主业:江苏燃煤1387.7万千瓦+燃气259.2万千瓦+山西燃煤396万千瓦,2025年新投产4台百万千瓦二次再热超超临界机组,装机增至2250.9万千瓦;平均上网电价394.1元/兆瓦时(含容量电价)
? 金融板块(江苏信托):盈利来源=信托手续费收入+对联营企业(江苏银行、利安人寿)投资收益+交易性金融资产持有期收益;2026H1投资收益17.0亿元(权益法长投收益为主),是利润重要支撑
? 盈利结构变化:2025年信托投资收益+公允价值变动贡献大额利润(高基数),2026年电力承压时信托收益相对平稳,但公允价值波动带来不确定性
四、核心矛盾:煤价涨、电价跌的“剪刀差”
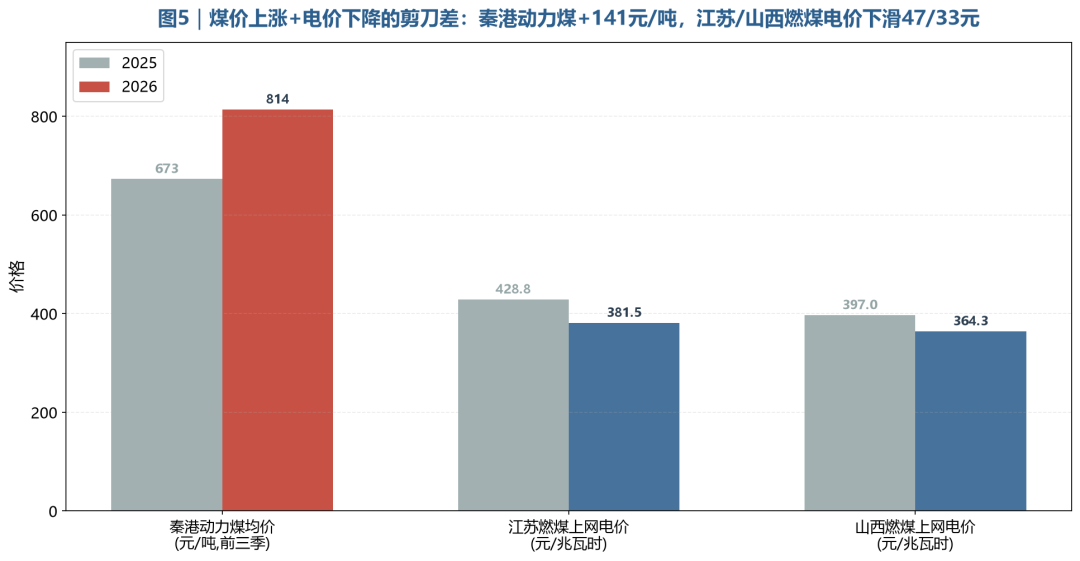
图5|煤价上涨+电价下降的剪刀差:秦港动力煤+141元/吨,江苏/山西燃煤电价下滑47/33元
表4:煤价与电价对比(公司公告+券商研报口径)
| 变量 | 2026 | 2025 | 变化 |
|---|
| 秦港动力煤均价(前三季) | 814元/吨 | 约673元/吨 | +141元/吨 |
| 江苏燃煤上网电价 | 381.5元/兆瓦时 | 418.6元/兆瓦时 | -47.3元/兆瓦时 |
| 山西燃煤上网电价 | 364.3元/兆瓦时 | 397.0元/兆瓦时 | -32.7元/兆瓦时 |
| Q3动力煤现货均价 | 同比+210元/吨 | — | 环比+58元/吨 |
? 煤价端:2026年前三季秦港5500大卡动力煤现货均价814元/吨(同比+141元),Q3同比+210元、环比+58元——成本压力逐季加大
? 电价端:江苏燃煤上网电价381.5元/兆瓦时(-47.3元),山西364.3元(-32.7元),电量市场交易电价同比下行
? 对冲手段:提升长协煤覆盖率、煤炭集中采购、经济煤种掺配、精细化燃料管理;依赖容量电价(2026年大部分省份升至165元/千瓦·年)与调峰辅助服务收入
五、行业地位与同行对比:火电普遍承压
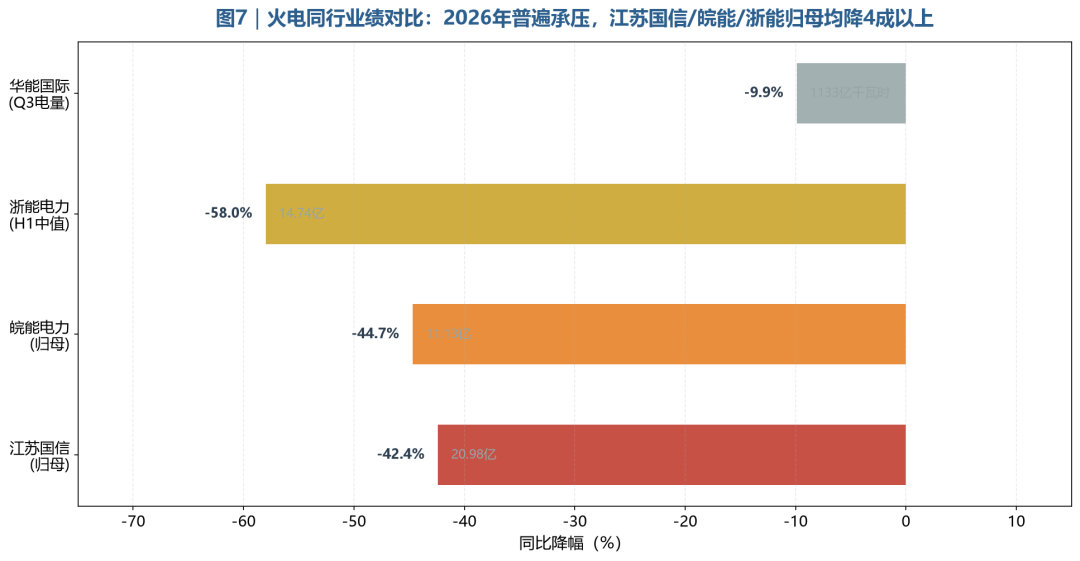
图7|火电同行业绩对比:2026年普遍承压,江苏国信/皖能/浙能归母均降4成以上
表5:火电同行2026年业绩对比(公告口径)
| 公司 | 指标 | 数值 | 同比 |
|---|
| 江苏国信 | 前三季归母 | 20.98亿 | -42.4% |
| 皖能电力 | 前三季归母 | 11.13亿 | -44.7% |
| 浙能电力 | H1预告中值 | 14.74亿 | -58% |
| 华能国际 | Q3上网电量 | 1133亿千瓦时 | -9.9% |
? 行业共性:2026年煤价高位+电价下行是全国火电共同困境,浙能H1净利预减54%-62%、皖能前三季-44.7%,江苏国信-42.4%属行业中等水平
? 江苏国信相对优势:①江苏省内电力供需偏紧、电价水平相对较高;②百万千瓦级清洁煤电机组+容量电价机制;③信托金融板块提供投资收益第二支撑
? 规模地位:江苏装机最大单一发电主体、控参股装机7960万千瓦(集团口径),权益装机2982万千瓦
六、行业前瞻:电价拐点是关键变量
? 煤价:动力煤重回千元附近,Q4为迎峰度冬旺季,煤价短期高位运行概率大;2027年长协谈判或随煤价上移
? 电价:月度现货电价率先回升——江苏10月月度交易均价395.32元/兆瓦时(环比+15%),火电成交均价400.10元;广东10月综合价456.78元,煤电464.28元——电价传导开始显现
? 容量电价:2026年全国大部分省份煤电容量电价从100元/千瓦·年提升至165元/千瓦·年,部分省份231-330元;容量电价+调峰收益占比持续提升,弱化利用小时影响
? 政策:10月19日发改委《能源保供中长期合同管理办法(试行)》12月1日施行,中长期合同价格机制有望稳定预期
? 行业判断:若电价环比持续回升+2027年长协电价上调,火电盈利拐点或在2026Q4-2027年出现(券商主流观点)
七、股东与估值
表6:股东与估值(2026-10-24数据)
| 项目 | 数据 | 备注 |
|---|
| 实际控制人 | 江苏省国资委 | 地方国资 |
| 控股股东 | 江苏国信集团73.82% | 国有法人 |
| 二股东 | 苏州苏新聚力8.60% | 战略股东 |
| 股东户数 | 54,661户(2026-08-24) | 户均69,118股 |
| 股价 | 6.90元(10-24) | 总市值约260亿 |
| 动态PE | 约7.16倍 | 低估值红利属性 |
| 2026H1投资收益 | 17.0亿 | 信托+联营企业贡献 |
? 国资控股:江苏省国资委为实控人,国信集团持股73.82%,股权结构高度稳定,分红与市值管理意愿较强(公司已发布“质量回报双提升”行动方案)
? 低估值:动态PE约7倍、股息率具吸引力,属于典型红利防御标的;股价波动跟随电力板块景气与煤价预期
八、亮点与风险
亮点:①营收逆势+7.4%,电量增长与新机组投产提供量能;② 江苏最大单一发电主体,2250.9万千瓦装机+百万千瓦级清洁煤电,规模壁垒深厚;③容量电价(165元/千瓦·年)与调峰辅助服务多元收益,弱化电量波动;④信托板块投资收益(H1约17亿)提供第二支撑;⑤月度现货电价环比回升(江苏10月火电400.1元/兆瓦时,环比+15%),电价拐点渐近;⑥低估值(PE约7倍)+国资高分红属性。
风险点:①煤价持续高位(Q3秦港均价同比+210元/吨),成本压力未见明显缓解;②电量市场电价同比下行,市场化交易占比提升压制均价;③信托投资收益与公允价值变动波动大(2025年高基数、2026年回落);④在建工程大增112.9%(45.83亿vs21.52亿),资本开支压力上升;⑤毛利率仅5.34%,盈利安全边际薄;⑥若电价拐点延迟,全年业绩可能低于中性情景。九、全年展望与关注点
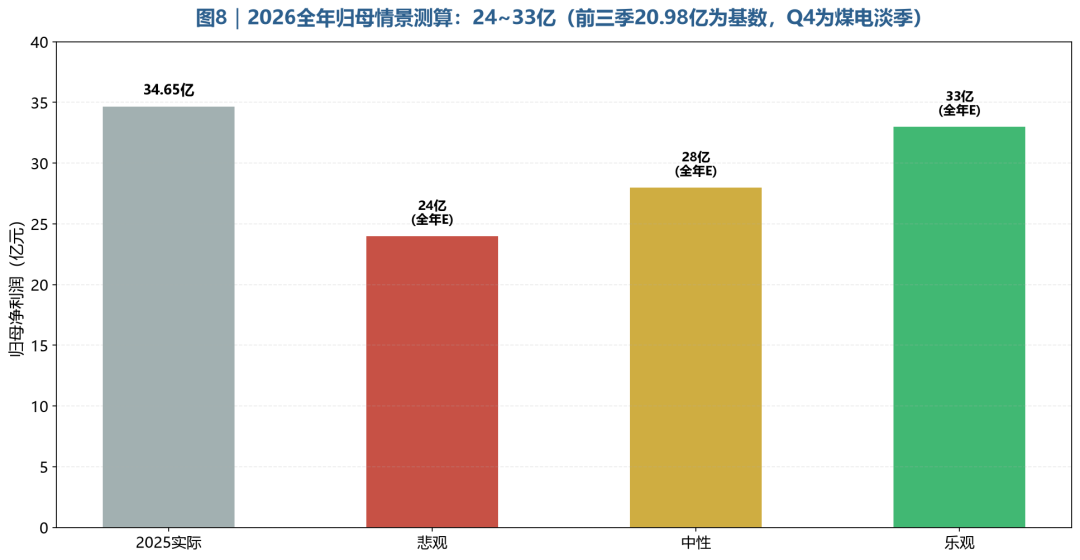
图8|2026全年归母情景测算:24~33亿(前三季20.98亿为基数,Q4为煤电淡季)
表7:2026全年归母情景测算(2025年全年34.65亿为基数)
| 情景 | Q4单季(亿) | 全年归母(亿) | 同比 |
|---|
| 悲观 | 约3 | 24 | -31% |
| 中性 | 约7 | 28 | -19% |
| 乐观 | 约12 | 33 | -5% |
? Q4展望:Q4为火电传统检修淡季叠加迎峰度冬煤价高位,但月度电价环比回升(江苏10月+15%)可部分对冲,中性预计Q4单季5~9亿
? 2026全年:中性情景全年归母约26~30亿,同比-13%~-25%,盈利收缩但低于市场悲观预期
? 核心跟踪:①秦港动力煤月度均价;②江苏/山西月度交易电价与现货价;③ 2027年长协电价谈判结果;④江苏信托投资收益与公允价值变动;⑤在建工程投产节奏(45.8亿在建);⑥容量电价与调峰辅助服务收入
总结:江苏国信三季报呈现典型的“煤价电价剪刀差”压制:营收靠电量与装机扩张增长,利润被燃料成本与电价下行侵蚀,Q3单季归母2.78亿创近两年低点。但公司具备江苏最大单一发电主体+百万千瓦清洁煤电+容量电价机制+信托投资收益四重缓冲,是火电承压期相对抗跌的标的。核心矛盾:电价能否跟上煤价回升——月度现货已环比上涨15%,若2027年长协电价上调落地,火电盈利拐点与公司估值修复有望同步到来。
风险提示:本文基于公开信息整理,仅用于信息参考与研究辅助,不构成任何投资建议。股市有风险,投资需谨慎。文中涉及的机构预测和目标价仅代表相关机构观点,不代表本公众号立场。投资者应结合自身风险承受能力独立决策。
数据来源:江苏国信《2026年第三季度报告》(2026-10-23,深交所披露)、《2026年半年度报告》、《2026年第一季度报告》、《2025年年度报告》、上海证券报/证券时报/中证网报道、东方财富业绩中心、同花顺财报数据、新浪财经(格隆汇三季报快讯)、证券之星三季报简析、国金证券火电重估系列研报(2026-06)、中证网电力板块研报(2026-09)、券商公用事业Q3前瞻(2026-10)。2025年单季数据为累计推算,2026Q2为累计推算;同行数据以各家公告口径为准。