泸州老窖 26 年半年报
泸州老窖 2026 年上半年业绩整体出现大幅下滑,实现营业收入 104.72 亿元,同比下降 36.35%;归母净利润 43.39 亿元,同比下滑 43.37%,利润降幅高于营收;经营活动现金流净额 20.82 亿元,同比大幅减少 65.68%。
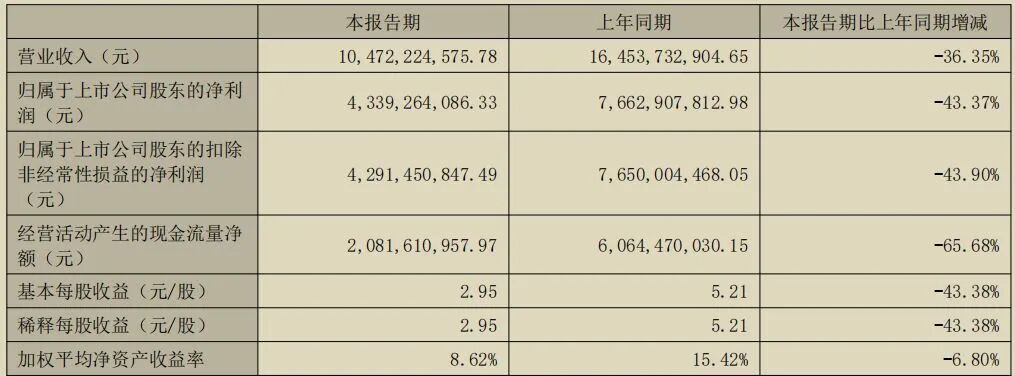
从渠道结构来看,业绩压力几乎全部集中在线下传统渠道。传统渠道营收由上年同期 154.6 亿元下滑至 94.94 亿元,营收直接减少 59.66 亿元;而新兴线上渠道仅从 9.32 亿元微降至 9.17 亿元,营收仅减少 0.15 亿元,收入基本稳住。可见本次控货收缩,主要针对线下经销商,线上供货并未大幅压缩。
但两条渠道的盈利质量均出现下滑,传统渠道是国窖 1573 为主的高端大单品,发货规模大幅下降,但生产成本没法同步同比例缩减,拖累盈利;线上虽然销售额稳住,却更多销售套装、赠品及低毛利产品,导致单品利润变薄。
经销商层面,境内经销商期末 1533 家,期内新增 101 家、减少 263 家,净减少 162 家,同比接近?10%。
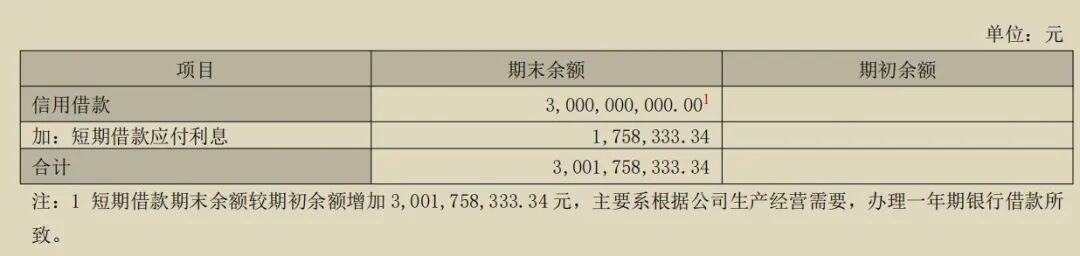
下行空间下,公司暴雷很正常吧,毕竟是需求端出现问题了,但有一个疑点,就是公司短期负债增加 30 亿,账面货币资金还有 261.3 亿,有市场说的“存贷并存”现象,而且用途披露过于笼统,信息透明度不足,财报只写“生产经营需要”。
 机构预测公司净利润能够再 76-84 亿左右,对比 2025 年 108.31 亿,同比大约下滑 22%?30%,目前总市值1100亿,约 15 PE,过去景气阶段,老窖估值普遍 20?25 倍 PE,如果老窖的 PE 能够下跌至 10 PE,那可能算是肉眼可见的好机会,虽然目前也不算贵,对于白酒未来确实很难看得清,稳妥一点好一点。
酒业家对山东、湖北、河南、贵州等多地调研显示,9 月飞天茅台、八代五粮液等核心名酒批价止跌企稳、局部小幅上行,渠道库存也得到一定消化。但价格与库存的边际改善,并未带动经销商备货情绪回暖。传统白酒旺季那种大规模压货囤货的渠道运作模式正在消退,渠道转向以真实终端动销为锚,少量多次补货,不再提前赌旺季行情。
接下来,要继续观察,看看渠道是否主动前瞻性备货,才是更强的复苏验证信号。
美的集团 26 年半年报
美的集团这份报告呈现增收但主业盈利大幅走弱的局面,报告期营收 2600.42 亿元,同比增长 3.55%,但利润结构分化明显,归母净利润 264.46 亿元仅小幅增长 1.66%,扣非净利润大幅下滑 25.31%,经营现金流近乎停滞,每股收益小幅抬升更多受益于非经常性收益加持。
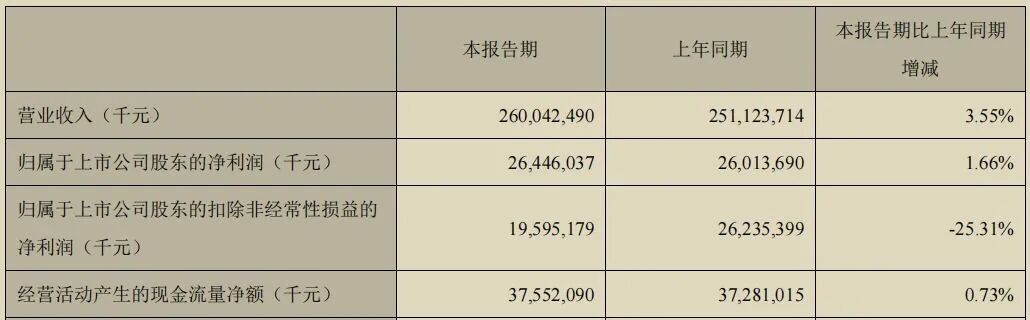 为什么扣非净利润下降-25.31%,这是这份财报的重要关注点?
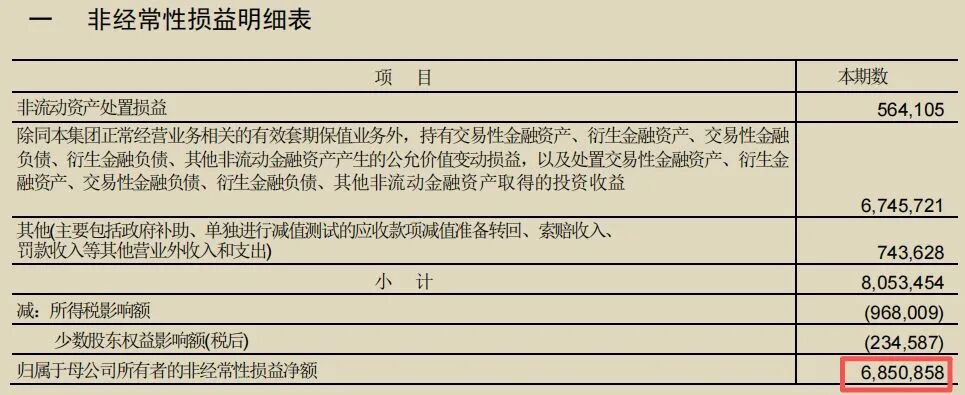
两者的差值接近 68.5 亿,是因为汇率套保搞乱了扣非净利润、长鑫科技股权增值给利润“加滤镜”。
对应财报非经常性损益明细表中,“除同本集团正常经营业务相关的有效套期保值业务外,持有交易性金融资产、衍生金融资产……”项目金额为 67.46 亿元,几乎构成全部非经常性损益。该项目是合并汇总口径,内部包含两部分收益:约 7 成(接近 48 亿元)来自外汇套保产生的收益,3 成(约 20?28 亿元)来自长鑫科技股权涨价带来的账面浮盈。
这个扣非净利润要分两者情况看:
一是美的作为全球化公司,为了对冲汇率波动,会提前买了外汇衍生品做保险,美元跌的时候,这份保险赚赚钱,所以真实经营结果是亏 40 多亿,赚回 48 亿,汇率这件事整体几乎不亏,甚至小赚。生意本身没有因为汇率吃大亏。
二是美的投的长鑫科技股权涨价,这笔收益计入归母净利润,让归母看上去还微涨 1.66%。
总的来看,剔除股权浮盈干扰后,公司真实经营口径的利润相比去年同期有所回落,但远没有扣非净利润?25.31%表现出来的那么夸张。
豪迈科技 26 年半年报
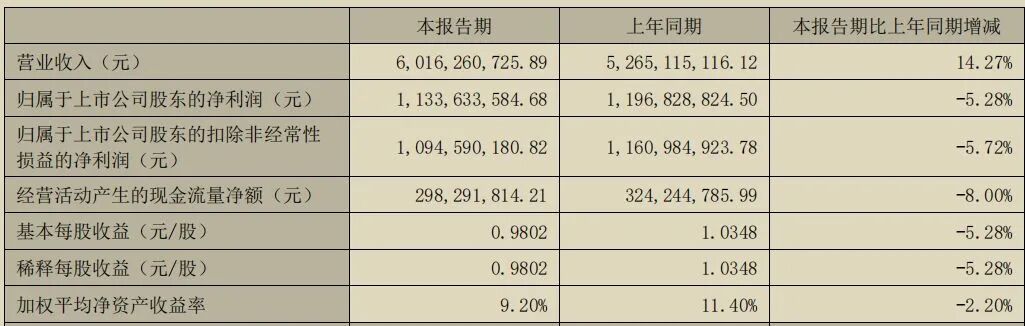
豪迈科技这份 2026 年半年报呈现典型的增收不增利局面,上半年营收 60.16 亿元,同比增长 14.27%,但利润端反向走弱,归母净利润 11.34 亿元同比下滑 5.28%,扣非净利润同步下降 5.72%,每股收益跟随利润同步走低。
为什么?公司为什么营业收入增长而净利润下跌
轮胎模具是公司第一大收入来源,上半年营收 31.45 亿元,同比大增 19.66%。毛利率 36.49%,同比下滑 3.72 个百分点,国内奎文基地、海外工厂处在建设阶段,新增产能带来折旧压力;订单充足之下大规模扩充人员,推高人工成本,再叠加汇率变动带来损失,多重成本压力侵蚀利润。
大型零部件机械产品主要做风电、燃气轮机能源类零部件,营收 20.14 亿,同比+ 3.42%,毛利率 19.94%,同比下降 4.36 个百分点。同样受人工增加、汇率波动、端零部件项目还在建设扩产影响。
数控机床业务收入出现分化,对外销售收入 3.83 亿元,同比下降 24.46%,机床是豪迈的未来储备业务,现阶段主要服务自家主业,外销短期没法贡献利润。
整体看收入端轮胎模具高增长、零部件小幅增长,对冲了机床对外收入下滑,整体总营收实现 14.27%的增长。
但利润端的两个核心主业毛利率双双大幅下跌,扩产带来人员、建设成本抬升,再叠加汇率损失,吃掉了收入增长带来的收益,最终出现营收上涨,但净利润、经营现金流同步下滑的局面。
提取这家公司的本质和风险:
公司属于重资产制造企业,订单充足、营收可以实现不错增长,但营收增长必须前置配套厂房扩建、设备投入、人员扩张。收入做大的同时,折旧、人工等成本同步抬升,不一定转化为利润增长。
而公司的不可控性太多:
汇率波动,完全外部不可控。
扩产投产节奏与成本释放节奏不可控。
下游行业景气度属于外部变量。
人力成本的刚性压力,业务扩张就要大量招聘技术工人、研发人员。
业务扩张就要大量招聘技术工人、研发人员。
公司市值 500 亿,2025 全年归母净利润 23.93 亿,机构推测全年利润在 24-26 亿左右,偏贵,目前未到击球区。
重复行之有效的
李光耀的核心务实信条是:figure out what works and do it(搞清楚什么管用,然后就去做)。
芒格在伯克希尔股东大会公开引用并极力推崇这一理念,进一步将其提炼为:The fundamental algorithm of life: repeat what works,即人生的基本算法:重复行之有效的事物。
延伸理解为一旦找到简单、可靠、有效的模式,就要像复利一样,持续、耐心地重复执行。这段话可以拆解为四层含义:
人生最重要原则不是到处寻找新奇技巧,而是复用已经验证有效的办法。
优先挑选简单、可靠、可落地的模式,拒绝复杂花哨。
善用复利的力量:收益来自耐心重复、时间的长期放大,而非追求单次爆发。
行动指引:确认一件事对自己真正有效之后,就稳定、持续地坚持下去。
那么,什么是行之有效的事?
个人成长:例如用微信语音每日复盘,梳理、反思、修正自己的认知。
副业变现:不用刻意寻找全新赛道,而是把自己已有的经验、技能固化,将同一份能力的多次出售。
投资实践:把之前过去在投资赚到钱的方法,一般般的重复,耐心等待自己长期关注企业出现低估时机后买入。
从底层逻辑思考,就是成长重复有效行为,商业重复售卖已有能力。
而在日常生活中,要主动思考哪些方法对自己真正有用,先做好甄别检验,确认有效之后,再去执行和重复。
投资要做两件事
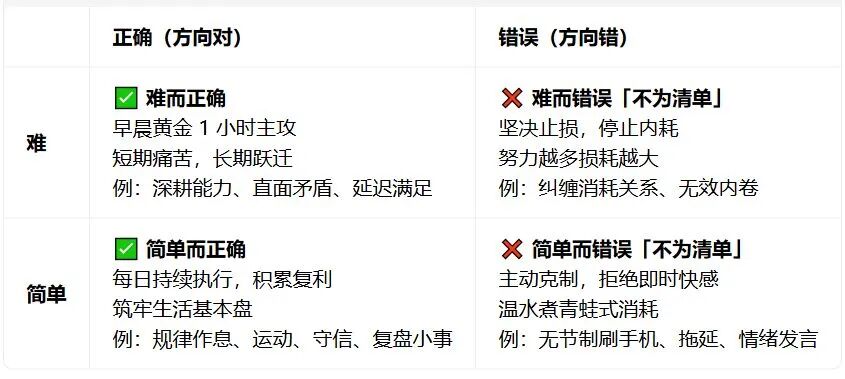
人生对于我们来说有几件事,难而正确的事,简单而正确的事,难而错误的事,简单而错误的事。我们一生的差距,往往就来自于如何分配自己的时间、精力,如何对待这四种不同的事情。
每日要持续做好简单而正确的事,不要小看它们,长期坚持会产生超乎想象的复利。把早上状态最好的一小时,优先留给难而正确的事,给自己建立一份不为清单,不要去做难而错误的事,简单而错误的事。
End:
于我而言,投资是一辈子的事,它囊括人生、股市、健康等方方面面。希望自己能够如《天龙八部》中的扫地僧一般,不被外界的纷扰裹挟,拨开重重迷雾,化繁为简,抓住万事万物背后共通的底层逻辑。