2026年11月4日,江苏纵慧芯光半导体科技股份有限公司向江苏证监局提交IPO辅导备案,辅导机构为国泰海通。
这家由斯坦福博士团队创立的VCSEL芯片企业,在2026年7月完成股份制改造后,仅四个月便启动资本化进程。
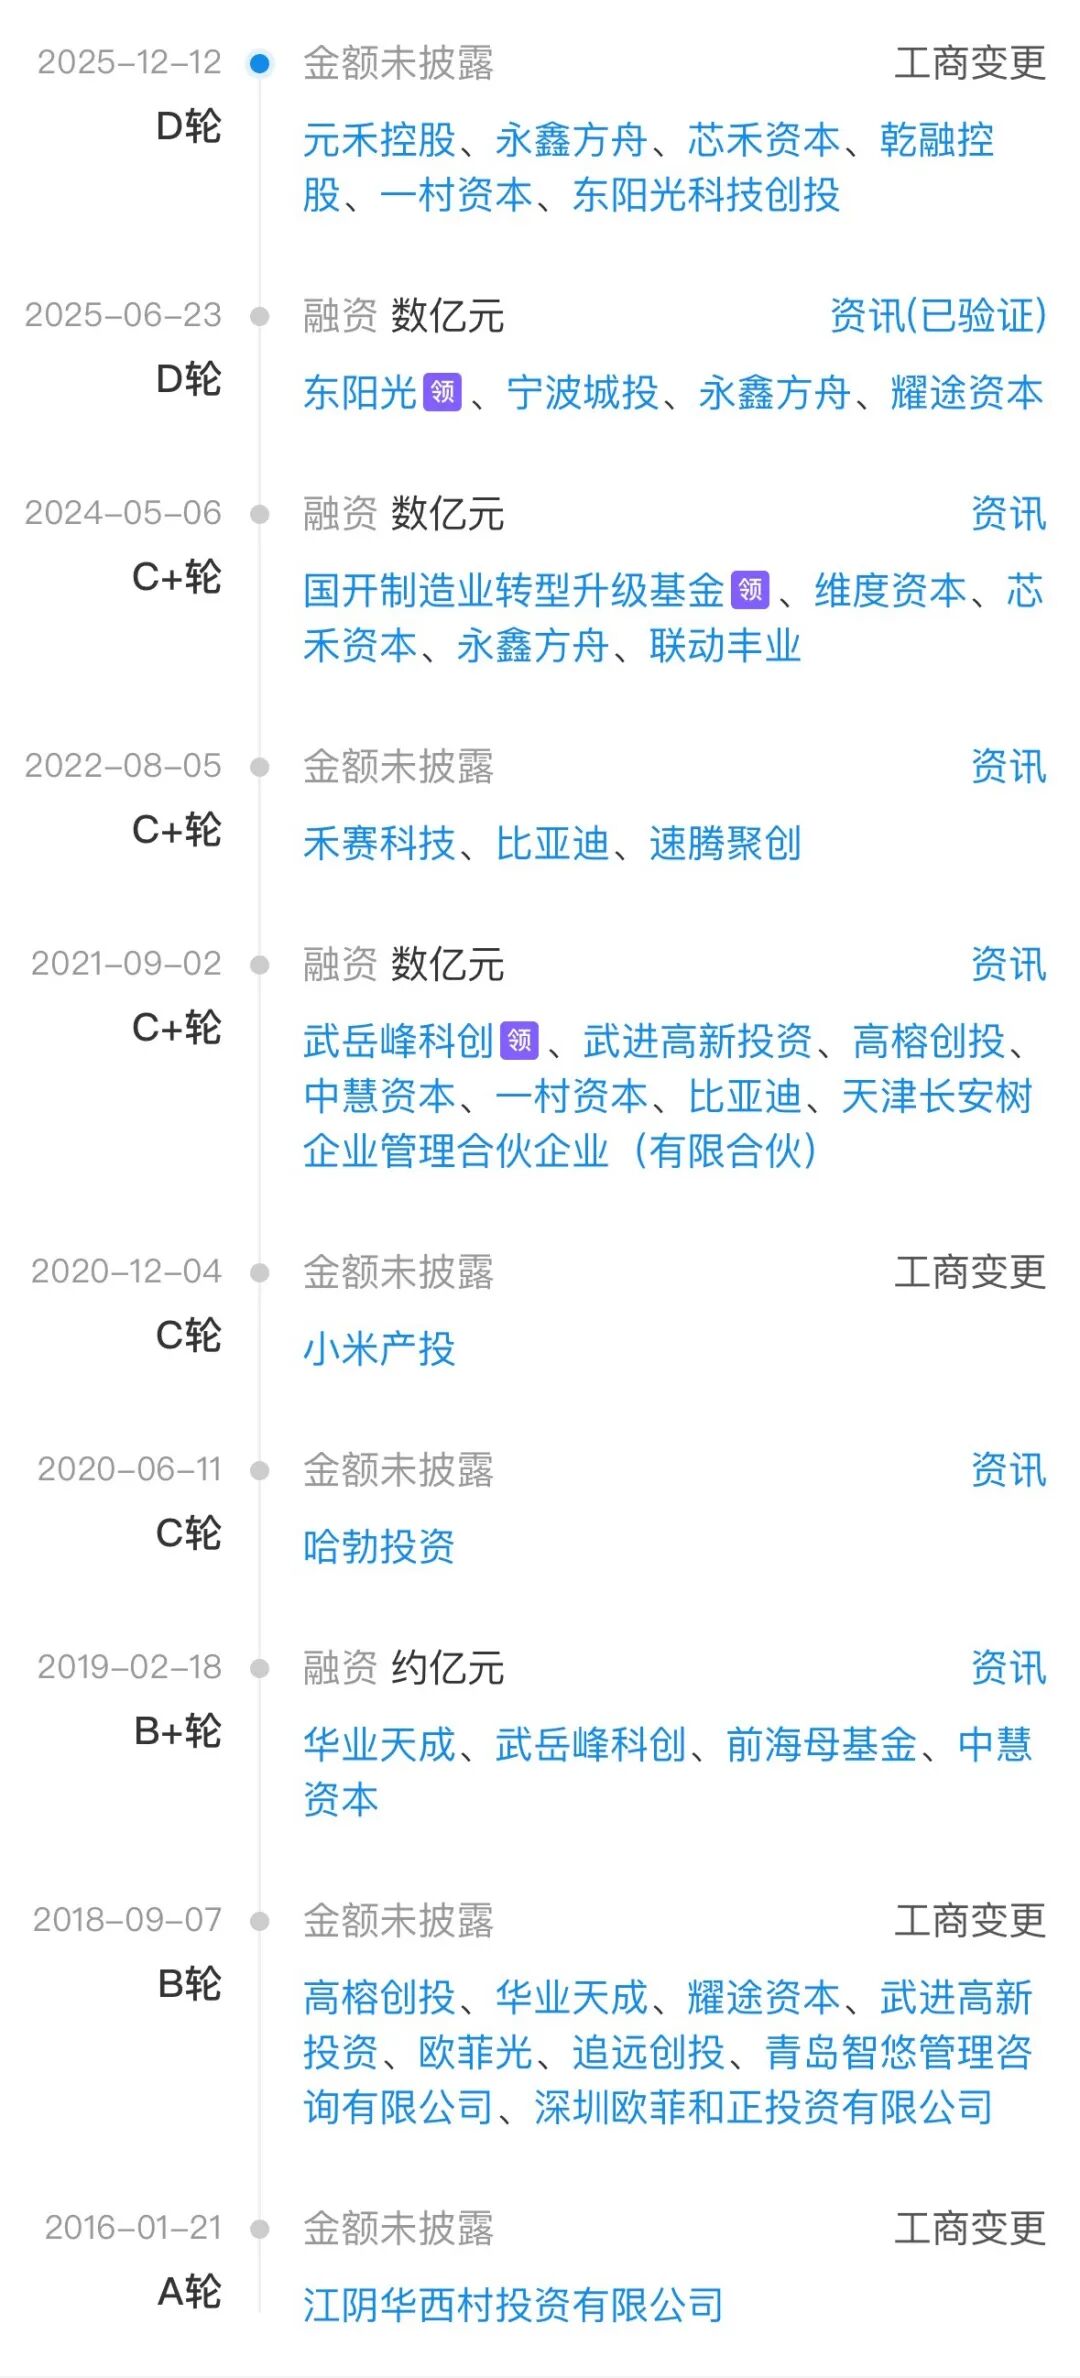
从2015年团队回国创业至今,纵慧芯光历经14轮融资,累计超11亿元,估值推升至150亿元以上,华为哈勃、小米长江产业基金、比亚迪、大疆、禾赛科技等产业资本接力入局。
其核心VCSEL芯片累计出货超9亿颗,在国内新能源汽车激光雷达光源中份额超过60%,消费电子VCSEL国内市占率第一。
然而,公司仍面临盈利难题,2024年营收1.25亿元,净亏损5829.82万元,在AI光通信尚未形成规模收入的过渡期,如何化解IDM模式下的产能投入与财务压力,将是IPO的核心考验。
股改四个月就辅导,
谁在背后推
纵慧芯光的上市路径在2026年骤然提速。
2026年7月31日,公司由“常州纵慧芯光半导体科技有限公司”整体变更为股份有限公司,注册地江苏常州,注册资本3.78亿元。
仅三个月后,10月23日与国泰海通签署辅导协议,11月4日正式备案,拟登陆科创板。
从股改到辅导备案间隔之短,在半导体IPO项目中并不常见,但更值得关注的是这一节奏背后的资本结构已经酝酿了整整十年。
融资节奏清晰地勾勒出产业资本“接力建仓”的轨迹。
2016年初,华西集团在成立仅两个月时即投资数千万元;2020年6月华为哈勃首次入股,同年12月小米长江产业基金跟进。
2021年9月C3轮由武岳峰科创领投,比亚迪入局;2022年3月大疆创新进入,同年8月禾赛科技、速腾聚创以战略投资方式入股。
2025年融资密度进一步上升:6月东阳光以9000万元增资持股2.575%,8月国开制造业转型升级基金领投C++++轮,12月完成D轮,2026年5月蚂蚁集团、新微资本进入,9月再完成一轮战略融资。
14轮融资累计超11亿元,估值推至150亿元以上。
产业资本入股的逻辑并不复杂:禾赛与速腾聚创是全球激光雷达出货量前两名,华为、小米、比亚迪同时横跨智能汽车与消费电子,大疆覆盖无人机与机器视觉,它们共同指向同一个上游瓶颈——VCSEL激光器芯片。
纵慧芯光在国内新能源汽车激光雷达光源中的份额超过60%,车载VCSEL份额居全球第二,消费电子VCSEL国内市占率第一。
对这些股东而言,入股纵慧芯光不是财务配置,而是对核心器件供应安全的预防性锁定。
2025年至2026年的密集融资、产能扩张和股份制改造,构成了本次科创板申报前的实质性准备阶段,而非一次已完成的IPO冲刺。
创始团队的学术底色与公司的技术路线高度绑定。
董事长赵励为斯坦福大学材料科学博士,师从美国工程院院士James Harris,读博期间研制出世界上第一颗室温连续发光的GaInNAsSb VCSEL激光器。
CEO霍轶杰本科毕业于清华大学电子工程系,斯坦福博士,曾任职京东方副总裁并创办集团创投部门。
联合创始人陈晓迟1988年出生,华中科技大学本科、斯坦福电子工程博士,2018年入选福布斯中国“30位30岁以下精英”。
六名一致行动人合计控制30.2775%股权,控制权结构在经历14轮融资稀释后仍保持相对集中。
九亿颗芯片之后,
赚钱仍是难题
纵慧芯光的产品逻辑可以从一个数字入手:截至2026年9月,VCSEL芯片累计出货超过9亿颗。
这一规模使其成为全球仅有的两家同时在智能手机和汽车领域实现VCSEL芯片规模量产与稳定供货的企业之一。
但出货量本身并不自动等于商业闭环,理解这家公司需要同时看三条产品线各自的竞争位置。
消费电子是出货量的基本盘。
VCSEL芯片用于手机3D人脸识别、AR/VR、扫地机器人和无人机传感,公司批量供应三星、小米、意法半导体,2018年成为国内第一家实现手机端VCSEL批量量产的厂商。
但消费电子VCSEL市场的增速已经放缓:2025年该品类仍占全球VCSEL需求的45%,增速却降至3.5%左右。
这意味着纵慧芯光在这一领域的份额优势更多是“守成”,而非增量来源。
车载激光雷达是份额壁垒最深、但商业化节奏最受下游制约的板块。
2020年纵慧芯光通过车规认证,2022年在国内率先实现激光雷达VCSEL前装量产,2024年实现固态激光雷达2D可寻址VCSEL批量量产。
其增透型VCSEL向速腾聚创、禾赛以及Waymo供货,年装车量超百万台。
车载VCSEL的技术门槛在于车规可靠性与光束质量,纵慧芯光团队2024年发表于《Nature Communications》的增透腔面结构研究,指向的正是中远距离激光雷达应用的性能瓶颈。
但车载业务的放量节奏并不完全由芯片厂商掌控——激光雷达行业本身仍在价格下行通道中,上游芯片供应商需要以量补价,而车规产线的折旧和验证成本又构成刚性支出。
光通信是估值叙事中最具弹性的变量,也是当前财务压力的重要来源。
公司已实现100G VCSEL向中际旭创、新易盛等光模块厂商批量供货,CW DFB激光器进入试产阶段。
2026年8月签约的磷化铟高端光通信芯片基地总投资约50亿元,瞄准800G/1.6T光模块配套的DFB和EML激光芯片。
IDM模式在这一阶段既构成壁垒,也构成负担:6英寸砷化镓MOCVD外延产线、3英寸化合物半导体FabX产线(总投资5.5亿元,规划年产能5000万颗)以及50亿元InP产线,都需要在收入尚未覆盖折旧之前持续投入。
财务数据印证了这一阶段特征。
东阳光2025年6月公告披露,纵慧芯光2024年营收1.25亿元,净亏损5829.82万元;2025年一季度营收4123.43万元,净亏损1531.54万元。
以2024年营收计,150亿元估值对应的市销率超过100倍。
这一估值水平显然不是在为当期盈利定价,而是在为“车载激光雷达VCSEL份额持续兑现+AI光通信InP芯片国产替代”的双重远期场景定价。
问题在于,两条增量曲线都面临国际巨头的直接挤压,而产能建设的资本开支正在以数十亿元的量级前置发生。
光芯片的估值锚在哪里
VCSEL芯片的全球竞争格局呈现明显的“高端垄断、中低端渗透”分层结构。
2025年全球VCSEL芯片市场规模约48.5亿美元,其中中国市场约12.8亿美元,占全球26.4%,增速13.2%高于全球均值。
但在25G及以上高速光通信芯片领域,美日IDM巨头掌控全球95%以上份额,Lumentum、Coherent在高端VCSEL和InP光芯片上仍居主导地位,英伟达2026年3月分别向两家公司各投入20亿美元股权投资,进一步强化了寡头格局。
纵慧芯光的国产替代逻辑,在消费电子和车载激光雷达的“中速/感知”场景中已经形成实质突破,但在AI数据中心高速光互连场景中,仍处于从“并跑”向“份额”跨越的早期阶段。
国内可比主体的资本化状态为估值提供了几个参照坐标。
长光华芯(688048)2025年营收4.77亿元,同比增长75%,净利润扭亏至约1950万元,VCSEL及光通信芯片收入4119万元、占总营收9.0%,市值在256亿至319亿元区间波动。
源杰科技(688498)是更极端的案例:2022年科创板发行时市值约60亿元,2025年因AI光芯片预期一度突破1200亿元,随后回落,呈现典型的“业绩兑现前的估值前置”特征。
未上市标的中,老鹰半导体2025年10月完成超7亿元B+轮融资,创下国内VCSEL创业公司单轮融资纪录,其融资节奏和投资者结构(上汽、诺瓦星云等产业方参与)与纵慧芯光有可比之处,但尚未进入公开市场定价阶段。
将纵慧芯光150亿元估值放入这一坐标系,可以观察到几个结构性差异。
与长光华芯相比,纵慧芯光的VCSEL收入纯度更高、车载份额壁垒更深,但亏损状态意味着市销率而非市盈率是更合适的锚定指标。
与源杰科技相比,纵慧芯光的AI光通信业务尚处于产能建设期,100G VCSEL虽已批量供货,但InP DFB/EML产线要到50亿元基地投产后才可能形成规模收入,当前估值中包含了相当比例的“未投产期权价值”。
东阳光2025年6月以9000万元增资持股2.575%的交易,隐含投前估值约34亿元。
五个月后C++++轮及后续融资将估值推至150亿元量级,升幅反映的是2025年下半年AI光通信预期的急剧升温,而非基本面在短期内发生了同等幅度的变化。
IPO对纵慧芯光的意义因此不只是一次融资。
以2024年1.25亿元营收和5829万元亏损为起点,公司需要在辅导验收后的申报材料中,向科创板审核问询回答一个核心问题:
在消费电子增速放缓、车载激光雷达价格承压、AI光通信尚未形成规模收入的过渡期内,IDM模式下的数十亿元产能投入,将以什么样的节奏转化为可验证的收入与毛利。
产业资本的股东阵容提供了供应链层面的信用背书,但公开市场的定价最终将回到损益表。
对于一家累计出货9亿颗却尚未盈利的芯片公司而言,上市是资本化的一步,却不是商业模式的终局验证。