【小兵评析】
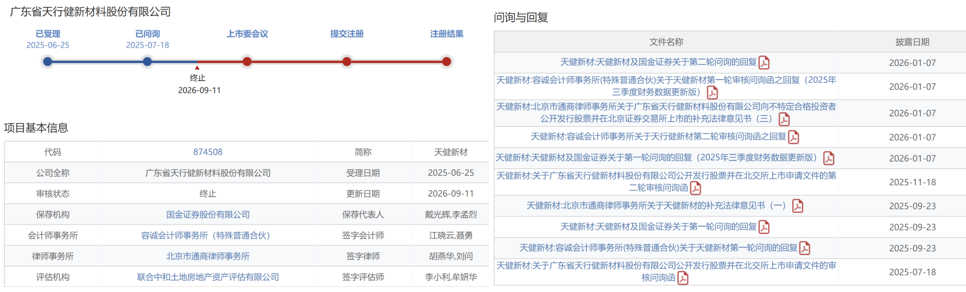
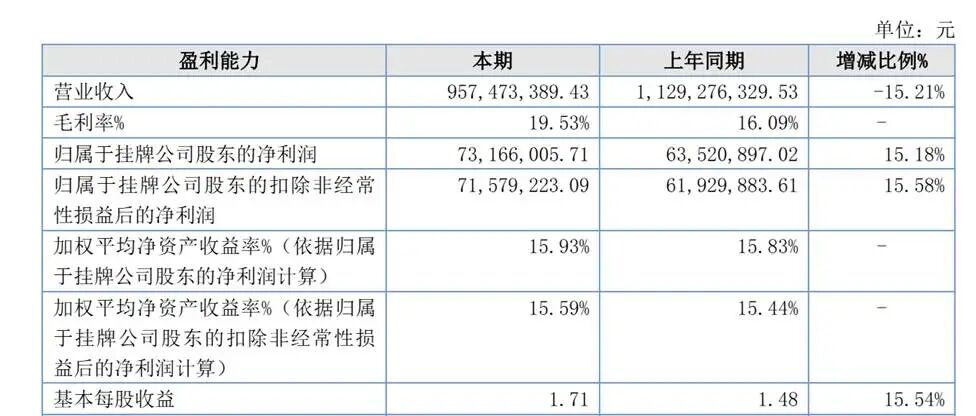
1.天健新材2022年12月申请辅导备案的时候,原本计划去的是创业板IPO,2025年1月决定变更为北交所,辅导机构仍旧是国金证券。北交所IPO是在2025年6月被受理的,截止到2026年1月半年的时间经历了两轮问询意见并且回复,不过最终还是撤回了IPO申请,并且是在2025年净利润增长10%的情况下。
 2.天健新材主要从事高性能改性工程塑料的生产和销售,改性塑料在工业中很成熟很普遍产品也很好理解。对于这样的产品和行业发展,可以说产品有一定的技术含量,下游应用领域也是相当广泛,同时行业相对成熟竞争比较充分,除非有某种技术的突破,不然最核心的竞争优势就是行业排名和业绩规模的优势。
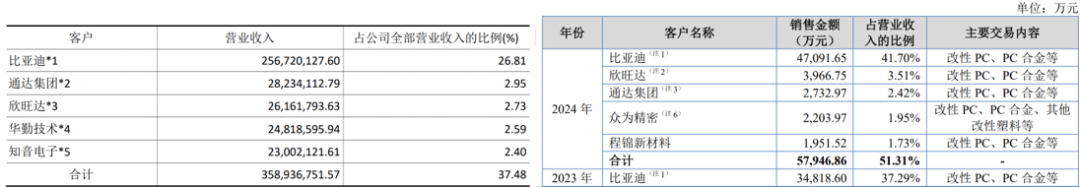
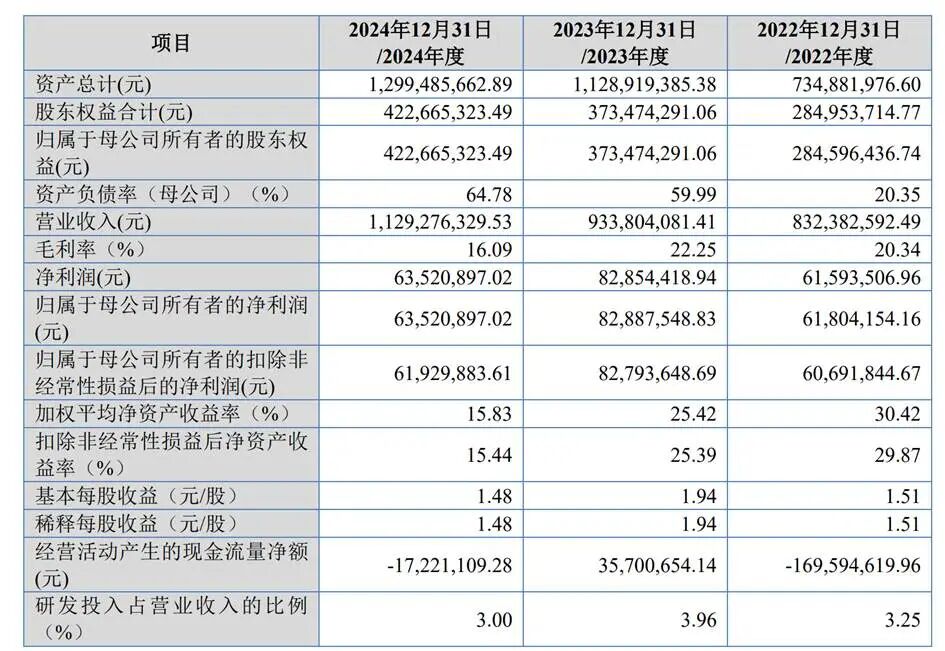
3.对于天健新材来说,真的是成也比亚迪败也比亚迪,公司起家以及业务发展主要来自比亚迪的助力,但是后续比亚迪对于上游供应商的“压榨”导致天健新材毛利率大幅下滑更重要的账期无限延长挤压现金流空间,公司只能无奈转型,后期主动削减比亚迪近半数订单,2025年公司对比亚迪的销售比例从最高的47%降低至27%。虽然改善现金流,但直接导致核心收入来源萎缩,业务稳定性存疑。比亚迪为第一大客户,2024年贡献收入占比41.70%,业务高度集中。对比亚迪销售毛利率2023年20.12%,2024年直接腰斩至12.20%,显著低于公司整体平均水平,被客户压价,盈利空间被挤压。此外更加关键的是,比亚迪账期长达280天;对上游供应商付款仅30-60天。2024年经营活动现金流净额为负(-1722.36万元),资金占用压力巨大。
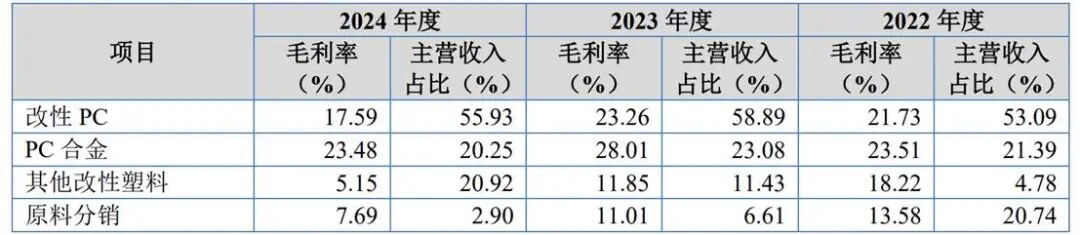
4.报告期各期,公司的综合毛利率分别为20.34%、22.25%和16.09%,2024年毛利率较上年大幅下降,主要系下游新能源汽车行业竞争激烈,对比亚迪等相关客户毛利率有较大幅度下降。
5.2022年至2025年,公司收入分别为8.3亿、9.3亿、11.3亿和9.6亿,实现扣非净利润分别为6069万元、8279万元、6193万元和7158万元。因为第一大客户比亚迪的影响,公司2024年虽然收入大幅增长但是净利润却是大幅下降,2025年比亚迪比重降低虽然收入大幅下降但是净利润却有着明显的增长,不过这样的业绩稳定性还是存在很大的风险,更何况就算是最终7000多万的净利润也很难说完全满足目前的北交所IPO上市门槛!
【案例情况】
一、主营业务
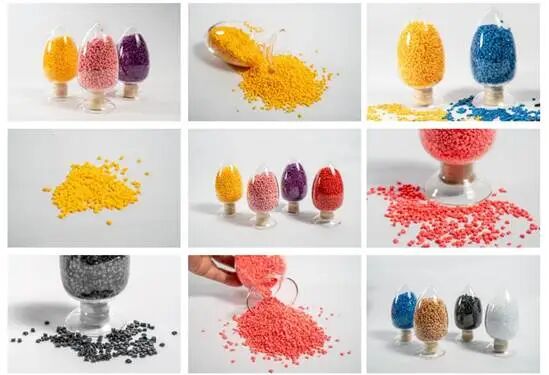
公司是一家专业从事高性能改性工程塑料的研发、生产和销售的企业,主要产品为改性PC、PC合金、改性PA、改性PPS等;此外,公司还应客户的需求提供部分改性TPU、改性PC等原料分销服务,产品在新能源汽车、3C电子、智能家居、充电桩/枪及储能等多个下游领域得到广泛应用。公司主要产品为改性PC、PC合金、其他改性塑料等各种改性塑料粒子,见下图:
![]()
![]()
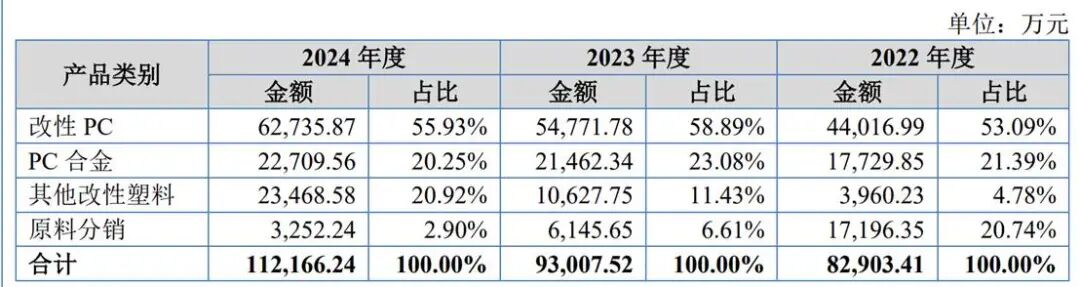
 报告期内,公司主营业务收入按产品分类列示如下:
![]()
![]() 主营业务按产品或服务分类的毛利率情况具体如下:
![]()
![]() 二、财务数据
![]()
![]()
![]()
![]() 三、主要经营风险
1、经营业绩波动风险
报告期内,公司归属于母公司股东的净利润分别为6,180.42万元、8,288.75万元和6,352.09万元,2024年净利润较上年有所下降,主要系下游主要客户所在行业竞争加剧,公司产品销售价格存在一定幅度的下降,导致整体毛利率有所下滑。公司产品的下游行业主要包括新能源汽车、3C电子、智能家居等领域,并且下游行业的产品大多直接面向市场消费者,其发展状况和社会消费群体的需求变化会对公司产品的需求产生较大影响。
2、客户集中度高的风险
报告期内,公司前五大客户销售收入分别为37,313.75万元、46,731.33万元和57,946.86万元,占比分别为44.83%、50.04%和51.31%,其中,对第一大客户比亚迪的营收占比分别为26.22%、37.29%和41.70%,客户较为集中。公司主要客户包括比亚迪、欣旺达、闻泰科技等大型知名企业,公司与这些优质客户建立了良好的合作关系。
3、主要原材料价格波动风险
公司向供应商主要采购PC、ABS、TPU、PA等原材料,以及加工助剂、色粉等其他辅助材料。报告期内,公司直接材料占主营业务成本的比例均为90%以上,主要原材料市场价格的波动对公司的主营业务成本和盈利水平具有较大影响。
4、毛利率波动风险
报告期内,公司的主营业务毛利率分别为20.25%、22.24%和15.89%,2024年毛利率较上年有所下降,主要系下游新能源汽车行业竞争激烈,对比亚迪等相关客户毛利率有较大幅度下降。公司毛利率的变动主要受上游原材料价格变化、产品销售价格变动、产品结构变化及生产管理等因素影响。
5、应收账款坏账损失风险
报告期各期末,公司应收账款账面余额分别为43,227.39万元、50,725.62万元和63,123.00万元,占营业收入的比例分别为51.93%、54.32%和55.90%。从账龄结构来看,公司一年以内应收账款余额占比分别为99.14%、99.63%和99.34%,应收账款账龄结构稳定,逾期金额较少且计提了充分的减值准备。
6、营运资金周转风险
报告期各期,公司经营活动产生的现金流量净额分别为-16,959.46万元、3,570.07万元和-1,722.11万元,2022年公司经营活动产生的现金流量净额出现较大的负数,主要系比亚迪、众为精密、捷荣技术等客户多使用迪链、米信、金单等数字债权凭证与公司结算货款,上述数字债权凭证在贴现时不终止确认,贴现金额计入筹资活动现金流,从而导致销售商品、提供劳务收到的现金相对较少,经营活动产生的现金流量净额为负数。致经营活动现金流净额下降,将会对公司的流动性和生产经营造成不利影响。