这篇文章主要了解量贩零食店这种模式,涉及好想你、万辰集团和港股的鸣鸣很忙这三家公司,接下来先从好想你说起。
好想你是A股第一家红枣上市企业,但是这些年业绩一直不温不火,可是当我查看休闲食品板块今年中报业绩的时候,发现好想你的净利润竟然出奇的高。
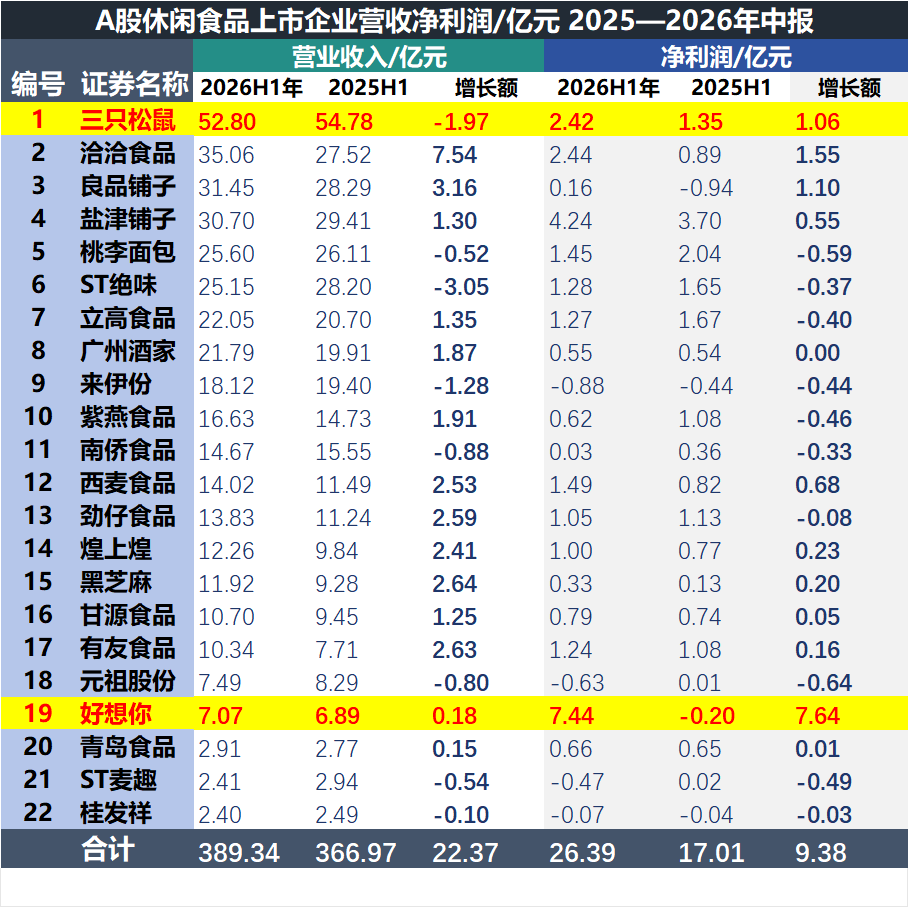
“同花顺iFinD”中休闲食品上市共有22家,今年上半年22家公司净利润增长额合计只有9.38亿元,但是好想你一家公司的净利润增长额就达到了7.64亿元,这已经是很反常的事情了。
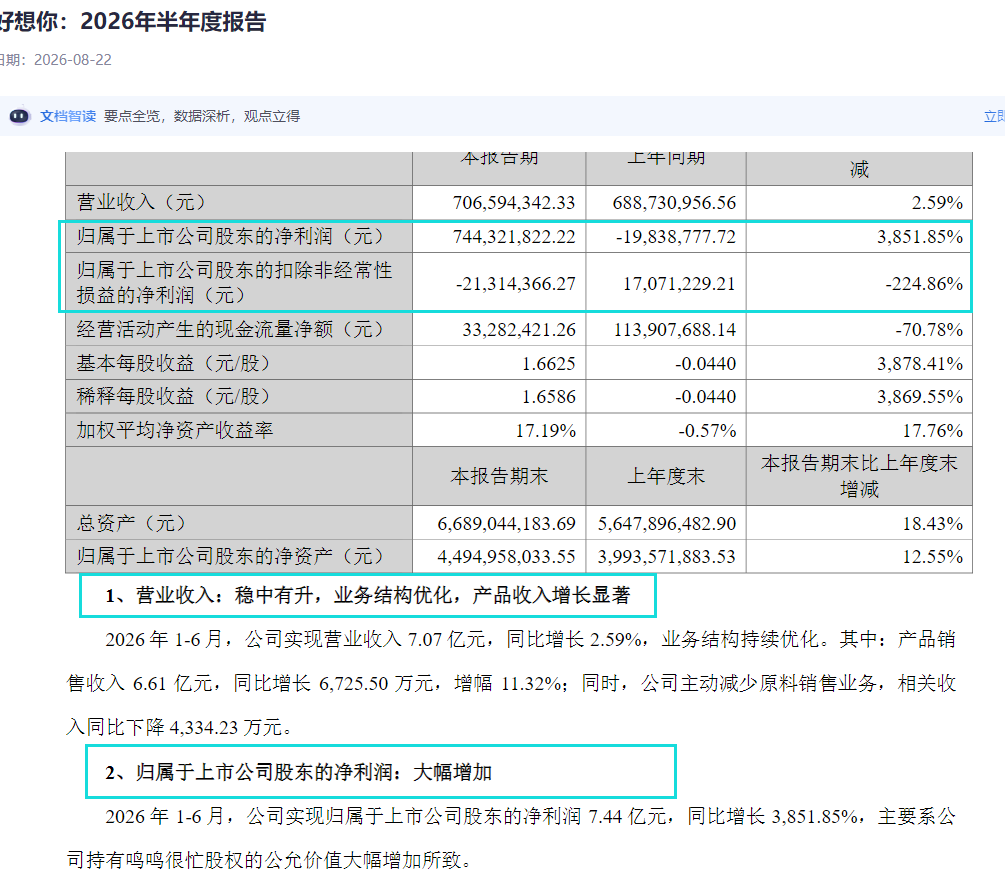
今年上半年好想你营业收入只有7.07亿元,但是净利润就达到了7.44亿元,而且去年同期公司净利润亏损0.20亿元。因此这肯定不属于主营业务正常稳定经营能带来的净利润增长。
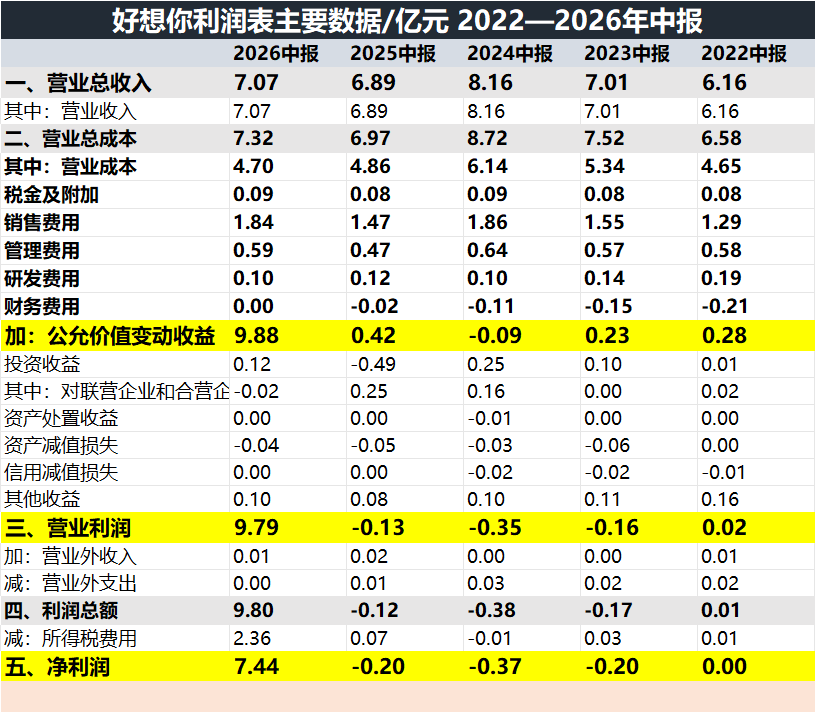
从近5年的利润表中报数据看,好想你业绩不是不温不火,而是不好,比如营业收入几乎停止增长,除了2026年其他年度净利润基本都是亏损的。
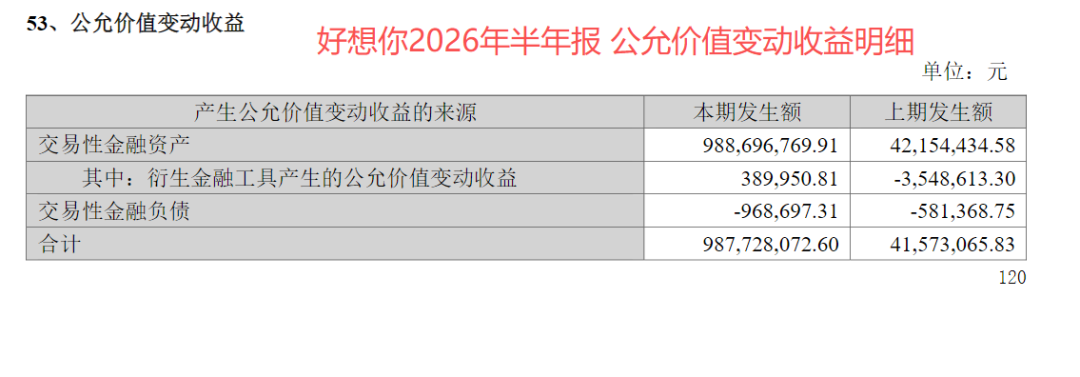
而今年上半年公司净利润能飙升至7.44亿,主要是因为公司存在9.88亿元的公允价值变动损益;
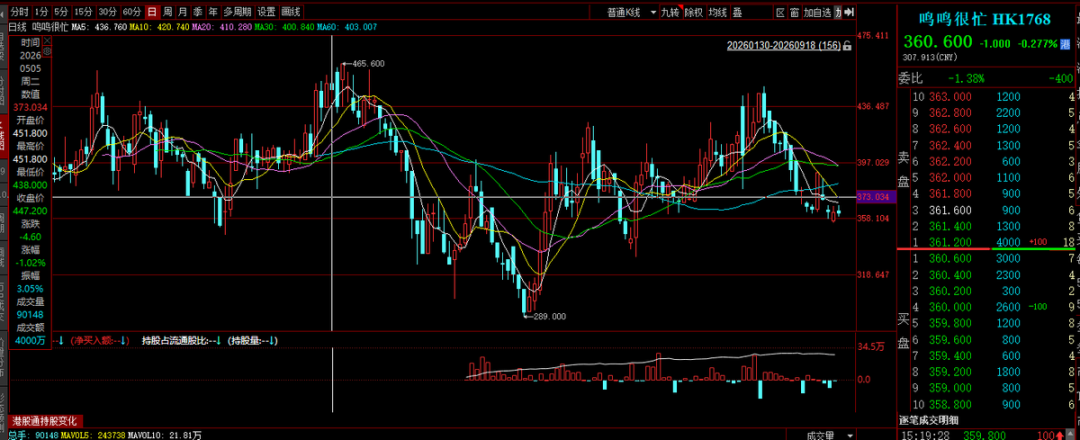
而公允价值变动损益主要来自于公司持有的港股上市公司鸣鸣很忙的股份。
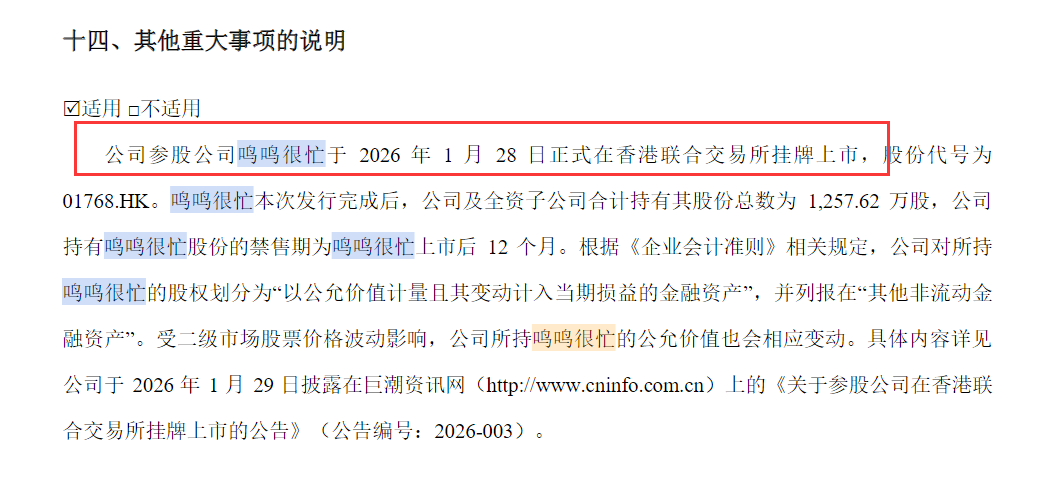
报告期末,公司持有鸣鸣很忙股票数量为1257.62万股,本报告期该股权确认公允价值变动收益10.45亿元;
公司持有的鸣鸣很忙股份,因处于限售期,期末公允价值在香港证券交易所公布的交易价格的基础上,考虑适当的流动性折扣。
虽然自家公司主业业绩不好,但是禁不住投的公司竟然上市了,上市后股价竟然飙升到了三四百块钱一股。可见有的时候想要利润好看,做实业还真不如炒股见效快,但是得靠运气。
好想你中报提到公司营业收入稳中有升,业务结构优化,产品收入增长显著,比如今年上半年公司产品销售收入同比增长11.32%。
对于这种描述我首先考虑的是这种增长能否持续。
另外,如下图所示,如果扣除持股鸣鸣很忙带来的公允价值变动收益,今年上半年好想你的扣非净利润是亏损的,亏损2131.44万元。
况且公允价值变动收益正是因为持有的股票不能卖出所以才产生,它属于纸上富贵账上浮盈,并不能带来实际的现金流入,它最大的作用大概就是让当期利润很好看,而扣非净利润亏损恰恰说明公司主业盈利不佳。
就是这样通过好想你顺藤摸瓜知道了港股上市的鸣鸣很忙。
鸣鸣很忙收入增速很快,且门店快速扩张。
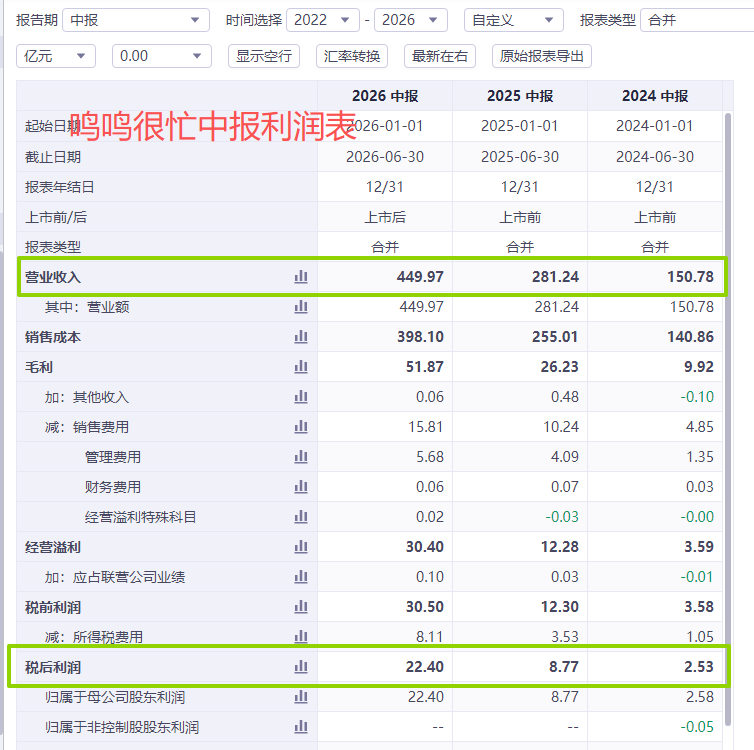
今年上半年鸣鸣很忙营收同比增长60%至449.97亿元,门店数量由2025年年末的21,948家增至2026年6月底的26,405家。
好想来同样如此。
今年上半年,万辰集团量贩零食业务实现营业收入345.21亿元,同比增长54.49%;2026年1-6月,公司共新增门店5,814家,减少门店326家,截至2026年6月30日,公司门店数量为23,802家。
这两家公司可以说是休闲食品饮料板块的异类,它们作为专门店渠道中量贩模式的代表,其营收高歌猛进,但是超市、杂货店等传统渠道产生的GMV占比却在下降,那么,量贩模式为什么能在近几年收获这么好的业绩?
量贩零食店商品价格比超市便宜,符合追求高质价比的消费趋势。
鸣鸣很忙在招股书里提到,根据弗若斯特沙利文报告,截至2024年12月31日,公司产品的平均价格比线下超市渠道的同类产品便宜约25%。
晚饭没吃饱买点零食塞塞牙缝,那就去好想来吧,一大包零食也花不了很多钱;
逛店的过程中会很快乐,这是店铺零食品类多+价格划算+灯光陈列等营造的购物体验,这是量贩零食专卖店区别于传统超市的地方。
但是量贩零食吸引顾客最大的原因个人觉得还是它性价比高,说白了还是现在大家钱袋变小了舍不得花钱了,原来吃零食追求品牌货,现在偏好去溢价划算的产品。
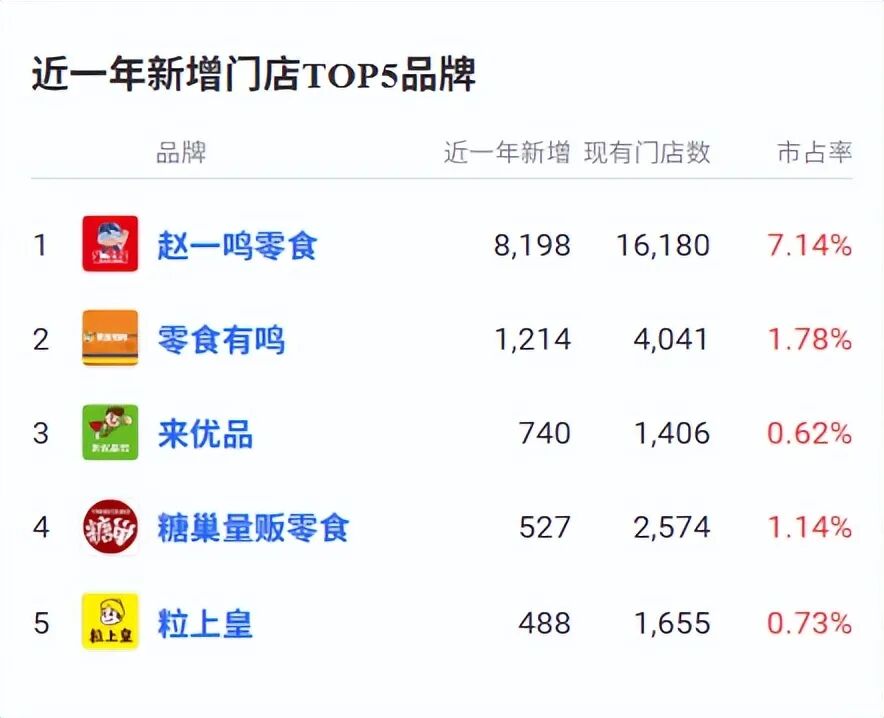
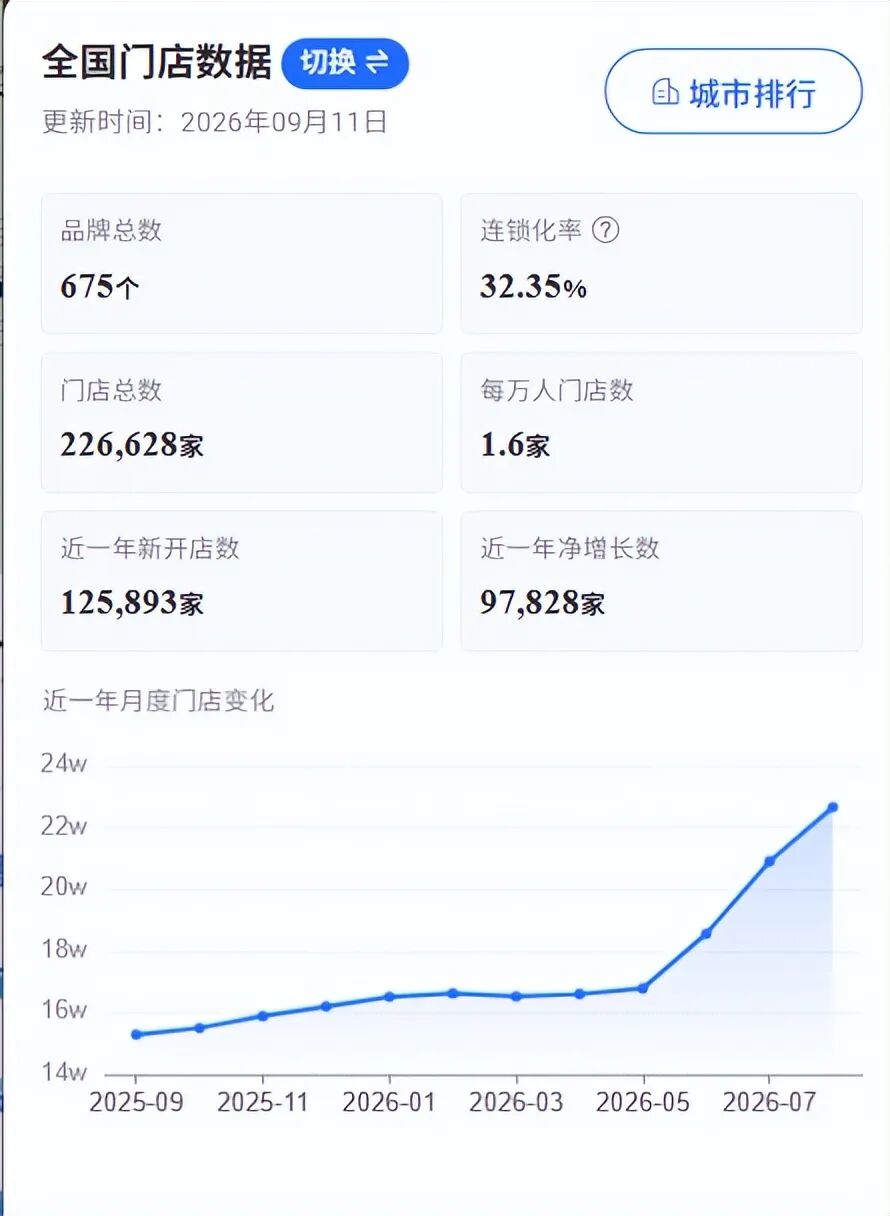
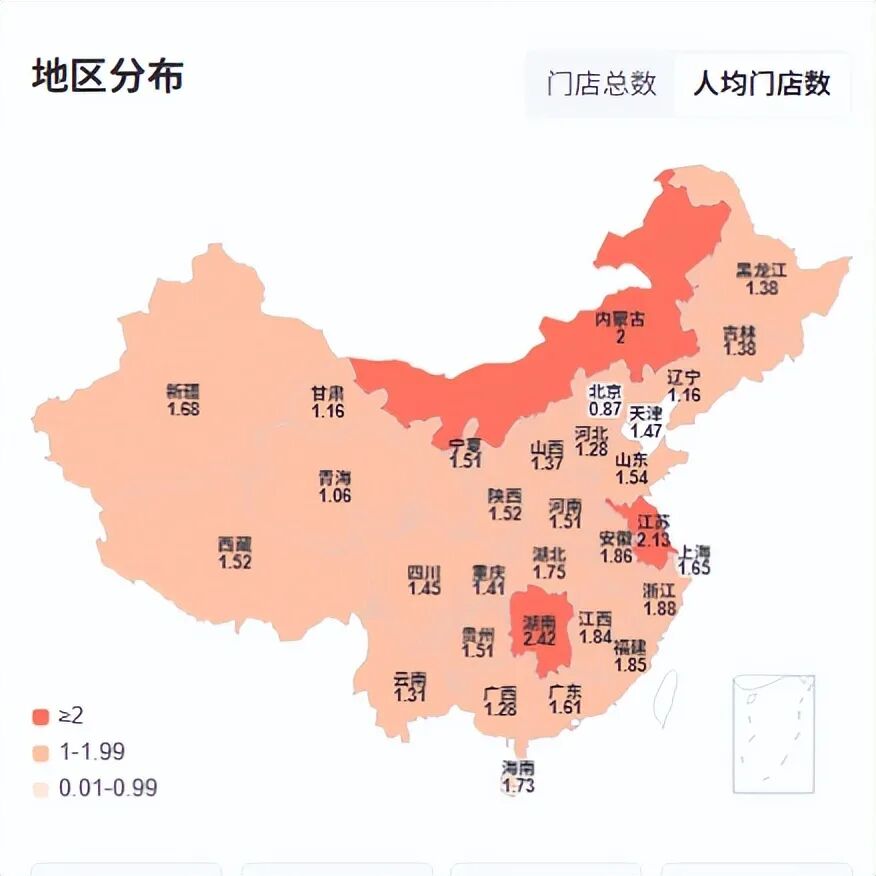
但是现在量贩零食店的竞争也非常激烈,逛街的时候到处都是好想来和赵一鸣,从窄门餐眼的数据看,当前全国零食品牌共有675个,门店数量达到了22.66万家,且湖南和江苏人均门店数超过了2家;
截至今年6月底,好想来、零食很忙、赵一鸣零食三个品牌门店合计就在5万家左右。
开店的密度越来越高,高增长什么时候会停止?
对于量贩零食企业过去几年营收高速增长的原因以及为什么这种模式能带来业绩高增长,一直没想明白,现在总结来看,大概主要原因是量贩这种模式符合经济不景气周期里的消费习惯吧。
原来大家一直强调下沉市场带来的增长机遇,结果没想到现在连一些城市也成了下沉市场,不舍得花钱消费降级的,可不止县城和乡镇。
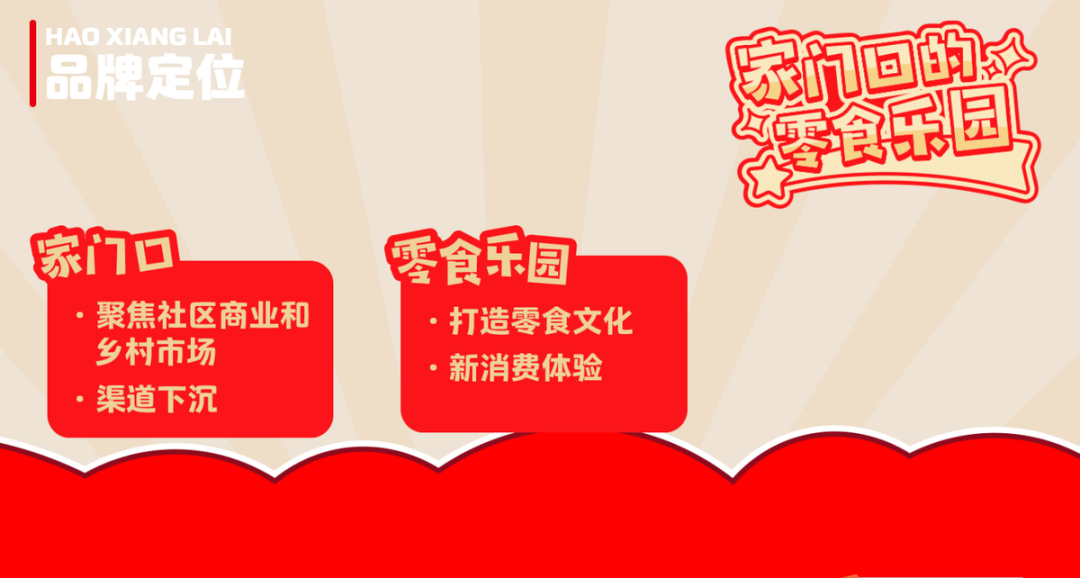
鸣鸣很忙门店网络中约60.0%的门店位于县城及乡镇,好想来的品牌定位是聚焦社区商业和乡村市场,渠道下沉。量贩零食店最后走得可能是农村包围城市那条路?
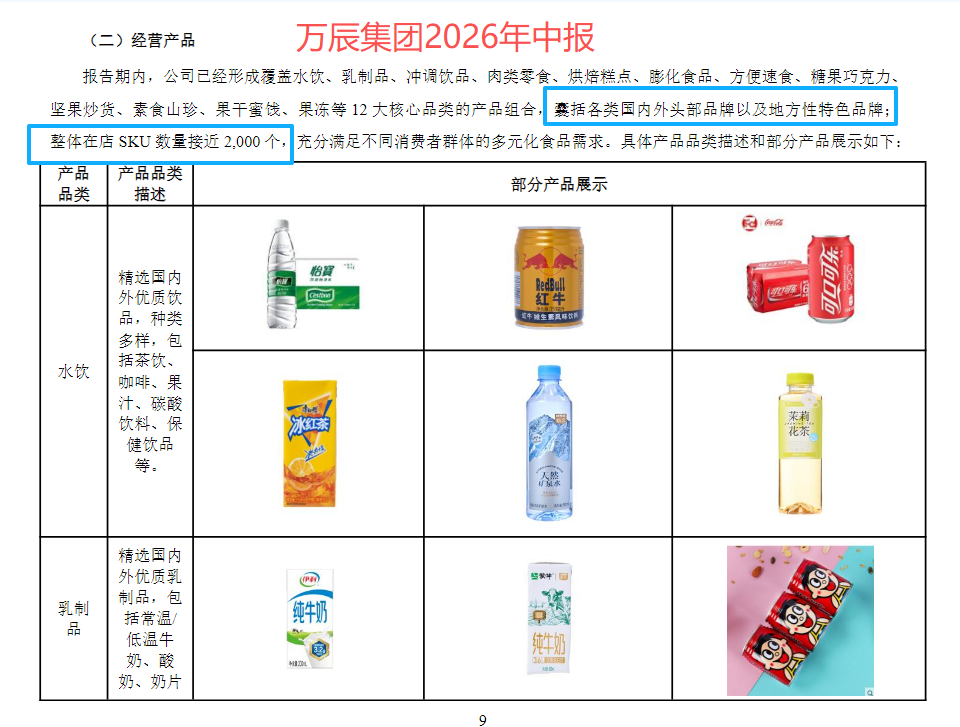
现在很多中型超市里有mini版的好想来模式,而且多年来一直都有,即以称重的方式售卖杂牌、小规格的零食,一直到现在集市上摆摊也有这种模式,但是好想来这些企业做得更大,比如好想来的SKU能接近2000个。
量贩店零食将多种零食汇集在一起,向厂家直接采购省去中间环节,并凭借大批量采购跟上游供应商溢价,从而最终实现门店的低价销售。
此外我们在门店买到的零食很多都是小包装散装称重,在心理上就不会觉得它很贵;
再加上量贩零食店通过品牌产品引流,并通过毛利率更高的中小品牌/白牌产品赚钱,而不关注品牌的消费者一不小心就买不多了,买的多是毛利率更高的白牌产品,于是就在不知情的情况下为量贩零食店贡献了利润。
期刊中提到量贩零食店知名品牌商品毛利≤10%,门店销售收入占比20%~25%;头肩部白牌(即品牌溢价较低的区域品牌及工厂品牌),商品毛利≥30%,门店销售收入占比60%~65%。
这个数据跟实际情况会有初入,但是不改变量贩零食店主要靠白牌盈利的模式,而这些年报里也不会讲,它们说的都是有多少大品牌跟它合作。
至于这种模式能持续多久,是一阵风还是一种长期趋势,可能过个两三年就会知道了。