国资接盘后的首份半年报,贝因美交出了一份让人五味杂陈的答卷。营收净利双降不说,更让人捏把汗的是——公司近三分之二的收入,已经不是靠"贝因美"三个字赚来的,而是靠给别的牌子代工。
经销商渠道大幅萎缩,跨界卖卫生巾、搞萌宠,这盘棋,贝因美还能下多久?
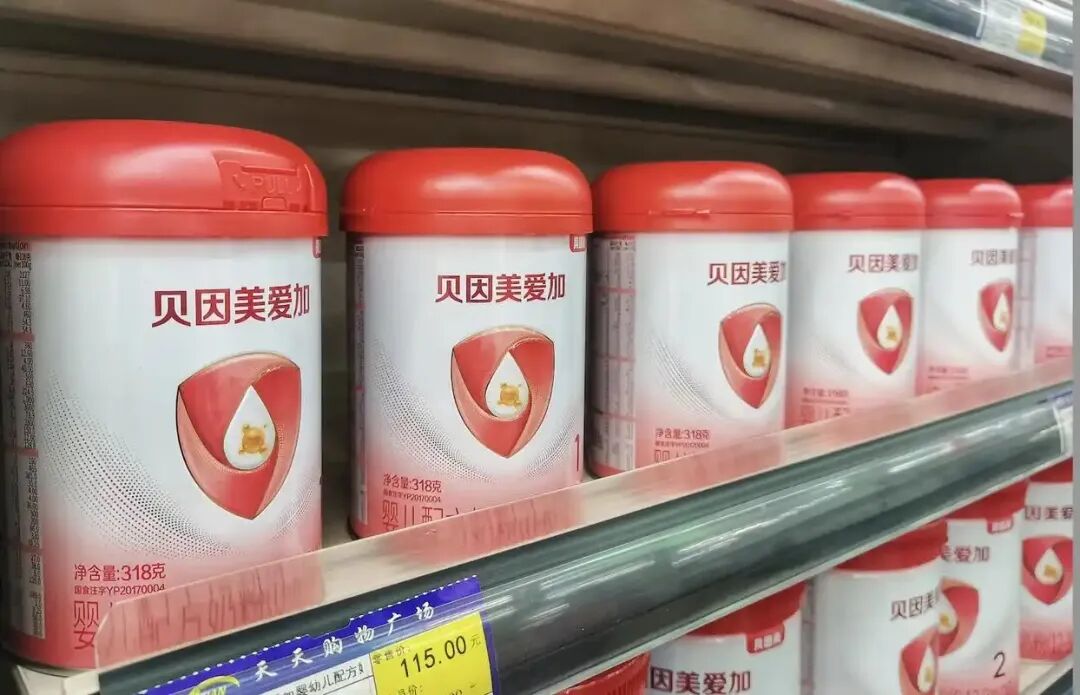
昔日"奶粉一哥"
如今六成收入靠"接活"
"三十年河东,三十年河西。"这话放在贝因美身上,再贴切不过。
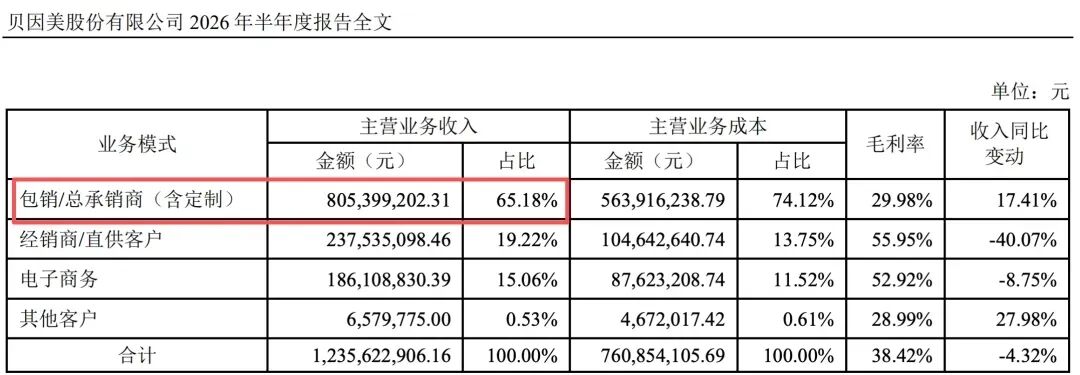
想当初,贝因美可是国产奶粉里的"扛把子",市场占有率接近10%,"国产奶粉第一股"的光环亮得刺眼。可如今呢?翻开2025年上半年的财报,一个数字格外扎眼——包销和总承销(代工定制)的收入,足足占了65.18%,将近8.05个亿。
啥概念?你买一盒贝因美工厂生产的奶粉,包装上印的很可能不是"贝因美",而是"认养一头牛"或者其他新牌子的logo。有网友扒出来了,认养一头牛好几款儿童奶粉、牛初乳粉,背后的"委托制造商"就是贝因美。
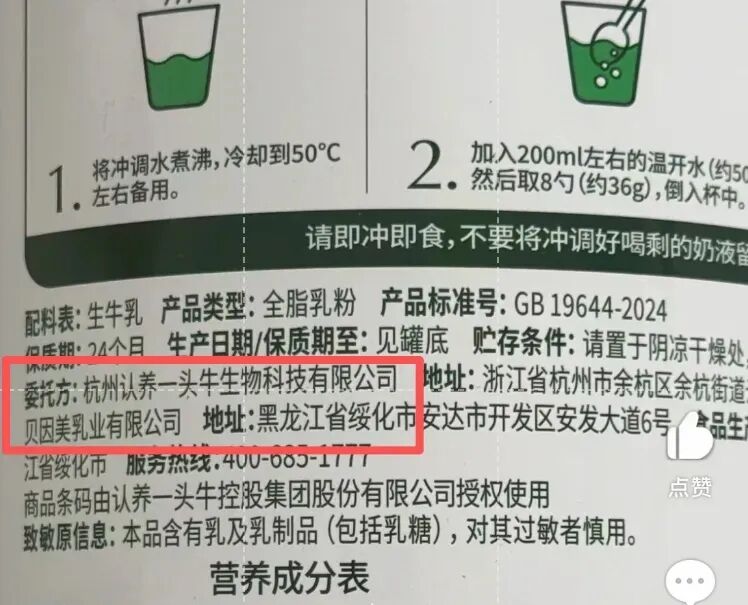
换句话说,曾经的"品牌方",现在变成了"代工厂"。这身份转换,比电视剧里的反转还快。
代工这门生意
吃的是"辛苦饭",赚的是"薄利钱"
有人可能会说,代工也是生意,能赚钱就行呗。
话是这么说,可账不能这么算。代工这碗饭,吃着是真不香。贝因美自己财报里写得明白:包销业务的毛利率,不到30%。啥意思?你卖100块钱的代工产品,毛利还不到30块。
反观它家自己的经销商渠道(主要是自有品牌),毛利率接近56%。翻了近一倍。
这就好比你自己开店卖包子,一个能赚5毛;你给隔壁饭店批发包子,一个只能赚2毛。量大了,可利润薄得像纸。更麻烦的是,代工做得越久,自己的牌子就越没人记得。牌子没了,议价权也就没了。
一年少了334家经销商
门店关的关、跑的跑
如果说代工是"面子"问题,那经销商渠道的崩塌就是"里子"危机。
截至今年上半年,贝因美的经销商只剩1245家,比年初一口气少了334家。334家是什么概念?相当于每五家经销商,就有一家"不干了"。
贝因美的经销商大多是母婴单店、小连锁。这几年,线下母婴店的日子本来就不好过——大连锁越开越多,小单店被挤得没活路;再加上出生率往下掉,2025年新生儿首次跌破800万,0到3岁的娃比五年前少了近四成。池子小了,鱼自然就少了。
今年上半年,贝因美经销商渠道的收入只有2.38个亿,同比下滑40%。这跌幅,不是"滑坡",是"断崖"。
一位干了十多年母婴渠道的业内人士说:"以前贝因美的货,小店抢着要。现在?货架上摆满了飞鹤、伊利,贝因美的位置越来越小。不是经销商不想卖,是消费者不点了。"
行业"寒冬"里的众生相
同样是奶粉行业,有人愁云惨雾,有人却春风得意。
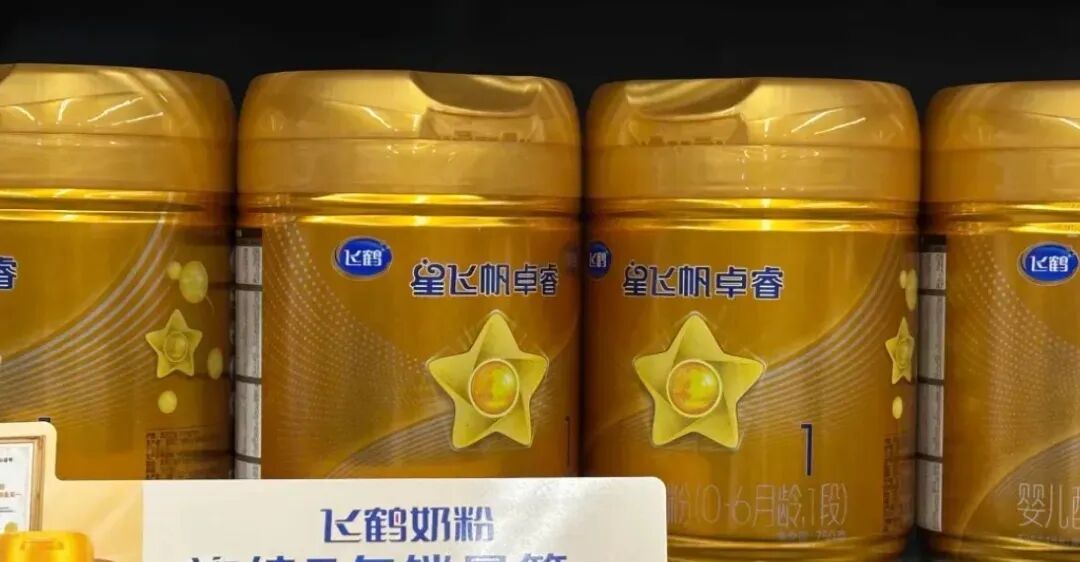
飞鹤上半年毛利率干到了62%,伊利婴配粉的零售额份额占了18.6%。头部品牌越活越滋润,中小品牌却在缩量市场里被"马太效应"碾压得喘不过气。
贝因美2016年以来的营收,长期在27亿上下"打转转",年年在盈亏线上"走钢丝"。控股股东原贝因美集团更惨,重整前资产负债率超过90%,债务泥潭深得吓人。
同样是做奶粉,为啥差距这么大?品牌力、渠道力、资金实力,缺一不可。
国资接盘后的"新活法"
今年,贝因美的实控人正式从创始人谢宏换成了金华市国资委。国资花了8.56个亿接盘,按理说是个"新开始"。
可新东家接手的这半年,贝因美在业务上却显得有点"慌不择路"。3月份宣布卖卫生巾,财报里还披露出资设立了新公司,要做萌宠、私护业务。从母婴奶粉一下子跳到家庭消费,这跨度,堪比"隔行如隔山"。
当然,求生欲值得理解。毕竟现金及现金等价物余额只剩8.98个亿,同比还少了近三成。"手有余粮,心里不慌",可现在粮袋子在缩水。
问题是,卫生巾赛道早已是红海,萌宠经济看着热闹,门槛也不低。贝因美现在最缺的不是"新故事",而是"基本功"。自己的主业还没稳住,就急着四面开花,很容易变成"捡了芝麻,丢了西瓜"。
留得青山在,还是温水煮青蛙?
贝因美的处境,确实像走到了"山重水复"的关口。代工能解一时之急,却解不了长远之困;跨界能讲新故事,却补不了主业的亏空。国资入局给了它"续命"的机会,但"续命"不等于"重生"。
对于贝因美来说,真正的考验不是今年能不能扭亏,而是三年后、五年后,消费者走进母婴店,还能不能看到"贝因美"三个字稳稳地摆在货架上。
"亡羊补牢,为时未晚。"但前提是,你得先找到"牢"的缺口在哪。