养猪企业正经历史上最惨烈的周期底部。据统计,25家上市猪企上半年全员亏损、合计亏损超233亿元。唐人神也没能幸免——这家以“饲料+养猪+肉品”全产业链著称的湖南企业,半年亏损10.46亿元,同比暴降1646%。出栏量增长近5%,收入却少了近四成,“越卖越亏”成了最真实的写照。
但财报之外,一组“反向操作”更值得玩味:一方面密集终止多个募投养殖项目、收缩产能;另一方面引入湖南省属AMC湖南财信为子公司增资,以“让渡少数股权”换取降杠杆空间。
一边主动“瘦身”,一边引入战略投资者——唐人神正在用极端手段,赌一个猪价反转的时间窗口。
01
卖得越多亏得越多:272万头猪换来10亿亏损
唐人神的半年报数据,读起来有些“分裂”。
首先是饲料业务稳如磐石。 上半年饲料内外销量313.55万吨,收入75.09亿元,占总营收69%,毛利率6.06%。饲料以现款现货为主,经营活动现金流稳定,是整个集团的“现金流奶牛”。
其次养猪业务“血流成河”。 生猪出栏272.19万头,同比增长4.95%,但收入只有27.13亿元,同比下降36.19%。肥猪销售均价同比跌了27.47%——量增了近5%,价跌了近三成,结果是“增量不增价、增收反降利”。
养殖业务毛利率从上年同期的6.74%骤降至-10.66%,骤降17.4个百分点——这一降幅在行业中属于偏高水平,反映出公司在猪价下行期缺乏足够的成本缓冲。
此外上半年计提存货跌价准备4.87亿元,而上年同期只有5132万元,同比暴增848%。这笔减值主要集中在消耗性生物资产(存栏生猪),相当于公司对存栏生猪的账面价值“自砍一刀”。10.46亿亏损中,近一半是账面减值——这既是当下的“止血”之举(降低未来减值压力),也为猪价反弹时通过减值转回增厚利润留下了空间。但需强调的是,减值转回并非自动发生,须以猪价实际回暖为前提,投资者不宜将减值转回视为确定性收益。
02
71%负债率下的“走钢丝”:账上21亿现金,6亿动不了
投资者最关心的问题,在9月2日的业绩说明会上被直接抛出:“经营现金流上半年转负,资产负债率已达71.10%,公司是否有再融资或降杠杆计划?”
71.10%的负债率意味着什么? 25家上市猪企平均资产负债率为64.57%,唐人神高出约6.5个百分点。在行业中,天邦食品已超90%、新希望约70%、牧原和温氏均在60%以下。唐人神虽然还没到“高危”级别,但已站在警戒线上。
账面货币资金21.1亿元,听起来不少。但仔细拆解:其中约6.01亿元是受限资金(银行承兑汇票保证金等),真正可自由动用的只有约15亿元。上半年经营现金流净流出6624万元,而上年同期还是净流入6.6亿元。据半年报,上半年营业成本106.55亿元,折合月均约17.76亿元——虽然其中包含了可调整的变动成本,但这一数字足以说明每月刚性支出之巨。
公司的应对策略是“多管齐下”:银行贷款、股权融资、债券市场融资灵活调配。但最引人注目的操作,是在子公司层面引入战投。
03
“以股换债”:湖南财信入局,是战略投资还是“带刺的玫瑰”?
8月28日,唐人神董事会审议通过了一项关键议案:引入湖南省财信资产管理有限公司,对子公司郴州湘大增资。
湖南财信出资9990万元持股45%,公司自己出资7610万元保持55%控股。增资款全部用于偿还郴州湘大及唐人神合并报表范围内的存量金融负债。
这笔交易的本质是什么? 以让渡子公司45%股权为代价,换取降杠杆空间。这是一次典型的“以股换债”操作——用股权融资替代部分债务融资,直接降低合并报表的资产负债率。
增资定价是否合理?据评估报告,郴州湘大评估基准日(2025年12月31日)净资产评估值为4600万元。湖南财信以9990万元取得45%股权,对应投后估值约2.22亿元,较评估值溢价约382%。
但协议里的“暗条款”值得细读。根据公告,如发生特定情形(如标的公司和/或丙方经营状况严重恶化、对外发生重大违约等),公司或公司指定第三方有义务受让湖南财信持有的股权。值得注意的是,触发条件中“经营状况严重恶化”等表述相对模糊,存在较大解释空间。如果公司“病情”恶化,这份“战略投资”协议可能变成一份“回购催命符”——公司不但要还钱,还可能面临额外的现金流出压力。
湖南财信作为湖南省属AMC(资产管理公司),其入局本身就带有一定的信号意义。AMC的投资逻辑通常是“逆周期布局、顺周期退出”——在行业低谷时以较低估值介入,待周期反转后溢价退出。
04
全产业链“安全垫”:饲料养着养猪,肉品在憋大招
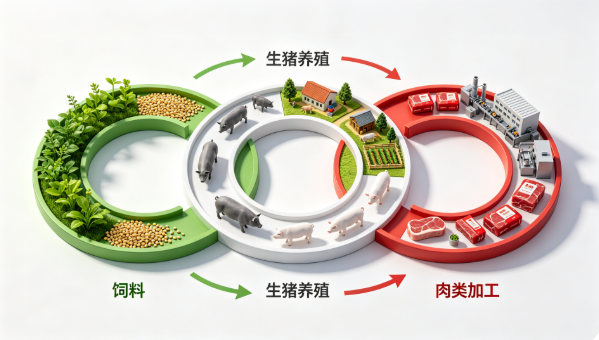
在养猪业务巨亏的背景下,唐人神的“全产业链”模式成了真正的安全垫。
饲料业务的“造血”功能不可小觑。 75亿收入、6%毛利率、现款现货——这些数字意味着每月都有稳定的现金流入,可以持续“输血”给养猪业务。在同行纷纷陷入现金流危机的当下,这本身就是一种竞争优势。
肉品业务正处于转型期。 上半年肉品收入6.54亿元,仅占总营收6%。虽然体量不大,但转型方向值得关注——从传统中式风味制品向品牌生鲜、食养产品转型,已进入山姆会员店等高端渠道。从体量看,肉品业务短期内难以成为主要利润来源,但其战略意义在于打通“从养殖到餐桌”的最后一环,提升全产业链附加值。
成本改善是另一个关键变量。据半年报及投资者关系活动记录表,2026年一季度养殖成本环比2025年四季度下降0.4元/公斤,二季度再降0.8元/公斤,连续两个季度下行。PSY稳定在28-29头。据行业数据,当前规模化养殖场平均PSY已达24.3头,唐人神的PSY水平处于行业前列,这是其成本改善的重要支撑。这意味着一旦猪价企稳回升,利润弹性将快速释放。
但需关注的是,牧原股份7月完全成本已降至11.5元/公斤,唐人神与之相比仍有差距。成本竞争力的差距,直接决定了周期反转时盈利弹性的高低。
05
猪价拐点:黎明前的黑暗最冷
好消息是:猪价确实在涨了。
8月以来,生猪价格持续回暖,连续多日保持在11元/公斤以上。据中国养猪网数据,8月25日生猪(外三元)价格报11.13元/公斤,较月初已上涨超7.54%。能繁母猪存栏已降至3780万头,距农业农村部设定的3750万头正常保有量目标仅差0.8%。从周期规律看,能繁母猪去化约10个月后传导至商品猪出栏,供应拐点已近在眼前。
但坏消息是:真正的趋势性上涨可能要到2027年。
现货价格仍在10-11元/公斤区间反复震荡,冻品库存高企,消费端修复力度有限。规模化企业供给刚性仍在,出清缓慢。据财通证券研报,预计公司2026-2028年归母净利润分别为-5.15/6.95/7.24亿元。这意味着2026年全年亏损约5个多亿——比上半年的10.46亿大幅收窄,但前提是下半年猪价如期回暖。机构维持“增持”评级,2026年8月28日收盘价对应2027-2028年PE分别为8.0/7.6倍。
对唐人神而言,最关键的问题是:账上的钱,够不够撑到2027年?
结语
唐人神正处于一个微妙的节点上。成本在降、猪价在涨、战投在入场——这些都是积极信号。但71%的负债率、转负的现金流、尚未兑现的周期反转、大股东高比例质押,构成了一组不容忽视的风险组合。
这是一场“时间与金钱的赛跑”——公司必须在现金烧完之前,等到猪价真正反转的那一天。对投资者而言,唐人神是一张“困境反转的期权”:若猪价如期回暖、成本持续改善,公司有望在2027年实现扭亏为盈;若周期反转不及预期,高杠杆下的资金压力将是最大考验。