中报业绩
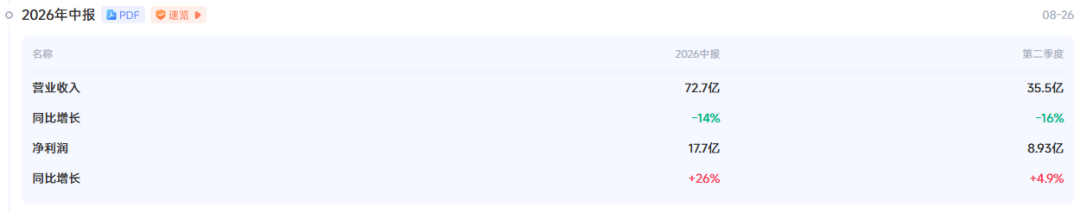
三七互娱2026年中报营收收入72.7亿,同比增长-14%;利润17.7亿,同比增长26%;
第二季度营收收入35.5亿,同比增长-16%;利润8.93亿,同比增长4.9%。
三七互娱中报
1.业绩增长
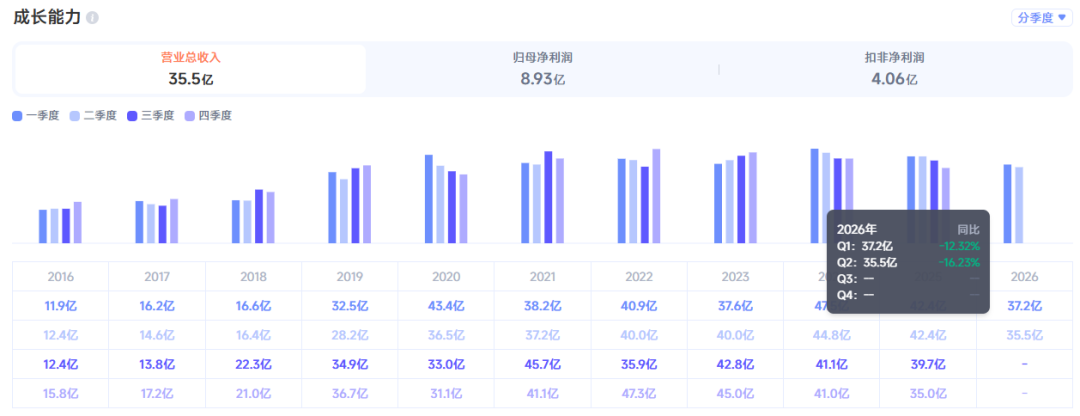
1)公司营收持续下降,Q2比Q1的降幅还大,说明公司的营收遇到了一定的问题。
(同时注意:公司营收自2024年Q3开始,到现在整整八个季度,两年,一直处于同比下降的状态)
(公司及董事长立案调查经历了2年半,2025年底正式进行现金处罚。这个时间和公司营收下降高度吻合,希望之后公司可以重新回到业绩增长主线!——这仅是小余不成熟的猜测和希冀)
AI分析营收下行因素:
a.国内买量流量成本持续上行,买量模式红利见顶;
b.版号常态化,但爆款稀缺,整个 A 股游戏公司普遍面临新品断档;
c.用户时长被短视频挤压,行业整体大盘增速放缓。
立案事件是催化与放大因素,不是根本原因。
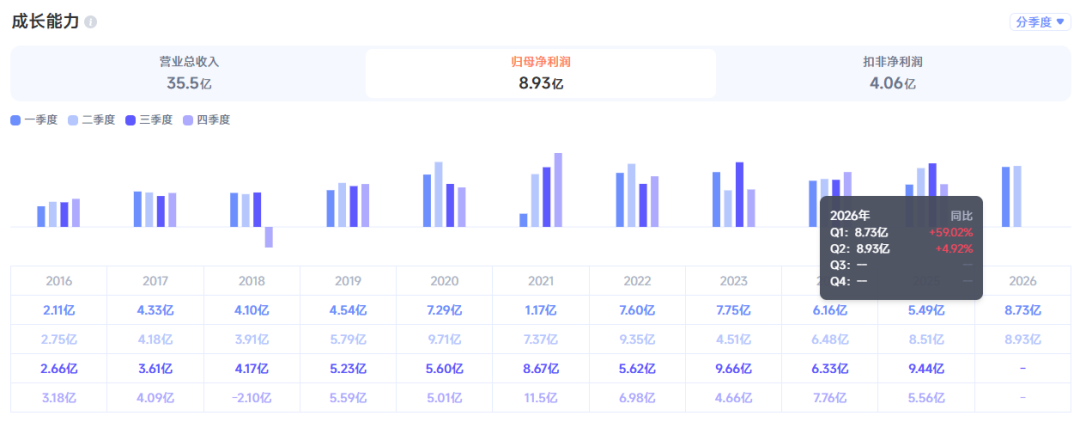
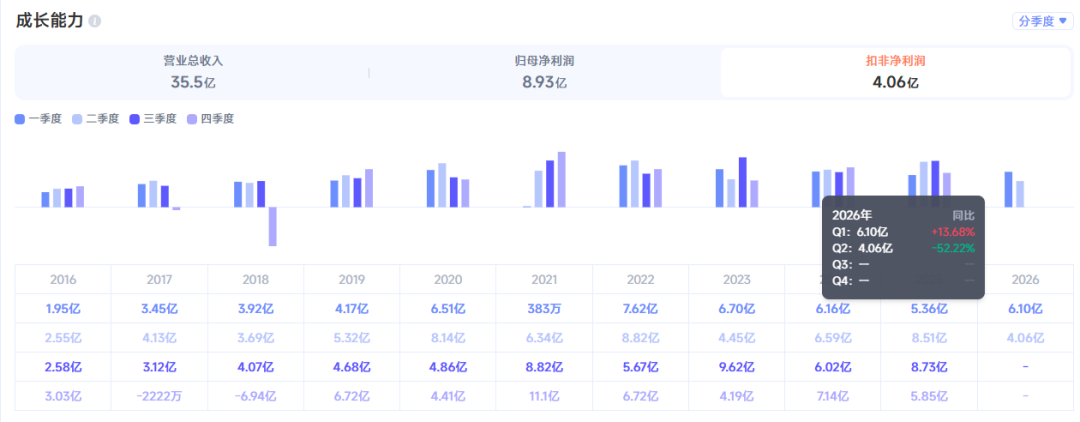
2)虽然二季度利润同比增长,但扣费净利润同比是大幅下降的。
同时注意:扣非Q1还是增长的,Q2就同比大幅度下降了且环比也是大幅下降——说明二季度游戏本身盈利能力变弱!
这就导致了之前在2025年报以及在2026Q1得到验证的结论可能不再适用:公司AI赋能,降本增效,虽然营收下降,但利润保持上升——在之后的业绩中,营收下降会不会带来利润更进一步的下降?需要在之后的财报中继续观察!
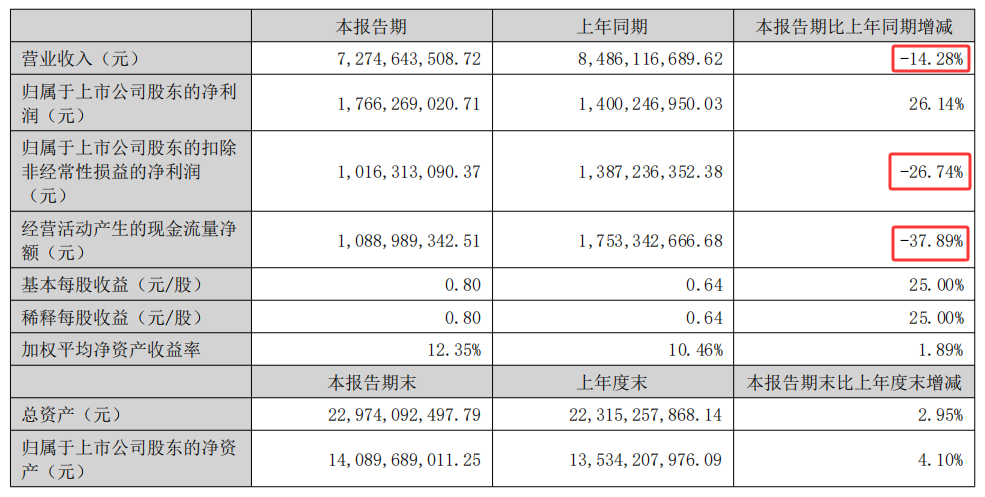
从财报中可以直观地看出:公司H1营收同比下降14.28%,扣非净利润同比下降26.74%,经营现金流同比下降37.89%!——不仅仅是营收和扣非利润下滑,经营现金流下降更为明显!
公司之所以净利润呈增长,主要是10.16亿的投资收益导致的。
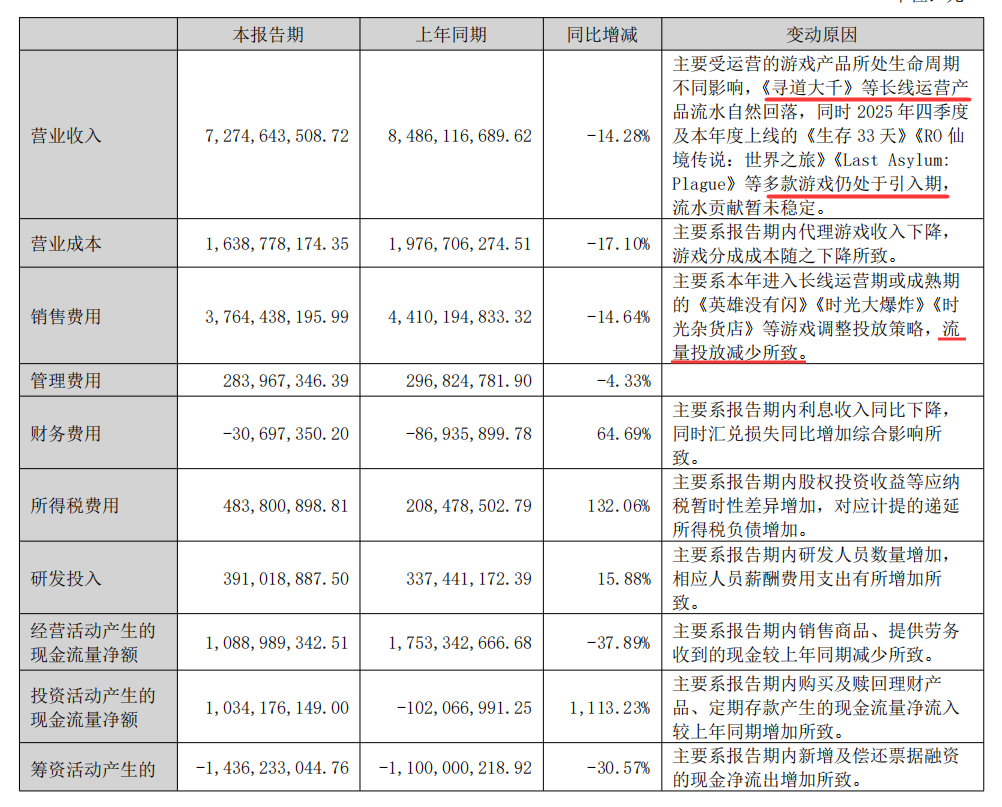
公司官方解释:
营收下降主要受运营的游戏产品所处生命周期不同影响,《寻道大千》等长线运营产品流水自然回落,同时2025 年四季度及本年度上线的《生存 33 天》《RO 仙境传说:世界之旅》《Last Asylum: Plague》等多款游戏仍处于引入期,流水贡献暂未稳定。
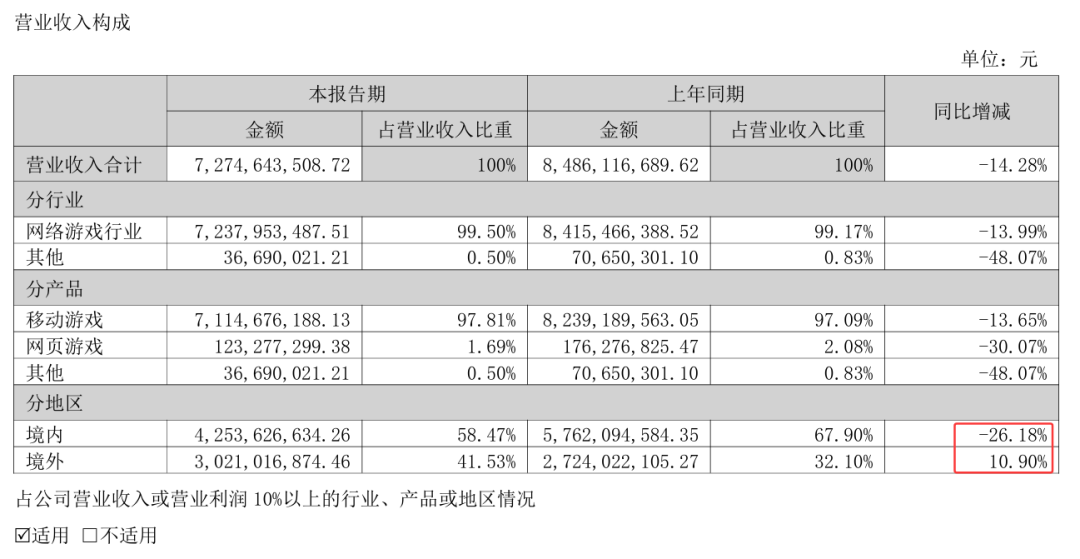
同时发现,公司国内业务42.54亿,同比-26.18%;海外业务30.21亿,同比+10.90%,占比创历史新高——国内下滑,海外成为增长支柱!
3.销售利润率
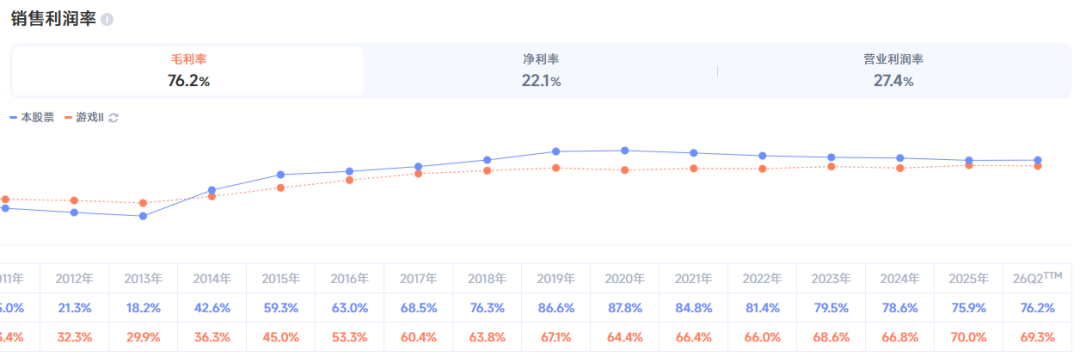
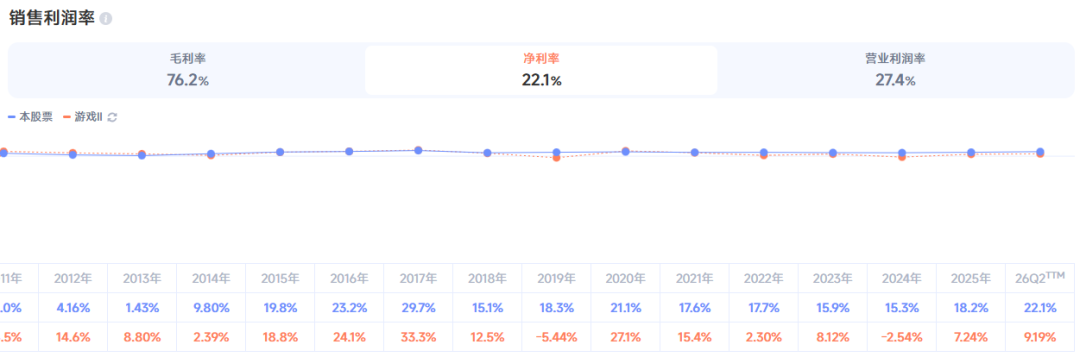
公司毛利率略微上升——这是主动收缩低效投放,产品结构优化;
净利率大幅上升——公司公司流量投放减少,利润上升导致的。但公司账面净利润受益于股权投资公允价值变动增厚,扣非净利润大幅降低。
4.费用占比
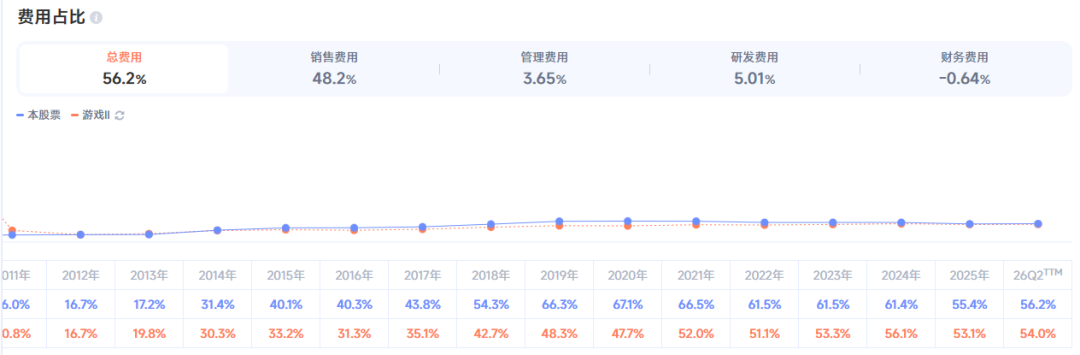
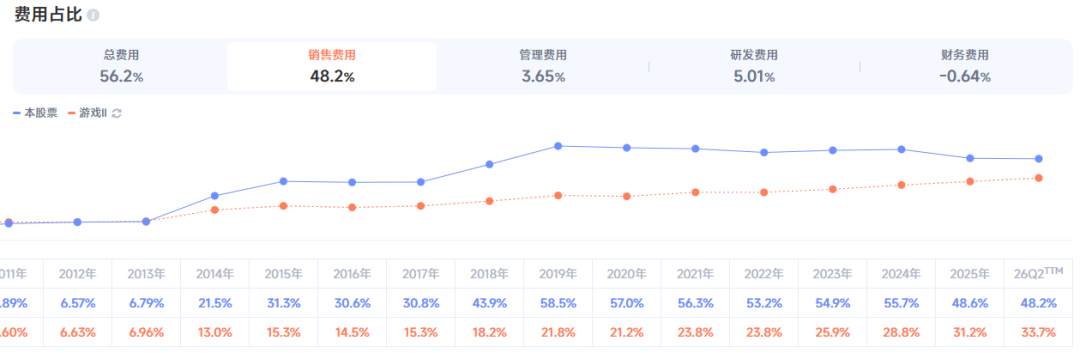
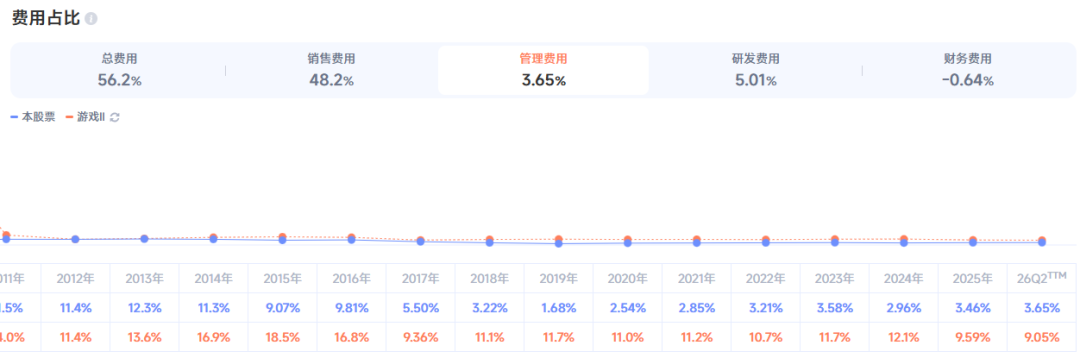
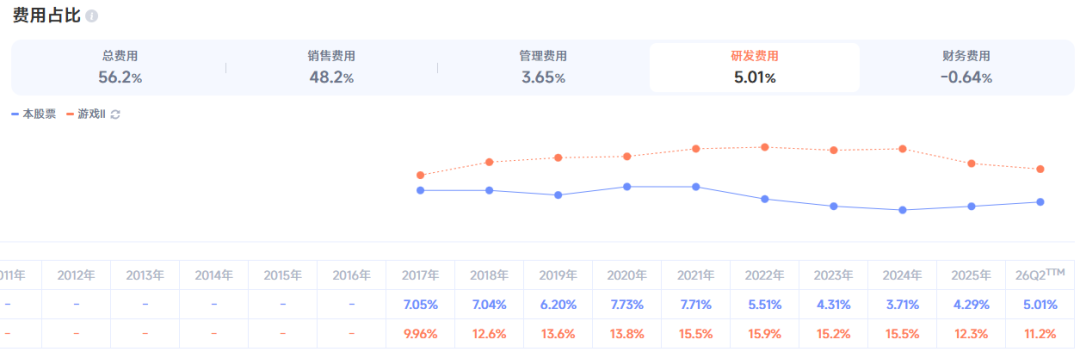
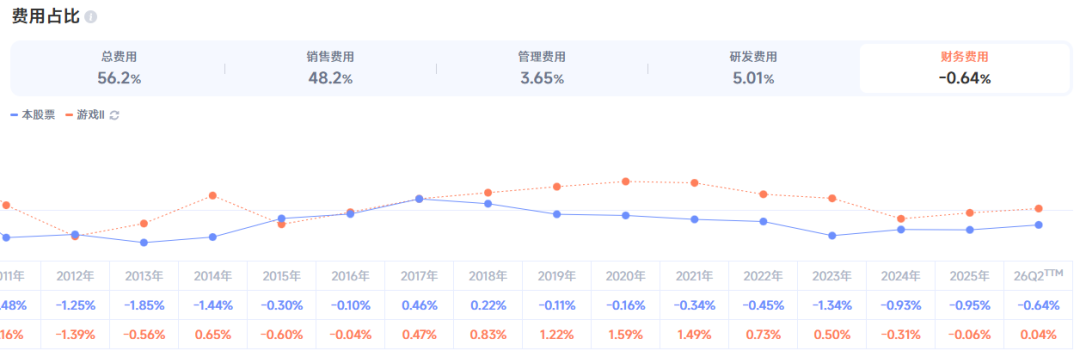
公司总费用占比是上升的,上升了0.8%,但销售费用是下降的,下降了0.4%,研发费用上升了0.7%——虽然都变化不大,但整体趋势是好的
5.股息分红
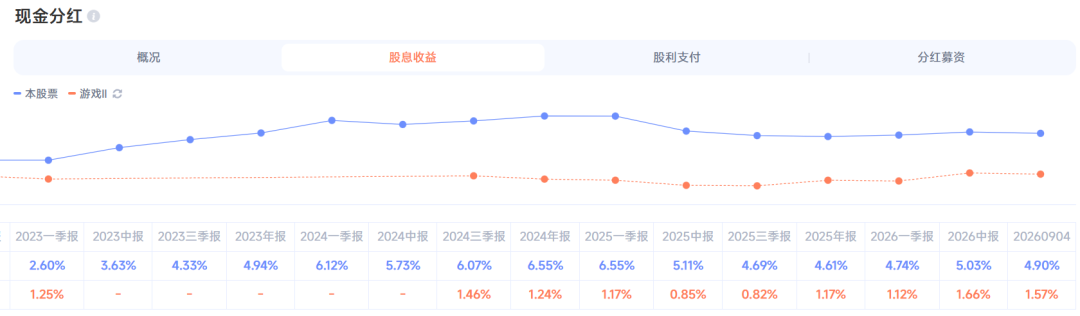
公司目前的股息收益率有4.90%,很高了!这个收益率可以和分红股相媲美了
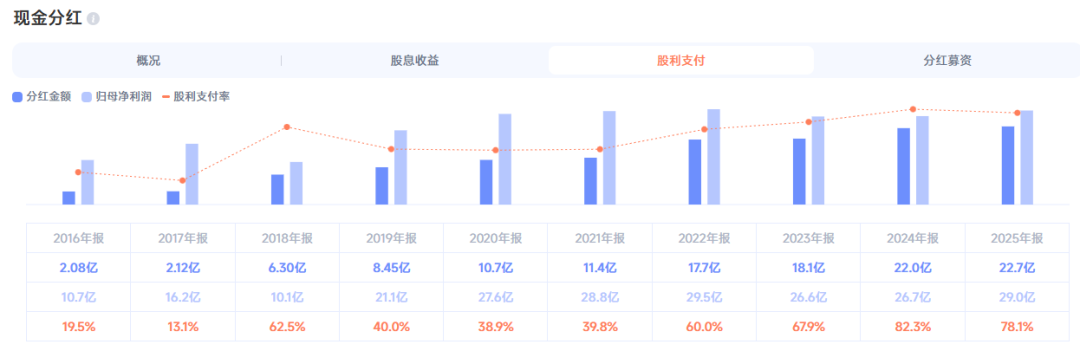
这几年公司的股利支付率很高!
6.现金流量
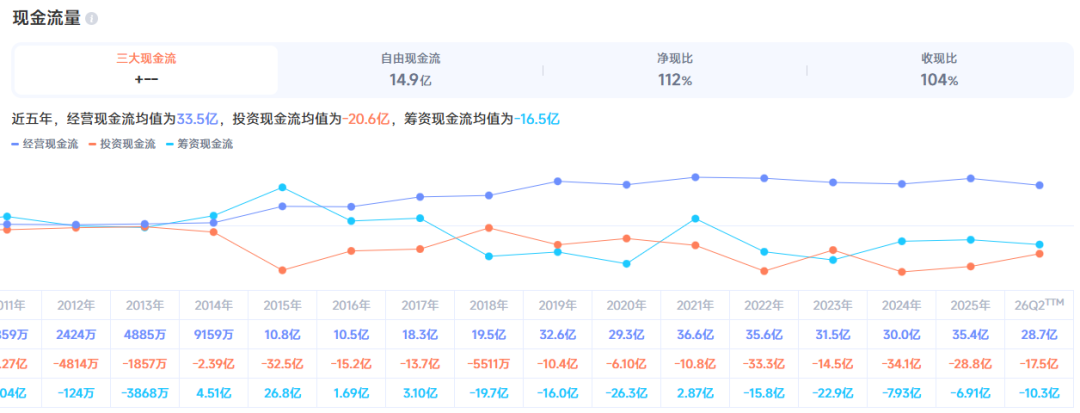
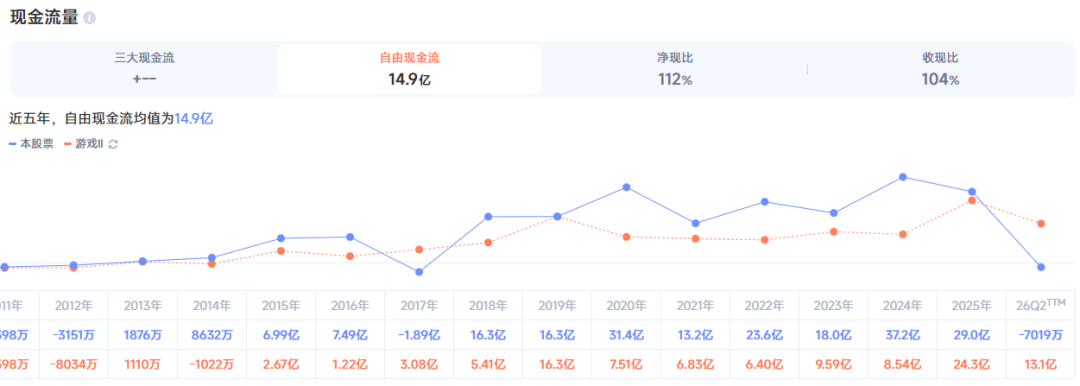
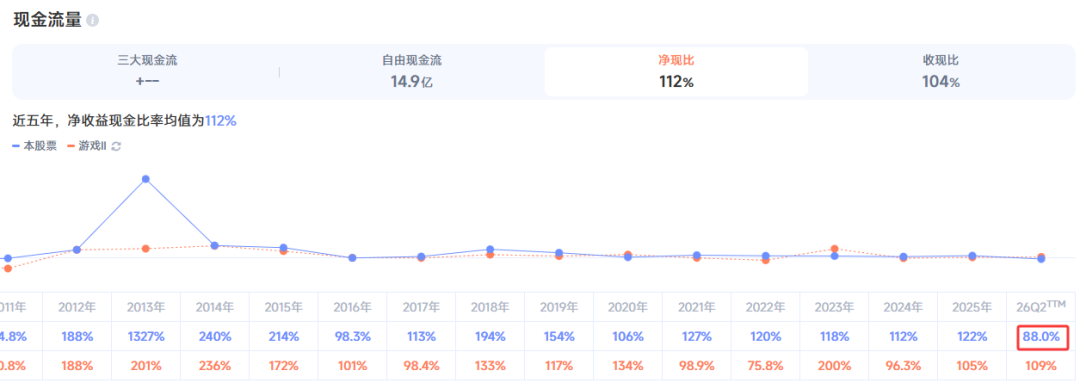
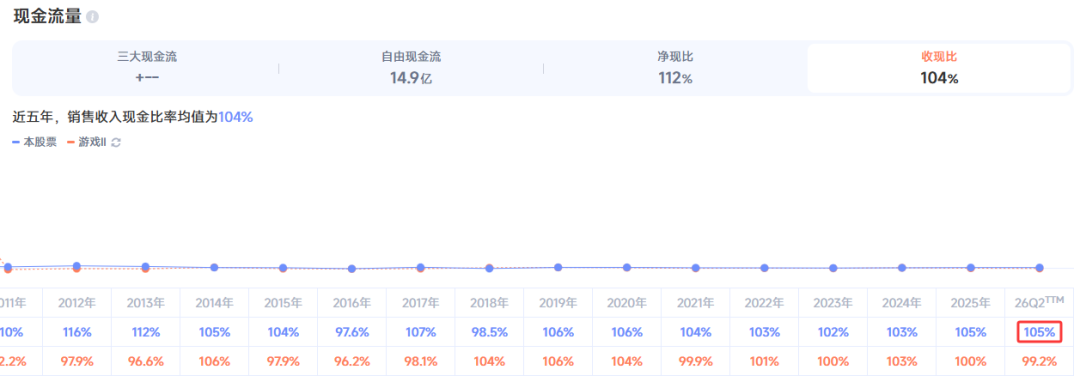
公司依旧是标准的+--型现金奶牛,现金流画像好。
但最新一期经营现金流下降,自由现金流为负,净现比降到88%——要小心!
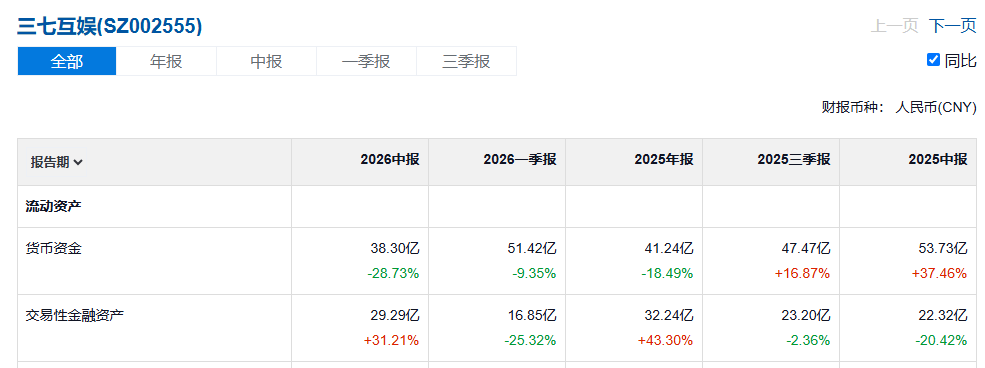
公司手上的货币资金虽有减少,但交易性金融资产上升,总体保持稳定。
7.排雷指标
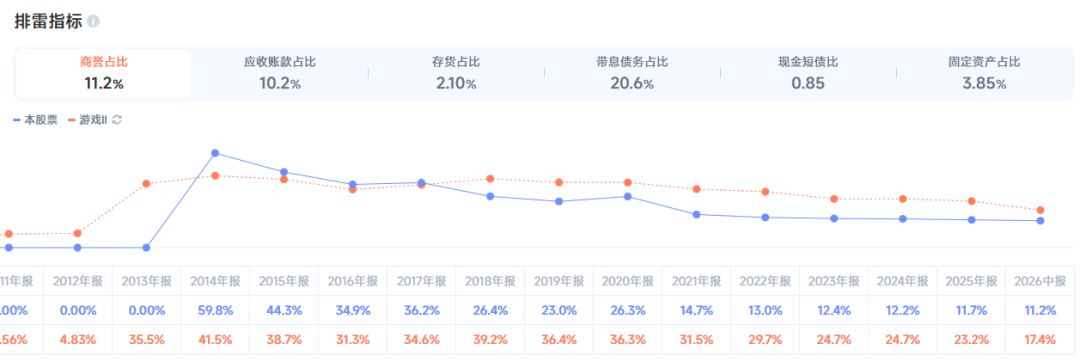
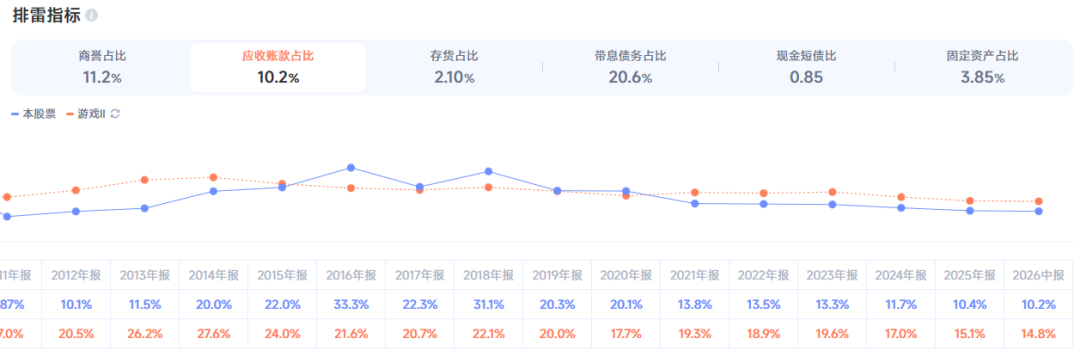
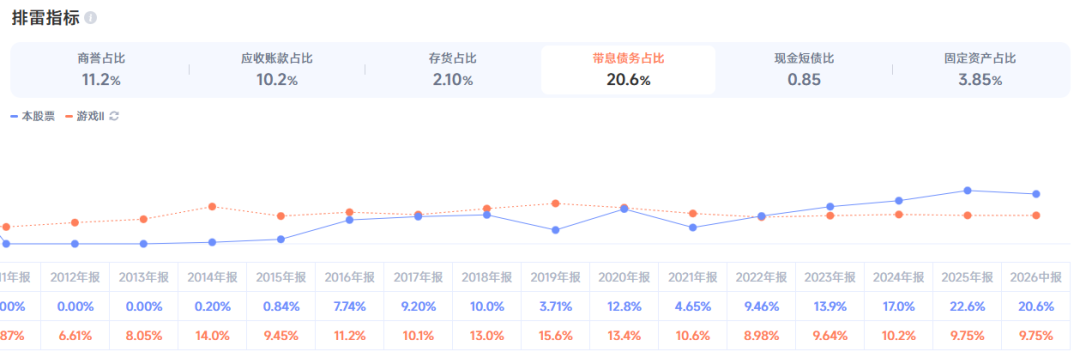
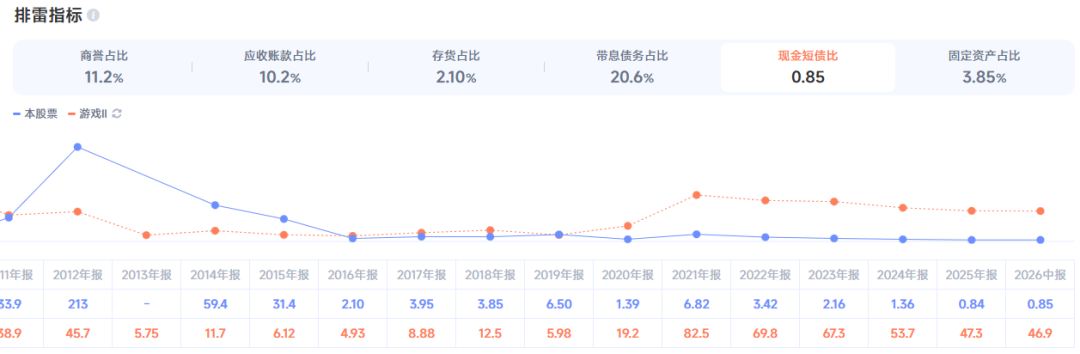
公司的商誉、营收、带息债务占比均略有下降,现金短债占比保持稳定,同时公司现金充足,问题不大。
8.股东户数
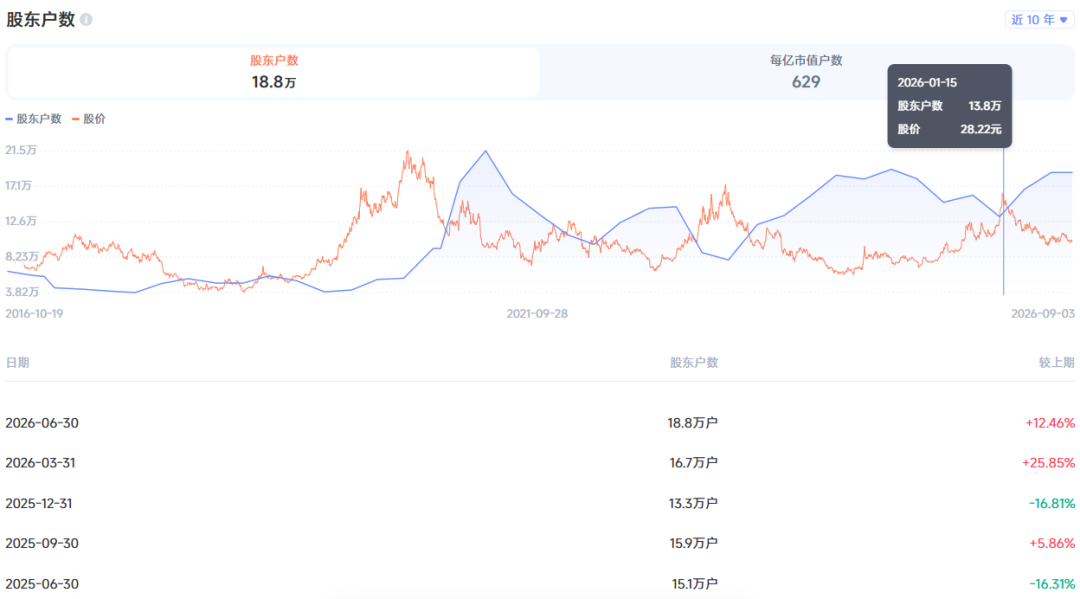
公司2025.12.31日,股东户数13.3万,半年后的现在18.8万户,增长41.35%。
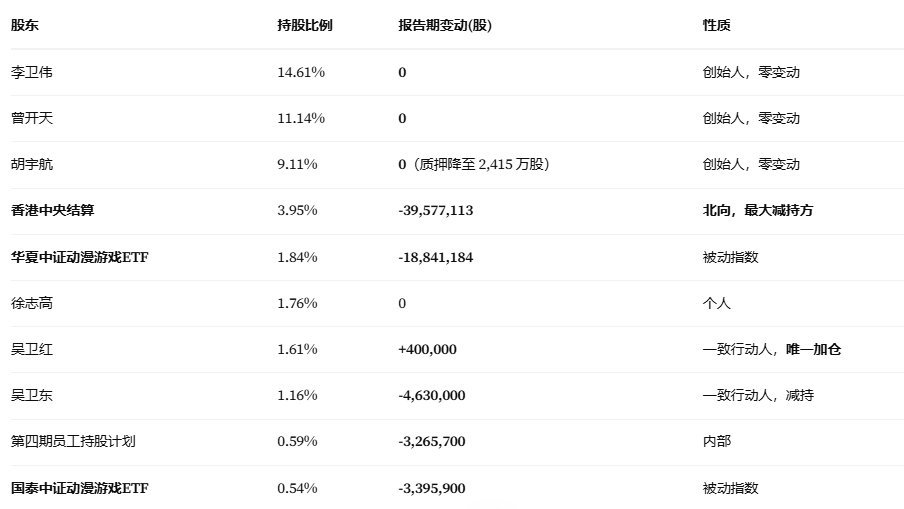
机构在撤,散户在接:前十大股东合计持股从 2025 年末 49.45%降至 46.31%,一年掉3.14pct(约 6,946 万股)。而十大股东里只有一个人加仓。
注意:
1.北向资金撤退最狠:香港中央结算持股占比从2025H1的6.01%→2025年末5.74%→2026H1的3.95%,半年砍掉近4,000万股,减持幅度超30%。它同时是第一大无限售条件股东(8,731 万股,超过李卫伟的 8,081 万股无限售部分),实际可交易筹码中的话语权最高。
2.两只动漫游戏ETF同步减仓:合计-2,224万股。被动ETF减持通常不是主动看空,而是份额赎回——说明整个游戏板块的增量资金在流出,不是三七单独被抛弃。
3.创始人三人34.86%一股未减:这点很关键,这是机构撤退、散户承接的筹码转移,不是大股东出逃。控制权稳固,年报也明确"控股股东、实际控制人报告期内未发生变更"。
总结
1.三七互娱产品青黄不接!营收,扣非净利,经营现金流三者大幅下降!
2.国内业务同比下滑26.18%,海外业务同比增长10.90%,海外占比超40%创历史新高——海外成为新的增长支柱!
3.公司目前的股息收益率有4.90%,很高!
4.公司股东户数大比例增加——机构在撤,散户在接。
最新估值:
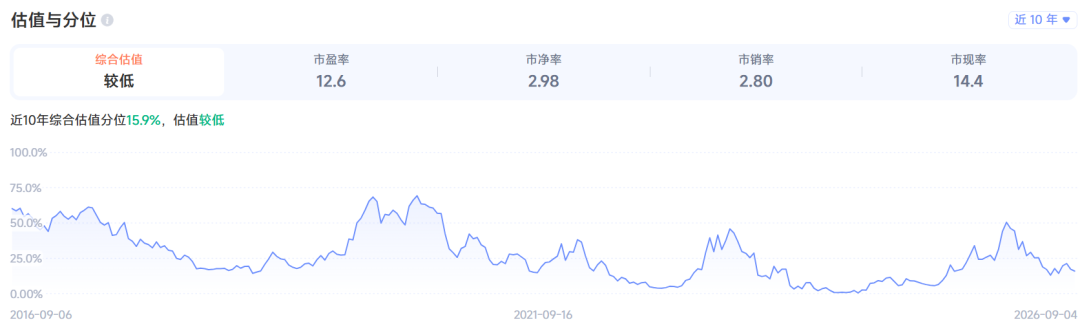
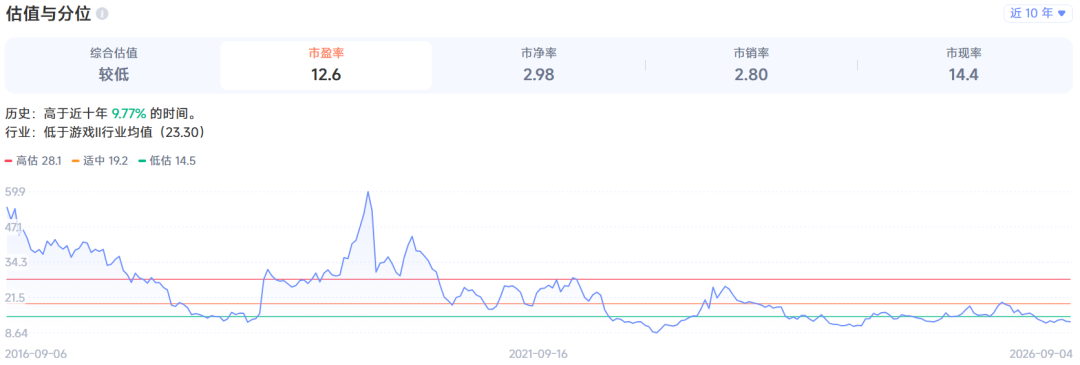
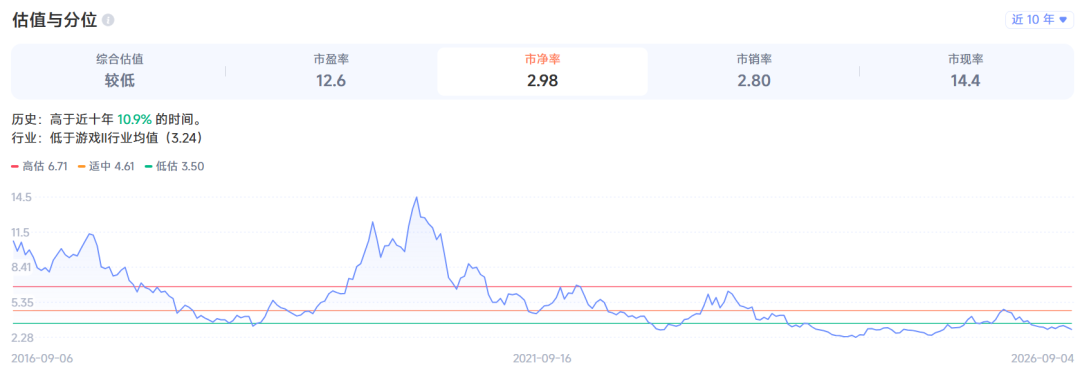
公司最新综合估值分位15.9%,估值处于较低区域。
公司市盈率为12.6,近十年百分位为9.77%;且明显低于游戏Ⅱ行业均值(23.3)。
公司市净率为2.98,近十年百分位为10.9%;且低于游戏Ⅱ行业均值(3.24)
由于公司二季度业绩很差,且产品青黄不接,新品表现不及预期;如果未来财报表现出业绩不会恶化或者公司新品表现好,则考虑买入!目前暂时观察等待。
或者公司估值达到极低区域且股息率(股利支付率/PE)>5%,也可以考虑逐步买入!