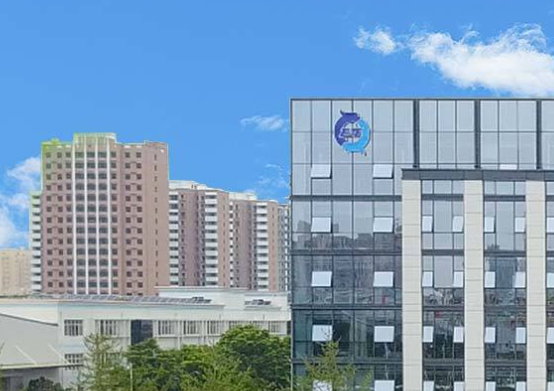
10月7日晚,飞龙股份披露2026年前三季度业绩预告,预计归母净利润9500万元至1.17亿元,同比下降59.20%至66.87%;扣非净利润预计为9160万元至1.136亿元,同比下降62.61%至69.85%。
利润下滑的原因并不复杂。公司表示,汽车行业竞争加剧导致产品售价承压,影响利润超过1亿元;原材料采购成本上升影响超过3900万元;汇率波动造成约6600万元影响。单看这组数据,飞龙股份依然是一家承受汽车供应链价格压力的传统零部件企业。
但同一份公告里还有一条信息容易被利润下滑掩盖:从今年第三季度开始,公司个别客户的部分非车领域项目已经实现批量订单落地,只是从订单到生产、再到收入确认仍需要时间,目前非车业务收入占比依然较低。
这与半年报形成了一个值得研究的变化。2026年上半年,飞龙股份新能源汽车及非车端领域部件收入达到3.80亿元,占营业收入17.22%,同比增长67.72%;同期传统汽车发动机热管理相关业务出现下降。
因此,飞龙股份当前最重要的观察点,已经从单纯的利润下降转向业务结构变化。汽车业务仍然决定公司当前的收入规模和盈利底盘,液冷等非车业务则开始进入订单兑现阶段。对于一家制造企业而言,这种变化最终能否成立,还是要回到收入、利润和现金流。
汽车业务利润承压,
热管理需求正在寻找新的增量市场
飞龙股份的基本盘仍然是汽车热管理。2026年上半年,公司热管理部件收入21.93亿元,占营业收入99.43%,营业收入22.06亿元,同比增长2.03%,但归母净利润仅7571万元,同比下降64.02%,扣非净利润下降65.74%。
收入增长与利润下降同时出现,已经说明汽车供应链正在发生什么。
中国汽车工业协会数据显示,2026年上半年国内汽车产销量分别为1499.3万辆和1501.7万辆,同比分别下降4%和4.1%;新能源汽车产销量分别达到743.8万辆和744.6万辆,同比分别增长6.7%和7.3%,新能源汽车新车销量占汽车新车总销量的49.6%。
行业总量承压的同时,新能源继续提升渗透率,零部件企业面对的竞争也从单纯的需求增长转向成本、价格和产品结构的综合博弈。飞龙股份三季度预告中超过1亿元的产品售价压力,正是这种变化传导到供应链利润表的结果。
这也是飞龙股份寻找第二增长曲线的现实背景。
热管理并不是只存在于汽车里。随着数据中心、储能等设备功率密度不断提高,液冷系统开始进入更多工业和数字基础设施场景。飞龙股份半年报已经将数据中心、储能、充电设施、消费电子、移动发电装备以及AI数据中心备用电源列为业务拓展方向。
从产业逻辑来看,这条路径有一定合理性。飞龙股份过去积累的核心能力,本身就是泵类产品研发、制造、可靠性验证以及规模化交付,这些能力并不天然只属于汽车行业。真正需要验证的是,这套制造能力能否在新场景中获得订单,并最终形成可持续的利润贡献。
液冷业务已经出现批量订单,
下一步要看订单如何
飞龙股份在液冷领域的进展已经进入商业化验证阶段。
公司半年报披露,液冷泵产品覆盖6W至80kW功率范围,形成μ、S、M、L四个平台。截至半年报披露时,μ、S、M平台液冷泵终端客户订单超过5万台,L平台订单接近1万台,公司与台达、施耐德、英维克、同飞股份、申菱环境等客户推进相关项目,部分项目已经进入批量交付阶段。
9月3日,公司投资者关系活动记录再次披露,非车端电子泵覆盖6W至80kW功率范围,相关订单主要采取滚动交付模式。
这些信息说明,液冷业务已经从研发和客户验证逐渐进入订单交付阶段。但从财务角度看,真正有意义的变化还没有完全发生,因为订单与收入之间存在生产周期和确认周期,新业务目前在整体收入中的占比仍然有限。
10月7日的业绩预告对此也给出了明确提示。公司确认部分非车领域项目已经实现批量订单落地,但从生产到收入确认需要时间。
因此,飞龙股份后续最重要的观察指标,不是客户名单继续增加多少,而是订单能见度能否转化为持续收入,收入增长能否带来利润弹性,以及经营现金流能否同步改善。
这也是制造业新业务最现实的一道门槛。研发成功并不代表商业成功,拿到订单也不意味着已经形成规模利润,只有交付、收入和现金流连续出现改善,新业务才真正具备改变公司盈利结构的能力。
目前来看,飞龙股份已经跨过了部分客户导入阶段,真正的考验开始转向产能释放和订单兑现。
飞龙股份真正的看点,
是制造能力能否跨过汽车边界
如果把飞龙股份放在产业链里观察,公司当前的变化比单纯的“汽车零部件+液冷”更有研究价值。
汽车热管理业务依然是公司最大的收入来源,这意味着汽车价格竞争、原材料成本和汇率变化仍会直接影响利润。2026年上半年,公司经营活动产生的现金流量净额1.26亿元,同比下降59.50%,传统业务的盈利压力已经通过现金流体现出来。
与此同时,公司正在尝试把原有制造能力迁移到新能源汽车和非车市场。上半年新能源汽车及非车端业务收入同比增长67.72%,虽然基数仍然较小,却已经成为公司内部增长速度最快的业务之一。
这意味着飞龙股份未来几年真正需要完成的事情,并不是简单增加一个液冷产品线,而是逐步改变收入结构。当传统汽车业务保持规模,新业务持续扩大,公司整体盈利对汽车价格竞争的敏感度才可能下降。
公司也在针对原材料和汇率风险进行调整,包括集中采购、招标采购、战略备货以及套期保值等措施。对于当前利润率承压的零部件企业而言,成本控制并不能创造新的增长,却可以决定新业务成长过程中有多少利润能够留下来。
当然,飞龙股份目前距离完成业务切换还有距离。非车业务收入占比仍然较低,液冷项目存在客户认证、交付节奏和产能释放等变量,而汽车业务依旧占据绝对主体。新业务订单增长能否持续,仍然需要后续财报验证。
这也是飞龙股份当前最有意思的地方:利润表依然难看,但业务结构已经开始出现变化。对于研究公司基本面的投资者而言,真正需要跟踪的并不是一份业绩预告能否带来短期情绪修复,而是10月29日三季报以及之后几个季度里,订单能否持续穿透收入表,最终进入利润表和现金流量表。
结语|订单只是起点,
利润兑现才决定这次业务换挡能走多远
飞龙股份已经给出了两组截然不同的数据。
一边是前三季度净利润预计下降59.20%至66.87%,汽车产品售价压力超过1亿元,原材料和汇率又进一步侵蚀利润;另一边是新能源汽车及非车端业务收入快速增长,液冷泵订单开始进入批量交付,部分非车项目在第三季度已经实现批量订单落地。
这两条线短期仍然会同时存在。
所以,飞龙股份后面的研究重点其实很清楚:传统汽车业务的利润压力什么时候见底,新业务收入什么时候从“小生意”变成能够影响公司整体报表的业务,以及液冷订单能否形成持续的盈利贡献。
10月29日的三季报,会是观察这一变化的重要窗口。
对于资本市场而言,一家制造企业真正的业务升级,从来不是增加一个热门赛道名称,而是新订单最终能够穿透收入、利润和现金流。飞龙股份目前已经出现了这个过程的早期信号,接下来需要等待的,是更硬的业绩兑现。