9月2日,金杯电工半年度业绩说明会上,投资者向公司董秘抛出一个尖锐问题:“公司每年的研发费用是同业公司的几倍,但研发产出寥寥……累计都有20多亿元,研发出了哪些附加值高的产品?”
这不是孤立的质疑。2026年上半年,公司营收118.61亿元,同比增长27.07%;归母净利润3.17亿元,同比仅增长6.96%;扣非净利润增速更是低至0.77%。营收狂奔与利润踟蹰之间的“剪刀差”,让投资者对每年数亿元的研发投入是否“打了水漂”产生疑问。
公司2023年至2025年连续三年研发投入资本化金额均为零,所有研发支出均一次性计入当期费用——每年数亿元的研发投入全部“实打实”地扣减了当期利润,投资者对产出效率的关切有其合理性。
与此同时,铜价正在改写2026年的剧本——国内现货铜价已稳稳站上每吨10万元的历史性关口。铜材在电缆生产成本中占比高达六至八成,铜价每上涨1,000元/吨,电缆成本随之上涨1%-1.5%。“高研发”与“低利润”之间的断层,究竟是战略投入的必经阵痛,还是投入产出效率的结构性问题?
01
增收不增利:电磁线行业的“集体困境”
“增收不增利”并非金杯电工的“专利”。2026年上半年,精达股份营收153.01亿元,同比增长29.06%,归母净利润3.25亿元,同比增长仅6.02%。长城科技营收75.82亿元,同比增长20.68%,归母净利润1.42亿元,同比增长仅3.25%。三家电磁线龙头,无一例外——营收两位数增长,利润个位数爬行。
精达股份在半年报中直言:“原材料铜、铝价格受全球供需关系、地缘政治因素影响,于高位区间呈现宽幅震荡走势……行业内企业普遍面临较大成本压力。”长城科技的解释更直白:“营业收入变动主要系本期铜价上升所致。”
铜价推高了营收的数字,却压缩了利润的空间——这是整个电磁线行业2026年的共同叙事。
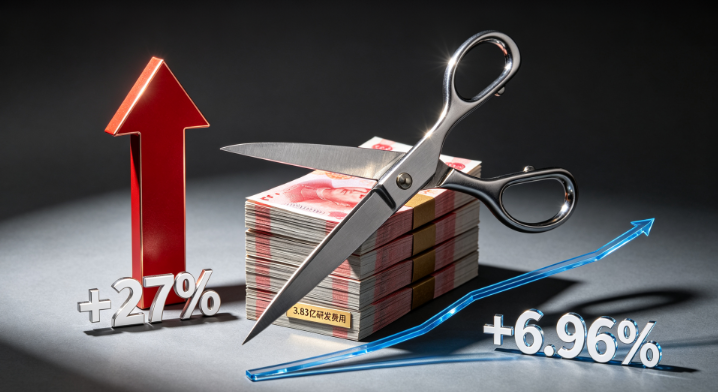
但金杯电工的特殊之处在于:它的研发投入远高于同行。2026年上半年,金杯电工研发费用3.83亿元,同比增长26.69%;精达股份研发费用约0.88亿元。金杯电工的研发费用率约3.21%,是精达股份(约0.57%)的5.6倍。
拆解这3.83亿研发费用的构成:直接投入3.03亿元(占79.2%)、人员费用5,655万元(占14.8%)、折旧与长期待摊2,021万元(占5.3%)、其他254万元(占0.7%)。每花出去1元研发费用,有7毛9分是“材料费”——买铜、买铝、买绝缘材料做试验。真正用于“人”的投入只有1毛5分。
需要说明的是,金杯电工的研发费用中包含大量“直接投入”,而精达股份、长城科技的研发费用归集口径有所不同。绝对金额的直接对比可能存在口径偏差,但即便以研发费用率这一可比指标衡量——差距依然悬殊。
在同样的行业困境下,金杯电工承受了更大的费用压力。当行业的“β”是增收不增利时,公司的“α”——更高的研发投入——不仅没有带来超额利润,反而加剧了利润的侵蚀。
02
21亿研发投入:数据背后的“效率之问”
公司在年报中罗列的研发成果不可谓不丰富:1000万次超高柔工业机器人用拖链电缆、PEEK绝缘电磁线、特高压±800kV直流导线、超导卢瑟福电缆……
据年报数据:2023年研发费用4.98亿元,2024年5.71亿元,2025年6.51亿元,2026年上半年3.83亿元——仅这三年半,累计已达21.03亿元。投资者所说的“20多亿元”不仅准确,甚至有所低估。
但从财务数据看,这些成果的转化效率并不乐观。2025年电磁线业务毛利率10.40%,2026年上半年下滑至10.08%;电线电缆业务毛利率从2025年的9.98%降至2026年上半年的9.40%。毛利率的持续承压,说明高研发投入尚未转化为可持续的定价权优势。
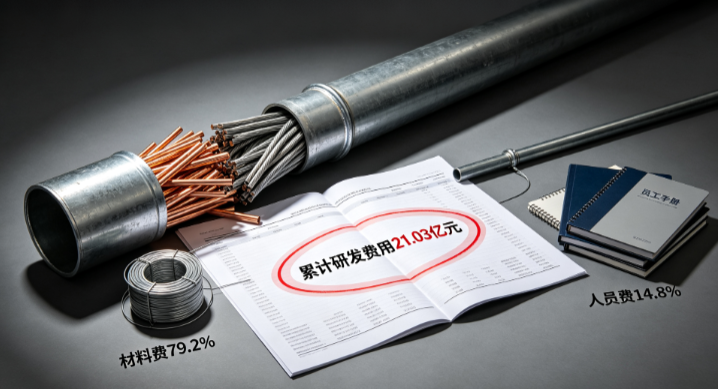
拆解上半年3.83亿研发费用的构成:直接投入3.03亿元(占79.2%)、人员费用5,655万元(占14.8%)、折旧与长期待摊2,021万元(占5.3%)、其他254万元(占0.7%)。2025年全年直接投入5.01亿元,2024年为4.33亿元——“材料费”性质的直接投入始终是研发费用的绝对主力,占比维持在75%以上。
问题在于:这些成果与每年超6亿元的投入是否匹配?对比精达股份约0.88亿元的研发投入同样实现了3.25亿元净利润,金杯电工的“高投入”模式是否经济高效,值得深思。
当然,高研发投入的“必要性”与“效率”是两个问题。从战略角度看,公司聚焦的特高压变压器用电磁线、新能源汽车驱动电机扁线、超导线缆等领域,均属于技术壁垒高、客户验证周期长的细分赛道。精达股份的低研发费用率策略适合其成熟的规模化产品线,但金杯电工正在向高端化、定制化转型——两者的战略路径不同。
但投资者追问的核心并非“要不要投”,而是“怎么投得更有效率”。公司高管在业绩说明会上坦言,研发费用重点投向特高压输变电、新能源汽车高压化轻量化电磁线等方向,其中新能源汽车板块研发投入占比最重。但公司需要用更透明的研发项目披露、更清晰的成果转化数据来回答“效率”问题。
03
欧洲基地:落地的“好消息”与烧钱的“真现实”
二季度,金杯电工欧洲捷克基地设备安装调试有序推进,试生产筹备紧锣密鼓,并取得首个订单,打通商务对接、生产协同全流程。基地规划年产能2万吨,分两期建设,一期8,000吨预计2026年下半年部分释放。
但“好消息”的另一面是“真现实”。2026年6月,公司对捷克孙公司增资4.5亿捷克克朗(约1.46亿元人民币)。截至2026年3月末,捷克孙公司总资产365.84万欧元,总负债386.29万欧元,净资产-20.45万欧元,净亏损9.48万欧元。在建工程中“欧洲电磁线一期厂房改造”账面余额从年初的2,480万元增至3,415万元——这只是厂房改造的费用,设备采购、人员招聘、运营成本尚未完全体现。
欧洲基地尚未贡献一分钱收入,已累计投入超过2亿元——其中厂房购置299.6万欧元(约2,337万元),一期改造累计投入3,415万元,公司还于2026年6月向捷克孙公司增资1.46亿元以保障后续建设。从试生产到产能爬坡、再到盈利贡献,至少需要1-2个季度验证。
更大的挑战在于:欧洲的人工成本、合规成本、环保标准远高于国内,捷克制造业平均时薪约13-15欧元,是国内工人的3-4倍。“高出国内45个百分点的出口毛利率”能否覆盖海外生产的额外成本,是一道尚未揭晓的算术题。
04
铜价站上10万与总裁套现1.4亿
2025年现货铜价从年初73,830元/吨上涨至年末99,180元/吨,全年上涨34.34%。进入2026年,国内现货铜价已稳稳站上每吨10万元的历史性关口。
根据公司披露,铜、铝等核心原材料在总成本中占比高达约80%。以2025年全年营业成本182.42亿元测算,铜相关成本约146亿元。若铜价全年均价较2025年上涨10%,仅原材料成本就将增加约14.6亿元。公司通过“浮动铜价+固定加工费”定价模式可将大部分铜价上涨转嫁,但固定加工费部分的利润空间被压缩、采购付款带来的资金占用增加,这两项是无法完全转嫁的“净损失”。
2026年上半年财务费用同比增长109.84%,从2,628万元增至5,515万元——铜价上涨导致的借款增加和贴现息上升,已经开始侵蚀利润。资产减值损失同比暴增3,709.46%至3,373万元。铜价涨也受伤、跌也受伤——这正是线缆加工企业的“宿命”。
现金流压力同样不容忽视:上半年经营活动现金流净流出16.70亿元,同比扩大41%。据上海有色网(SMM)数据,线缆行业开工率受高铜价压制一度触底至27.72%,后续虽有所修复但整体承压。
治理层面的信号同样不容忽视。2026年1月14日,公司董事兼总裁周祖勤通过集中竞价和大宗交易方式合计减持约1,100万股,整体减持均价约12.63元/股,套现金额约1.39亿元。减持后其持股比例由6.23%降至4.73%。1.39亿的套现规模,相当于公司2026年上半年归母净利润3.17亿元的约44%。总裁2025年薪酬为301.92万元——这次减持的金额,相当于他约46年的工资。
与之形成对比的是机构的态度。7月31日业绩说明会吸引了64家机构投资者参与调研。近六个月共5家机构发布研报,预测2026年平均目标价14.16元,净利润均值7.31亿元——意味着下半年需完成约4.14亿元,较上半年增长31%。
但已有券商开始下调预期。中金公司“考虑新增产能或增加折旧费用,下调2026/2027年盈利预测1.8%/1.7%至6.59/7.32亿元”。截至9月8日,公司股价报11.23元,机构平均目标价约14.33元,存在约28%的上涨空间——但能否兑现,取决于下半年能否完成约4.14亿元净利润。在铜价高位运行、欧洲基地持续投入的背景下,这个“KPI”并不轻松。
结语
从短期看,高研发投入确实拖累了利润表现。从长期看,公司在特高压电磁线、新能源汽车扁线等领域的卡位是正确的——这些赛道正是电网投资和新能源革命的核心受益方向。
但投资者有理由追问:同等研发投入下,能否获得更高的产出效率?精达股份以约0.57%的研发费用率实现了3.25亿元净利润。金杯电工以3.21%的研发费用率实现了3.17亿元归母净利润。更高的研发强度并未带来更高的利润增速。
在铜价高企、现金流紧绷、欧洲基地持续“烧钱”的当下,每年数亿元的研发费用“实打实”地消耗着当期利润。欧洲基地投产、北美市场开拓都需要持续的资金投入——而公司当前最缺的,恰恰是现金。
金杯电工的研发投入故事,是一道需要时间验证的“证明题”——在铜价高企、现金流紧绷、高管减持、欧洲基地尚未贡献利润的当下,这道证明题的验证周期,可能比想象中更长。