先看一组很拧巴的数字。
天山铝业(002532)10月27日晚交出三季报:前三季度净利润64.2亿元,同比增长92.3%,接近翻倍;ROE 20.3%,毛利率37.5%,经营现金流每股1.82元。照理说,这是一份足以让股价起飞的成绩单。
但股价的走势是反的:1月28日高点20.72元,10月27日收盘11.92元——较高点下跌42.5%,近一年反而跌了7.7%。
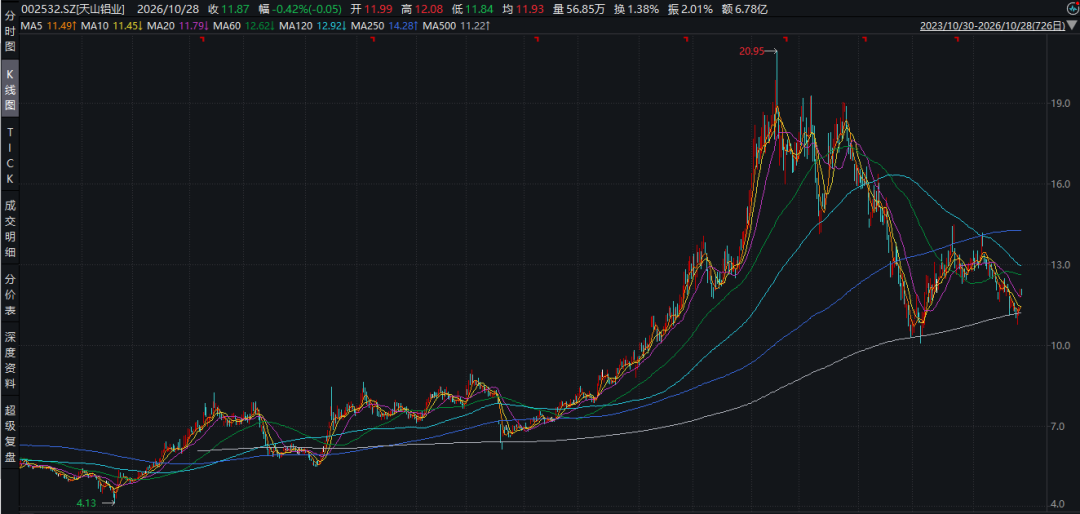
利润翻倍,股价腰斩式回撤。市场到底在担心什么?这篇文章用三步拆解:先看业绩和股价,再看行业供需(包括大家最关心的印尼扩产到底顺不顺利),最后回答那个最关键的问题——6.98倍的市盈率,是黄金坑,还是低估值陷阱?
一、三季报:盈利确实在"暴走",但要看得懂钱从哪来
这份报表的质量其实相当高。92.3%的净利增速不是靠卖资产、靠非经常损益堆出来的——37.5%的毛利率,每股经营现金流>每股收益,利润转化成了”真金白银“的现金流,而非”纸上富贵“。
钱的来源也很清晰,主要是三条:一是铝价本身。上半年国内电解铝现货均价约24,140元/吨,同比上涨18.8%,一季度沪铝一度冲上25,500元、LME摸到3,800美元附近;二是成本端的大幅让利。氧化铝从2024年11月高点5,516元/吨跌到目前2,600元上下,跌幅超过50%,仅此一项就释放了约5,000元/吨的成本空间,行业吨铝理论利润一度高达8,200元;三是一体化布局提高了供应链的稳定性。天山铝业在新疆有自备电厂和电解铝产能,在几内亚布局铝土矿,氧化铝基本自给——这套布局的意义不在于追逐某一段的价差,而在于把能源、矿石、原料三个最容易被"卡脖子"的环节都握在自己手里:电力成本锁定、矿石来源可控、氧化铝价格波动被内部消化。放在今年这种氧化铝暴涨暴跌、矿端政策频出的环境里,供应链的确定性本身就是利润的护城河,也让它的盈利韧性明显好于依赖外购原料的同行。
但请注意一个细节:这轮利润暴增的两大引擎,一个是铝价高位,一个是氧化铝暴跌。前者已经从一季度的高点回落(沪铝目前在23,400元附近),后者则已经跌破了行业成本线、继续下探的空间有限。也就是说,驱动利润的两个变量,边际上都不再朝着同一个方向发力了。这是理解后文"估值之辩"的伏笔。也就是说,驱动利润的两个变量,边际上都不再朝着同一个方向发力了。这是理解后文"估值之辩"的伏笔。
二、股价:利润翻倍与下跌四成,为什么会同时发生
近一年的股价画了一条很典型的"周期股情绪曲线":
2026年1月,铝价冲至历史级高位,市场情绪最亢奋,股价摸到20.72元的历史高点——注意,那恰恰是全行业盈利预期最乐观的时候;随后二季度,中东局势缓和带来复产预期、国内库存偏高,铝价震荡回调,股价开始回落;7月9日探至10.67元的年内低点;三季度随去库存修复反弹到11.92元,但距离高点仍有42.5%的距离。
这个组合其实一点也不神秘,它是教科书级的周期股定价逻辑:股价反映的是预期的变化,而不是已经兑现的利润。1月份的20.72元里,定价的是"铝价永远高位、盈利持续暴增"的乐观假设;而之后的下跌,定价的是"铝价见顶回落、盈利即将下修"的担忧。等三季报的92%增速真正落地时,市场已经在为"明年利润还能不能有64亿"投票了。
顺带说一个我们此前做过的量化验证:用2021年以来LME铝价与天山铝业PE(TTM)的日线数据做相关性,相关系数为-0.29,其中2021年高达-0.74。换句话说,对周期股而言,PE最低的时候往往正是盈利最巅峰的时候——现在,我们可能正站在这个组合点上。这也把问题引向了第三部分。
三、供需展望:短多是现实,长空是分歧,印尼是关键变量
看供需,先记住一句话:中国的供给弹性已经归零。
截至2026年9月,国内电解铝建成产能4,579万吨、运行4,549万吨,开工率约99.3%,顶在4,500万吨合规产能天花板下——这是2017年供给侧改革定下的硬约束。高利润刺激不出一滴新增产量,这和2010年代"价格一涨产能就上"的旧周期有了本质区别。全球1-8月原铝产量4,860万吨,同比负增长0.9%。
需求端是温和的换挡:1-7月国内表观消费仅增1.3%。地产用铝持续退坡(建筑占比已降至22.1%),但交运(+6.7%)、新能源车(单车用铝是燃油车的2倍)、光伏和出口在接力。结构在变,总量是慢变量。
库存是这个"强现实"最硬的证据:国内铝锭社会库存55.3万吨,近四年同期最低;LME库存23.2万吨,本世纪以来最低,其中大部分还是不可自由流通的俄铝货源。低库存意味着价格跌不深、挤仓风险难消。
那么未来呢?分歧全在供给侧的海外增量,核心就是印尼。我们逐一核实了印尼各项目的最新进展,结论是:表面顺利,实质分化,节奏比账面慢6-12个月。
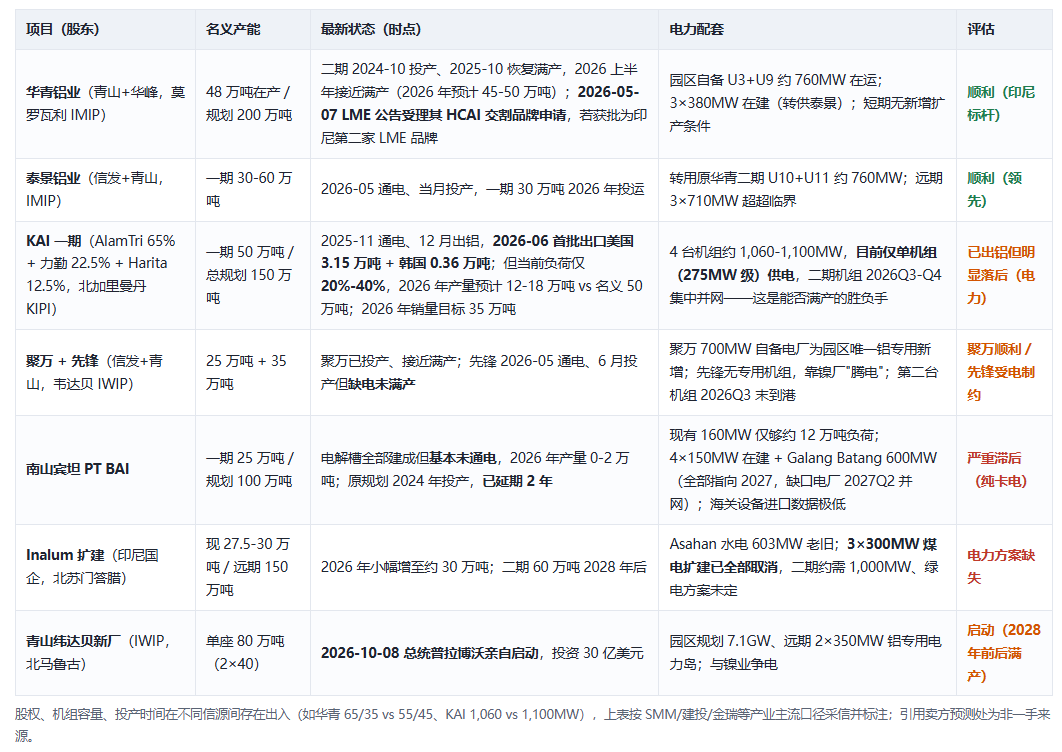
三句话概括印尼:建成不等于通电,通电不等于满产;总瓶颈是自备煤电,而且和镍产业"争电"短期无解;中信、建投已把2026/2027年印尼新增产量预期从83.5/135万吨下修至66.5/113万吨。按这个节奏推演:市场担心的"2027年全球过剩",大概率要后移到2028年——2027年更可能是一个紧平衡之年,印尼新增供给每延迟一个季度,就是铝价的一次利多。
所以对铝价的基准判断是:2026年四季度沪铝在23,000-26,000元高位震荡,下方有缺口和双低库存托底;2027年紧平衡、中枢看23,500元附近;真正的过剩风险在2028年之后。铝价不会永远高位,但"断崖式回落"的前提——供给快速释放——眼下并不具备。
四、6.98倍PE:低估值陷阱吗?
先摆数据。10月27日收盘,天山铝业PE(TTM)只有6.98倍——这是我们拉取其2020年10月借壳上市以来全部日线估值数据找到的历史最低值,分位数0%;总市值551.7亿元。但如果换PB看,市净率1.69倍,处于上市以来约54%的中位水平。
这个"PE历史最低、PB中位"的组合,正是判断陷阱与否的钥匙。
说它是陷阱的理由很经典:周期股的低PE几乎总是出现在盈利顶部。6.98倍的分母是64亿量级的年化利润,而这份利润踩着两个高点——铝价高位、氧化铝超跌。如果2027年氧化铝成本修复、铝价均值回落5%-10%,利润回到45-50亿是大概率情景,届时PE会自动"膨胀"到11-12倍。如果你按6.98倍去线性外推"便宜",大概率会失望。PB处在中位也提醒我们:市场并没有把这家公司当成"深度价值股",1.69倍净资产溢价买的还是它的资源与一体化。
但说它不是陷阱的理由,同样有力:这一轮周期与历史最大的不同,在于中国4,500万吨产能天花板把供给焊死了。传统周期股的盈利会从暴利跌回微利甚至亏损,因为高利润必然召唤新产能;而电解铝的高利润现在召唤不出供给,只能被印尼和中东缓慢、打折地补上。这意味着行业吨铝利润的"中枢"被制度性抬高了——行业正在从强周期股向"类资源配额"的准公用事业漂移。64亿利润未必可持续,但即便2027年利润回落,出现2024年那种10亿量级低谷的概率也被显著压低了。此外,20.3%的ROE和充沛的经营现金流,给了高分红的底气,这在估值上构成实际的底部支撑。
一句话:6.98倍PE买到的不是"低估的成长",而是"周期顶部利润的折价"。它不是典型意义的低估值陷阱——陷阱的前提是盈利即将坍塌,而供给天花板让盈利的下方被垫高了;但它也绝不便宜到闭眼买,因为你支付的每一分钱,都在赌铝价中枢不再大幅回落。
五、总结
把全文压缩成四句话:
第一,业绩是真金白银:净利+92.3%、ROE 20.3%、现金流扎实,铝价高位叠加氧化铝让利是主引擎,一体化布局则提供了供应链稳定性和盈利韧性。
第二,股价与利润的背离是周期股的宿命:1月的高点定价了最乐观的预期,如今的回撤定价了盈利下修的担忧,等三季报落地时,市场已在交易明年。
第三,行业"短多长空",但长空在推迟:中国产能封顶+双低库存撑住下方;印尼扩产卡电、节奏后移6-12个月,2027年更可能是紧平衡,真正的过剩窗口在2028年之后。
第四,6.98倍PE不是陷阱,但也不是馅饼:它是周期顶部利润的合理折价。真正值得跟踪的是三个信号——国内社会库存会否跌破50万吨、印尼KAI二期机组与宾坦电厂的并网进度、氧化铝成本是否触底回升。前两个决定铝价,第三个决定明年的利润。
对周期股,最忌讳两件事:在利润顶上按低PE喊便宜,在亏损底上按高PE喊贵。现在的天山铝业,恰好站在第一个陷阱的边缘——绕过去的方式不是猜顶猜底,而是盯住供求看预期差。