截至10月31日晚间,17家A股游戏公司2026年三季报披露收官。整体来看,前三季度营业收入合计837.83亿元,同比增长18.12%,归母净利润合计154.78亿元,同比增长16.32%。但单看第三季度,营收合计288.21亿元,同比增长12.57%,归母净利润合计37.85亿元,同比下滑27.18%,行业整体出现“增收不增利”。
与2025年Q3相比,本期仅有5家游戏公司营收、净利双增,7家增收不增利,2家营收、净利双降,另有3家营收下滑、净利改善。从盈利状态看,7家净利润亏损,其中名臣健康、掌趣科技、游族网络、冰川网络、三七互娱由盈转亏,凯撒文化(维权)亏损收窄,电魂网络亏损扩大。
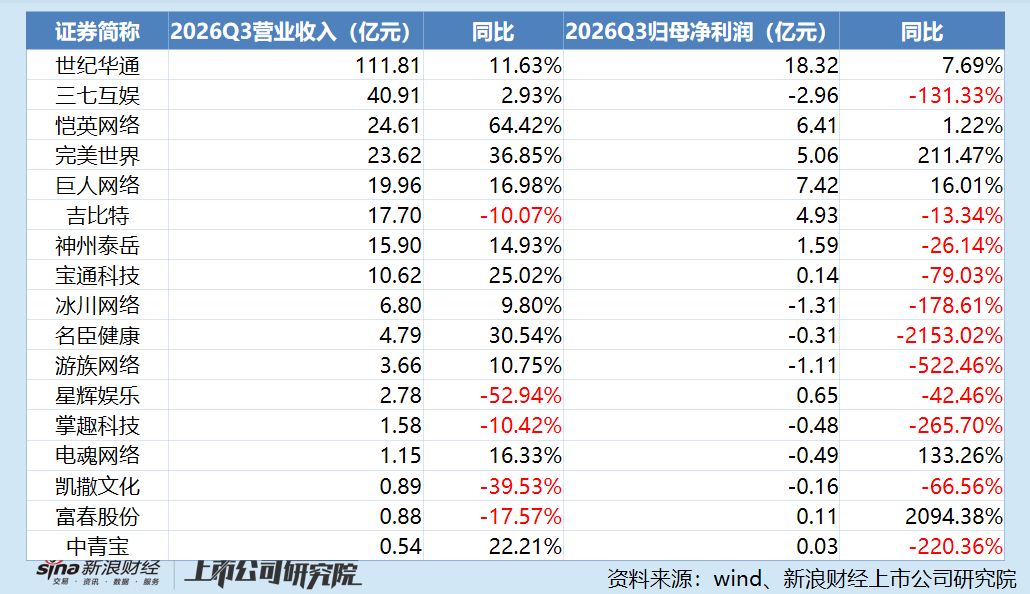
头部双雄:世纪华通增速放缓三七互娱转亏
世纪华通继续一骑绝尘。前三季度营收332.98亿元,同比增长22.31%,体量超过Top5其余4家公司总和;归母净利润63.35亿元,同比增长45.37%。Q3单季营收111.81亿元,净利润18.32亿元,同比分别增长11.63%、7.69%,季度营收已连续14个季度环比正增长。不过,与去年同期单季营收60%以上的增速相比,世纪华通增长引擎明显降温。
三七互娱则交出近年罕见的亏损答卷:Q3营收40.91亿元,同比微增2.93%,归母净利润亏损2.96亿元,同比、环比均由盈转亏;扣非净利润1.81亿元,同比下降79.28%。亏损由两笔账构成:一是《Last Asylum: Plague》等长周期新品推广费用前置、收入利润后置,Q3扣非利润同比减少6.92亿元;二是间接投资的智谱华章股价波动,产生5.06亿元非经常性损失。值得注意的是,Q3境外收入21.69亿元,同比大幅增长59.31%,占比首次过半。东吴、华泰两家券商均维持“买入”,但同步下调2026年盈利预测,利润兑现要等新品投放回收周期走完。
中部业绩分化:恺英网络净利失速完美世界成功扭亏
恺英网络前三季度营收72.58亿元(+78.11%),净利润20.69亿元(+30.69%);Q3单季营收24.61亿元(+64.42%),净利润却仅增长1.22%。“传奇”IP贡献了基本盘,《烈焰觉醒》前三季度收入约32亿元,加上996游戏盒子约10亿元,合计占总营收近58%。公司9月公告拟出资2.98亿美元间接参股“传奇”IP权利方娱美德,意图锁定IP上游权益,但代价清晰可见:前三季度销售费用28.42亿元,同比增长122.98%,营业成本增长144.73%,净利率同比下降逾10个百分点。
巨人网络是前三季度最陡的增长曲线:营收66.85亿元,净利润28.86亿元,同比分别增长98.45%、103.73%,均接近翻倍。但拆到Q3单季,营收19.96亿元、净利润7.42亿元,同比分别增长16.98%、16.01%,增速已从上半年三位数骤降至两位数。爆款产品《超自然行动组》8月日活突破1200万再创新高,产品仍在放量,但高基数效应开始显现。
完美世界上演了本季最重要的反转。Q3营收23.62亿元,同比增长36.85%、环比增长49.49%;归母净利润5.06亿元,同比大增211.47%,环比扭亏。核心变量是4月全球公测的《异环》:截至10月28日全球累计流水超27亿元,较6月末的14亿元接近翻倍,海外流水高于国内。财务逻辑在于收入与费用的错配修复——Q2前置的宣发费用已在当期确认,充值流水则按生命周期递延释放,Q3销售费用率从52.73%骤降至12.91%。但拉长看,前三季度公司营收51.13亿元、净利润3.87亿元,同比分别下滑5.61%、41.83%,《诛仙世界》等老产品与影视业务的下滑仍在抵消增量,《异环》能否支撑全年,仍是未知数。
吉比特则呈现“新品增量难掩老品回落”:前三季度营收54.96亿元,同比增长22.53%,净利润15.85亿元,同比增长30.55%,但Q3单季营收17.70亿元,同比下滑10.07%,净利润4.93亿元,同比下滑13.34%,《问道手游》等老产品下滑开始压制增长,境外收入10.95亿元(+86.27%)成为关键对冲。
神州泰岳、宝通科技处境相似。神州泰岳Q3营收15.90亿元,同比增长14.93%,净利润1.59亿元,同比下滑26.14%、环比下滑24.7%,《Age of Origins》《War and Order》双核心SLG进入存量运营期,储备新游尚在海外测试,青黄不接的窗口期利润承压。宝通科技Q3营收10.62亿元,同比增长25.02%,净利润仅0.14亿元,同比下降79.03%;前三季度营收30.28亿元、净利润2.06亿元,广告费用、股权激励费用增加侵蚀了发行业务利润。
长尾出清:买量大战升级,研发原地踏步,亏损常态化
前三季度,17家公司销售费用合计326.42亿元,同比大增33.81%,增速远超营收;研发费用合计66.95亿元,同比几乎零增长(+1.27%)。其中,Q3销售费用合计114.81亿元,同比增长32.17%;研发费用合计24.50亿元,同比下滑4.02%。
冰川网络是这轮买量扩张最典型的受害者:前三季度营收18.70亿元基本持平,销售费用却高达15.39亿元,同比大幅增长68.83%,净亏损1.53亿元,已连续四个季度亏损——2024年因出海买量巨亏、2025年收缩投放扭亏、2026年再度因《X-Clash》等新品投放转亏,“投放—亏损—收缩—再投放”的轮回至今未破。
包括冰川网络在内,绝大多数尾部公司亏损已成常态。掌趣科技Q3营收1.58亿元,同比下滑10.42%,亏损4768万元,产品周期断档、新品仍在推广期;电魂网络Q3亏损4940万元,前三季度亏损1.08亿元,同比骤降254.48%,三费占营收比重升至66.20%;名臣健康Q3营收4.79亿元,同比增长30.54%,却亏损3053万元,同比降幅超21倍,小游戏赛道的投流成本同样高昂;凯撒文化Q3亏损1634万元,亏损收窄66.56%,但收入下滑39.53%,收缩态势明显;中青宝(维权)Q3微利248万元,同比大幅增长193.96%,前三季度仍亏2635万元。
不过,也有通过收缩成本实现盈利的特例。富春股份Q3净利润1078万元,同比增长逾20倍,但本质是低基数下的费用收缩——营收同比下降17.57%;星辉娱乐前三季度净利润1.58亿元,同比增长18.80%,游戏业务净利润增长267.06%,且销售费用压降63.39%,出售西班牙人俱乐部后主业反而更聚焦;游族网络前三季度净利润1.42亿元,同比大幅增长85.97%,Q3营收3.66亿元,同比增长10.75%,扣非净利润环比改善132.88%,但AI算力相关子公司的并表支出使单季利润承压。
注:汤姆猫、盛天网络游戏业务占比仅10%左右,不纳入统计;此外,姚记科技、浙数文化两家棋牌游戏厂商不计入。