风云激荡,财报为鉴。董秘学苑重磅推出财报观察栏目,以专业视角穿透财报迷雾,于数字间洞察治理内核,在变局中甄选价值标杆。我们以敬畏之心研读经营答卷,以专业之眼发掘优质企业,助力市场穿越周期、坚守长期主义,共赴高质量发展新程。本文仅作公司研究分享,不构成投资建议。
9月12日,恺英网络(002517.SZ)披露的一则公告,让其成为资本市场及游戏行业焦点。
公告显示,恺英网络拟间接参股韩国科斯达克上市公司、“传奇”IP原始权利方Wemade?(下称“娱美德”),整体预估出资2.98亿美元(约合人民币20.3亿元)。
交易完成后,恺英网络将间接持有娱美德40.25%控股权中对应的49%权益——按穿透计算,相当于间接持有娱美德约19.7%的权益。这也意味着,在“传奇”这一中国游戏市场最具商业价值的游戏IP版图上,核心研发商恺英网络与版权源头完成了资本层面的深度绑定。
多层嵌套交易 ?入主娱美德
恺英网络笔交易的多层嵌套设计对游戏行业的海外标的并购颇有参考意义。
根据公告,恺英网络全资子公司上海恺英与上海星巨达首先对上海融探进行了21亿元的增资,作为本次跨境投资的资金准备。
随后,恺英网络拟通过全资香港子公司赛布利斯科技(Cypress Technology HK Limited,融探全资子公司)收购Nexpulse持有的Neosphere公司49%股权,并对其增资,增资完成后赛布利斯科技持股比例达到了49%。
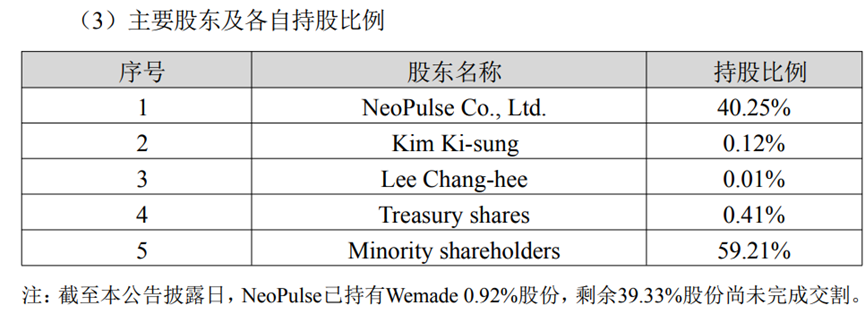
而此前Neosphere的全资韩国子公司NeoPulse已与娱美德实际控制人、第一大股东朴宽浩签署协议,拟以9200亿韩元(约合人民币40.51亿元)收购其所持娱美德39.33%股份。叠加此前已持有的0.92%股份,NeoPulse将合计持有娱美德40.25%股份,成为这家韩国老牌游戏厂商的第一大股东。
总结来说,NeoPulse将成为娱美德第一大股东,而恺英网络通过持有NeoPulse母公司Neosphere49%的股权,间接分享这40.25%控股权中近半的权益。
来源:恺英网络公告
按上述估算,本次交易对娱美德的整体估值约为2.34万亿韩元(约合人民币103亿元),对应每股约6.89万韩元,约为协议签署前一个交易日娱美德收盘价1.93万韩元的3.6倍,也约为其账面净资产的6倍。
对此,恺英网络在公告中解释,交易系在NeoPulse收购价格已经确定的基础上,综合考虑双方长期业务合作基础、核心商业IP价值及未来产业协同空间后作出的决策。
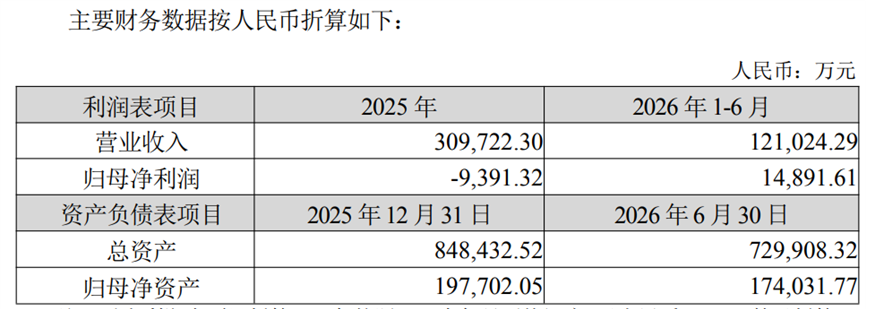
而对于娱美德来说,恺英网络的入局或许更利于公司稳定。有市场信息显示,朴宽浩名下约65%的股份此前已质押给16家金融机构,对应借款约930亿韩元,多笔质押融资集中于今年7、8月到期;而娱美德2025年因游戏资产减值、诉讼负债计提、税务调整等事项录得归母净利润亏损约186亿韩元(约合人民币0.94亿元),其重仓持有的WEMIX代币又遭主要交易所下架,偿债能力承压。
来源:恺英网络公告
值得一提的是,在恺英网络披露的交易协议中还留下了关键条款:转让方Nexpulse承诺,在娱美德39.33%股份顺利交割后,将尽力促成娱美德以不高于现有传奇IP授权协议的对价标准,与Neosphere签署传奇IP独家授权协议,并由Neosphere将相关权益转授权给恺英方面;若因Nexpulse原因未能达成,其将按届时娱美德市价与本次交易对价的差额向恺英方面承担赔偿责任。
多层嵌套设计,体现出了各方深度合作的诚意。而非控制权类的财务投资定位更是让市场眼前一亮。同时,在资金层面,恺英以约20.3亿元撬动NeoPulse第一大股东地位的全部筹码,并由协议中的股权转让限制、优先购买权、随售权等条款,以49%的出资配上了接近控股的话语权保护,对公司IP授权等战略的协同意义来说,是相当划算。
最想要的“粮仓”解决授权隐患
长期以来,恺英网络在业内被贴上了靠传奇IP吃饭的标签。
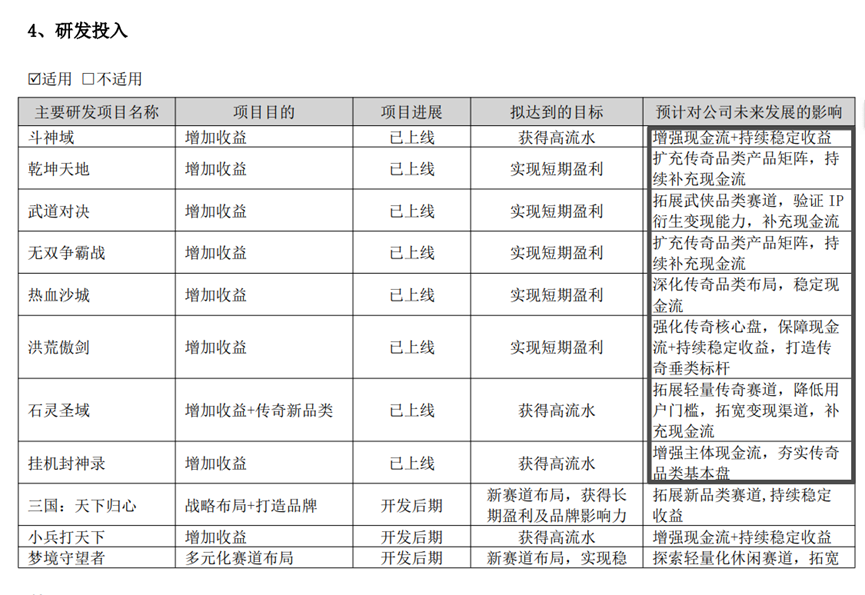
尽管恺英网络在近年来一直在大力拓展持续推进“IP品类+创新品类”战略,但从公司研发投入以及定期报告披露的重点游戏来看,传奇类的产品依然是当前的“主力军”。
以2025年报为例,公司披露了研发投入已上线的8款游戏中有6款游戏是传奇IP类的。另外,以传奇游戏垂类赛道为核心的用户平台在报告期内实现营收12.23亿元,占当期总收入比重为22.97%。
来源:恺英网络2025年报
据国元证券研报,2026年上半年,恺英网络的重点产品《烈焰觉醒》作为传奇IP融合成熟玩法的破圈尝试产品,上半年贡献收入和利润分别约为23亿元、2.9亿元,分别占当期收入与利润的47.9%及20.3%,同时,平台业务在上半年实现收入6.10亿元,同比增长44.17%。
而依靠“传奇”IP从价值空间来看,并非坏事。
据伽马数据的《“传奇”IP生态发展研究报告》显示,2025年“传奇”IP市场规模达355.5亿元,连续多年稳定在300亿元以上;截至2025年末,该IP累计创造价值已超3700亿元,2026年有望冲击400亿元量级,相当于贡献了中国游戏市场2025年实际销售收入超过十分之一。此外,据统计,2025年流水TOP50的MMORPG移动游戏中,传奇IP产品数量占比高达50%,传奇IP的商业价值可见一斑。
但高市场规模的另一面,是持续二十余年的授权乱象,而恺英网络正是这场乱局中的“受害者”之一。
2001年,盛大游戏(现盛趣游戏,归属世纪华通)以30万美元外加流水分成,从韩国亚拓士手中获得《传奇2》的中国代理权;而《传奇2》的著作权由亚拓士与娱美德共同享有。
到了2002年,由于游戏源代码泄露引发传奇类的私服泛滥、分成费用纠纷不断,上述三方也于2003年正式决裂,此后二十余年,围绕“谁有权对外授权传奇IP”,娱美德与亚拓士互讼不断,波及上百家游戏公司。
其中,恺英网络关于传奇IP的纠纷就长达十年。自2016年恺英网络子公司浙江欢游以约500亿韩元获得《传奇》手游页游授权起,娱美德2017年分立出的IP持有主体株式会社传奇IP先后在新加坡国际商会仲裁院、上海一中院、上海高院乃至最高人民法院之间往返拉锯,最终在2026年2月10日,经上海一中院斡旋,双方签署《和解协议》,恺英网络一次性支付约1.99亿元结清4.81亿元债务并互相撤回全球全部诉讼仲裁;据其2026年半年报,此次和解,也给恺英网络带来一次性非经常性收益约2.62亿元,十年包袱至此卸下。
IP生态闭环,打开新想象空间
而一旦公告中的交易完成,恺英网络的新想象空间也将从多维度被打开。其中,最直接的收益就是授权生态拿到了主动权。
按2025年韩国法院终审确认的80:20分成比例,娱美德已成为传奇IP授权收益的最大受益方,同时,叠加此次交易中提到的“不高于现有对价标准的独家授权”承诺与赔偿条款,可以预见,恺英网络在传奇IP品类中的授权确定性、分成议价能力有望系统性提升。
据某券商的调研观点,传奇IP的国内授权链条已相对清晰:权利方为娱美德与亚拓士,世纪华通2023年取得国内授权后转授天穹互动,恺英再从天穹获取“996传奇盒子”独家授权,结构稳定至2028年。远期看,历史合作伙伴授权到期后,恺英将成为传奇引擎PC端授权的唯一权利所有方。
与此同时,娱美德在出海方面的能力与经验,也被视为恺英网络此次交易的重要收获。
数据显示,恺英2026年上半年海外收入占比仅为4%,在其他游戏厂商出海成效显著的背景下,全球化也是恺英网络最需补齐的短板。
东吴证券在研报中坦言,娱美德具备韩国本土研发、海外发行及全球化产品运营经验,旗下拥有多款产品,双方后续可在联合研发、产品引进、海外联运等方面展开合作,有望帮助恺英网络补强海外产品与发行能力,推动海外收入占比提升。
从“交租”到“入股”,恺英网络这笔交易的价值,不只是拿到股东的底气,而是把传奇IP产业链上的中国厂商的研发运营能力与韩国的版权源头,用资本焊在了一起。
对恺英网络而言,与传奇有关的“至暗时刻”已经过去,未来的业绩弹性与想象空间,更取决于自己的运作能力了。