9月12日晚间,恺英网络宣告了一桩重磅交易的诞生。
公司拟通过增资及股权收购等一系列安排,间接参股韩国科斯达克上市公司Wemade(娱美德),整体预估出资2.98亿美元,折合人民币约20.3亿元。交易完成后,恺英网络将间接持有娱美德40.25%控股权中对应的49%权益,娱美德将成为公司的间接参股境外上市公司。
消息一出,市场反应耐人寻味。公告后的交易日,恺英网络报17.01元,跌幅3.95%,总市值跌至363.41亿元。而对比2025年9月18日盘中30.50元的历史高点,股价已跌去约44%,近一年市值累计蒸发约288亿元。
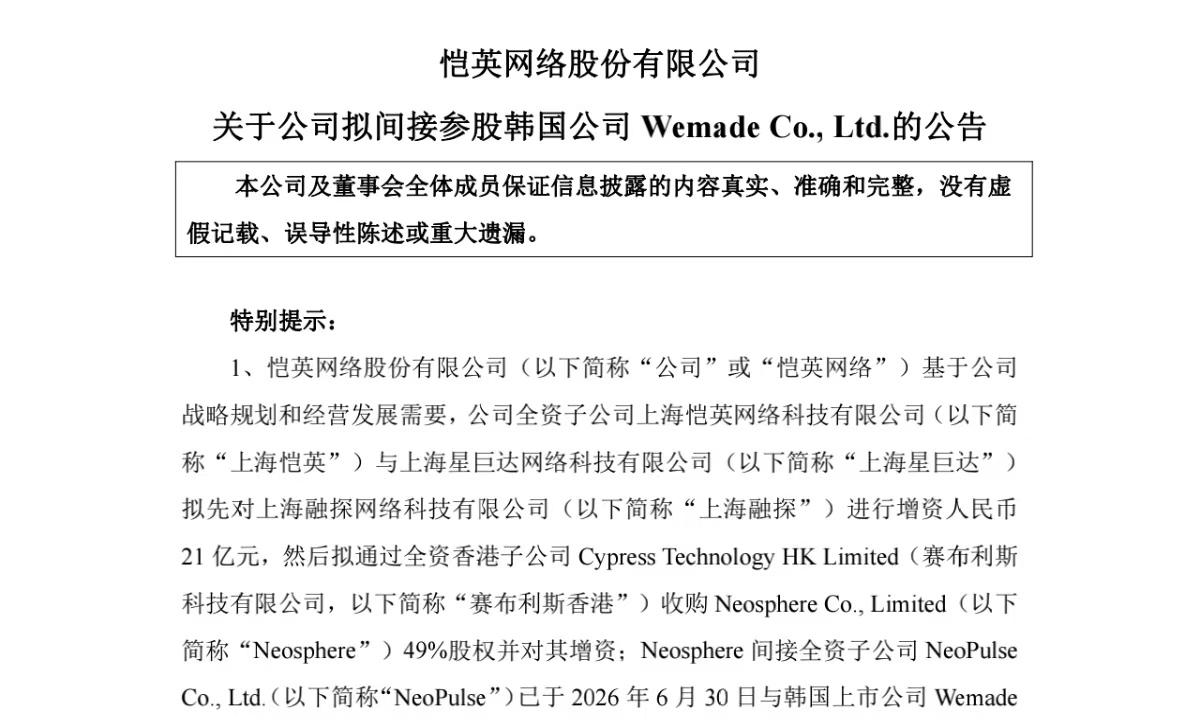
图源:公司公告
传奇IP争端落定
根据公告内容,恺英网络并非直接收购娱美德的股份。公司全资子公司上海恺英与上海星巨达先对上海融探增资21亿元,再通过全资香港子公司赛布利斯香港收购Neosphere 49%股权并对其增资。而Neosphere的间接全资子公司NeoPulse早在2026年6月30日就已与娱美德实际控制人Park Kwan Ho签署协议,拟以9200亿韩元(约合人民币40.51亿元)收购其持有的娱美德39.33%股份。
娱美德不太知名,但其旗下的《热血传奇》网游可太出名了。作为“传奇”系列IP的原始权利方,娱美德的IP资产确实具有稀缺性。伽马数据统计显示,2025年传奇IP市场规模约355.5亿元,截至2025年末累计创造价值已超3700亿元。
娱美德2026年6月30日归母净资产折算仅约17.40亿元人民币,而NeoPulse取得其40.25%股权的交易总对价预计约合41.48亿元。以净资产口径衡量,溢价幅度相当显著。
值得注意的是,Wemade 2025年归母净利润亏损9391.32万元,2026年上半年虽实现扭亏(净利1.49亿元),但利润改善主要来自组织调整降费及长账龄应收账款收回后的坏账冲减,而非主业增长的驱动。娱美德自身2025年净亏约270亿韩元,营收高度依赖中国大陆IP授权收入,叠加旗下WEMIX代币被主流交易所下架,偿债压力进一步加大。在这样的背景下,恺英网络以高溢价接盘,是在捡便宜还是在接烫手山芋,市场显然有自己的判断。
这笔交易之所以能在今年落地,有一个不可或缺的前置条件,恺英网络与传奇IP之间长达十年的诉讼纠纷,终于在2026年2月画上了句号。
故事的源头要追溯到2016年,恺英网络子公司取得《热血传奇》IP开发授权后,与韩国娱美德之间爆发版权纠纷,此后十年间诉讼不断,相关资产一度被冻结,公司经营深受牵制。
2026年2月10日,经上海一中院从中斡旋,恺英网络全资子公司上海恺英与传奇IP签署《和解协议》。今年5月,娱美德也宣布与恺英网络就《热血传奇》IP版税事宜达成全面和解。
至此,困扰恺英网络多年的传奇IP法律纠纷基本清零。和解扫清了法律障碍,股权绑定则意在建立更深层的利益一致性。从这个角度看,20.3亿元入股娱美德的逻辑链条是通顺的。
回报从哪来
在交易引发争议的同时,恺英网络今年的经营数据其实有不少亮点。
2026年上半年,公司实现营业收入47.97亿元,同比增长86.06%;归母净利润14.28亿元,同比增长50.34%;扣非归母净利润11.67亿元,同比增长24.31%。
业绩高增的主要推手是《烈焰觉醒》,这款以“传奇+仙侠”创新融合玩法的产品,上半年贡献收入约23亿元,累计玩家突破5000万,验证了“传奇+X”模式的商业潜力。
不过,高增长背后也有隐忧。上半年毛利率为76.9%,同比下降5.5个百分点,主要因游戏发行收入占比提升导致对外分成增加。销售费率同比提升5.6个百分点,与《烈焰觉醒》的大规模推广投入有关。
业绩数据好看,但恺英网络的公司治理始终是市场关注的焦点。
这家公司的历史并不平静,2015年以63亿元估值借壳上市,创始人王悦一度以70亿身家登上胡润全球富豪榜。但随后公司高管层接连出事,王悦因操纵证券市场罪被判处有期徒刑五年六个月,并处罚金1000万元,其所持恺英网络股份被轮候冻结。王悦持股比例从2019年的约21.44%降至2023年2月的2.68%,彻底失去公司实际控制权,目前恺英网络处于无控股股东、无实际控制人的状态。
对于恺英网络来说,钱花出去了,接下来的核心问题是回报从哪里来。
按照公司管理层的说法,深度绑定娱美德有助于稳定传奇IP的授权关系,深化在IP商业化、新游戏发行和中国市场运营等方面的合作。但要注意的是,恺英网络仅取得娱美德少数股权,无法对其形成控制,也不能主导其经营决策。这意味着在IP授权条件、合作条款等关键事项上,恺英网络依然是被动的一方。
恺英网络在传奇IP赛道深耕多年,从授权合作到诉讼对抗再到股权绑定,走到今天并不容易。20.3亿元的大手笔押注,既是对过去十年传奇纠葛的终局性买单,也是对未来深度绑定的战略卡位。但高溢价之下的减值风险、无实控人治理结构下的决策审慎性、以及标的公司自身盈利的可持续性,这几重隐忧叠加在一起,让这笔交易远没有公告描述得那么从容。对于投资者而言,接下来需要密切关注的,不仅是娱美德的业绩兑现情况,更是恺英网络在无实控人状态下能否做好这笔大买卖的后续管理。