2026年上半年,老板电器交出了一份颇具反差的成绩单。
一边是代表未来的AI厨电快速增长。
据公司对外披露,AI厨电销售额同比增长53%,相关产品在整体厨电销售中的占比升至24%;“食神”APP及小程序累计服务用户超过800万,AI智能体月均使用人数增长约12.66倍,大模型Token消耗量达到38.8亿,同比增长77倍。
另一边,却是整家公司收入、利润和经营现金流同时承压。
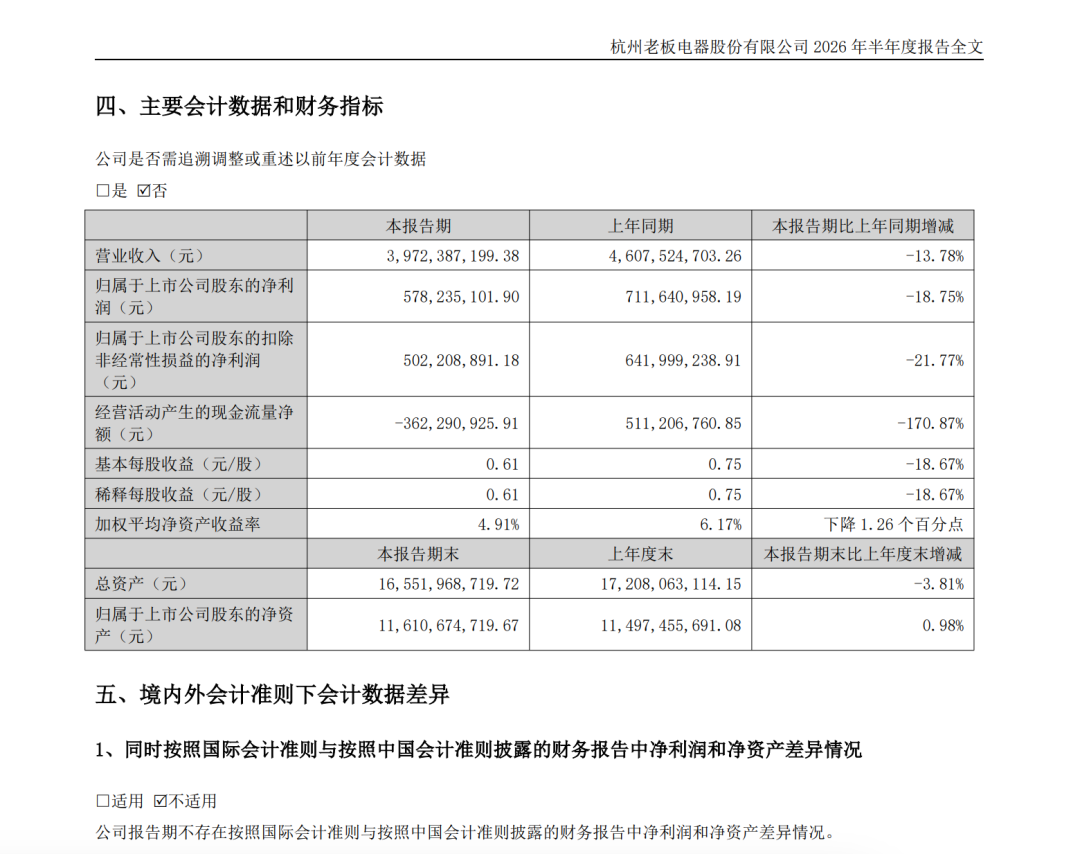
上半年,老板电器实现营业收入39.72亿元,同比下降13.78%;归母净利润5.78亿元,同比下降18.75%;扣非净利润5.02亿元,同比下降21.77%。经营现金流则从上年同期的正5.11亿元转为负3.62亿元。
换句话说,老板电器增长最快的业务正在加速,却还没有阻止整家公司收缩。
这组矛盾说明,老板电器可能找到了转型方向,但尚未证明这条新曲线足以覆盖传统厨电的下滑,更没有证明AI已经成为一门能够持续扩大收入、利润和现金流的独立生意。
▌一:
增长53%,仍没填上基本盘的缺口
老板电器当前面对的首先不是AI技术问题,而是传统厨电基本盘的收缩。
上半年,公司家电厨卫业务收入38.56亿元,同比下降14.28%。其中,吸油烟机收入19.72亿元,下降10.59%;燃气灶收入9.88亿元,下降14.54%。两项业务合计约占公司收入的四分之三,它们的下滑足以抵消多数新业务的增长。
更具成长想象力的品类同样承压:洗碗机收入下降19.73%,集成灶下降63.95%,蒸箱和烤箱分别下降48.40%和47.89%。老板电器试图培育的多个第二品类,并没有形成有效接力。
外部环境确实不友好。厨电与装修、新房交付之间的联系比普通家电更紧密。房地产市场调整、国补效应减弱和消费意愿偏弱,都会压低烟机、灶具和嵌入式厨电需求。
但周期不能解释全部问题。老板电器线下吸油烟机和燃气灶零售额份额仍分别达到31.5%和31.3%,均位居行业第一;家电厨卫业务毛利率保持在50.54%,燃气灶毛利率还升至57.27%。公司的高端品牌能力和核心品类定价权没有突然消失。
真正发生变化的是:市场份额领先已经不能自动转换为增长。AI厨电增长53%看上去很快,但面对数十亿元规模的传统业务,一个仍在渗透期的新业务,需要更大的绝对增量,才能改变整张利润表。
▌二:
53%的含金量:是真需求,也有三个问号
老板电器的AI战略并非只停留在发布会。
公司已围绕“食神”大模型推出AI油烟机、蒸烤一体机、洗碗机、烹饪管家机器人和AI烹饪眼镜,并尝试把语音、视觉理解、烹饪决策与设备执行连接起来。用户量、智能体使用人数和Token消耗量同步提升,说明至少有一部分消费者正在真实使用相关功能。
老板电器还投入2亿元建设烹饪智能体研究院,并成立具身智能实验室,希望把AI从菜谱推荐和语音控制,延伸到火力调节、多设备协同和自动执行。这比简单给家电接入聊天机器人更接近真正的物理AI。
不过,要判断53%的增长能否成为第二曲线,还需要回答三个问题。
第一是基数。公司披露了AI厨电增长率和销售占比,却没有在财务报表中将其作为独立业务分部,外界难以判断其收入确认口径、毛利率和净利润贡献。
第二是增量。消费者购买AI油烟机,可能是因为AI而提前换新,也可能只是把原本会购买的高端油烟机换成了AI版本。前者创造新需求,后者更多是内部替代。AI销售快速增长而总收入下滑,至少意味着这部分增长尚未充分转化为公司层面的净新增。
第三是溢价。AI产品售价较高,不等于溢价全部来自AI。外观、材质、嵌入式设计和高端套系本身也会推高价格。要证明用户愿意为AI单独付费,公司还需要披露同档产品价格差、功能激活率、持续使用率和AI产品毛利率。
因此,53%证明AI厨电正在被市场接受,却还不足以证明老板电器已经找到成熟的AI商业模式。
▌三:老板电器卖的仍是硬件,
不是持续服务
传统厨电是一门低频生意。消费者购买烟机或灶具后,可能多年不会再次交易。企业主要在装修和换新节点获得一次性硬件收入,之后与用户的联系大多停留在安装、清洗和维修。
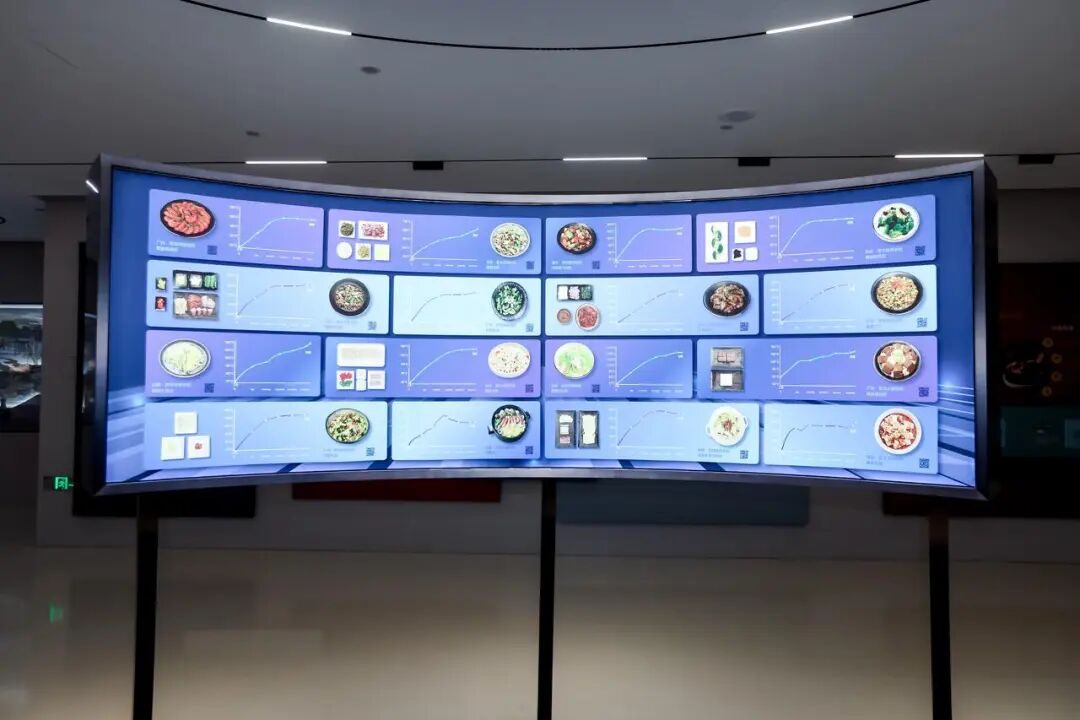
AI提供了另一种可能:通过菜谱、营养管理、食材识别、自动烹饪、耗材补充和设备协同,把一次性交易变成持续服务。用户每天做饭,理论上就可能每天与“食神”发生交互。800万累计用户和快速增长的调用量,为这种模式提供了初步基础。
但目前,老板电器公开披露的收入仍以硬件为主,尚未出现有规模的AI订阅、服务费或平台分成。AI更多承担的是提高高端产品吸引力、推动套系销售和增强品牌差异化,而不是直接创造经常性收入。
这会带来两个限制:一方面,模型推理、数据清洗、云服务和产品适配需要持续投入,如果AI只在卖出硬件时贡献一次溢价,后续调用成本就要靠硬件利润补贴;另一方面,即使模型每年升级,消费者也不会因此每年更换油烟机。只要收入仍主要来自设备销售,老板电器就很难摆脱地产、装修和耐用品换新周期。
老板电器真正需要验证的,不是能否卖出更多带AI功能的厨电,而是能否围绕烹饪行为建立持续的用户运营与服务收入。
▌四:比利润下滑更值得注意的,
是现金流转负
老板电器上半年收入下降13.78%,营业成本下降13.96%,家电厨卫毛利率仍稳定在50%以上。盈利压力并非来自毛利率突然崩塌,而是收入规模收缩后,费用和固定投入难以同步下降。
公司销售费用为10.90亿元,虽然下降12.76%,降幅仍略小于收入;管理费用增长13.92%至2.35亿元;研发费用约1.58亿元,与上年同期基本持平。收入减少后,管理和研发投入占收入的比例上升,利润降幅自然超过收入降幅。
更现实的压力来自现金流。经营现金流从正5.11亿元转为负3.62亿元,半年间减少约8.74亿元。公司解释主要是销售下降和回款减少。与此同时,应收账款由年初的15.02亿元增至16.01亿元,存货由13.60亿元增至14.19亿元。在收入下降时,应收和库存增加,意味着更多资金被占用在渠道和货物中。
这并不意味着老板电器出现流动性危机。截至6月底,公司仍有15.70亿元货币资金、26.40亿元交易性金融资产,短期借款约1.05亿元;高毛利率和核心品类份额仍是重要安全垫。境外收入也增长18.69%,尽管占总收入只有约1.3%,至少提供了新的扩张方向。
公司计划中期派发约4.72亿元现金红利,体现了成熟企业回报股东的能力。但如果经营现金流持续偏弱,同时又要加大模型、智能体、机器人和渠道投入,分红、转型投资与现金储备之间的平衡将变得更难。
所以,AI厨电增长53%最需要补充的不是更多新品,而是更透明的经营数据:它带来多少新增收入、贡献多少毛利、消耗多少研发和服务成本,又能产生多少现金。
▌五:AI烹饪真正的考试,才刚刚开始
老板电器押注AI烹饪,方向并不难理解。
通用模型越来越便宜,真正稀缺的是垂直场景数据、硬件执行能力和用户日常入口。厨房拥有食材、口味、温度、火候和健康需求等复杂变量,也是AI从“给答案”走向“完成任务”的典型场景。老板电器积累的烹饪曲线、设备控制能力和高端用户基础,确实可能形成比纯互联网公司更深的壁垒。
但这条壁垒并非天然牢固。美的、海尔、海信、方太以及智能烹饪创业公司都在进入类似方向;基础模型能力也在快速商品化。如果竞争对手接入相近的大模型,并用更完整的全屋生态分摊成本,仅凭一个垂直模型名称不足以长期领先。
未来一到两年,判断“食神”能否成为新引擎,可以观察五个指标:AI厨电的绝对收入而不只是增速;AI产品相对普通产品的毛利率;智能体的月活、留存和付费率;AI能否带动整体收入恢复增长;经营现金流能否重新转正。
如果AI产品继续高增长,却主要替代原有高端产品,老板电器完成的只是产品升级,而不是商业模式升级。
如果“食神”能够持续调度多台设备、积累烹饪数据,并形成订阅、服务、耗材或商业厨房授权等新收入,老板电器才可能从一家低频厨电制造商,转向拥有长期用户关系的烹饪科技平台。
目前更客观的结论是:老板电器已经找到了一艘可能驶离地产周期的船,但这艘船还不够大,也尚未证明可以独立盈利。
AI厨电销售增长53%,回答的是“消费者是否开始购买”;营收下降13.78%、净利润下降18.75%和现金流转负,则提出了另外三个问题:这些购买是不是新增需求,能不能带来更高利润,又能不能转化为现金。
对于老板电器而言,真正的兑现时刻,不是AI产品占比达到24%,而是AI的增长足以让整家公司重新增长。