上一期我们聊的是三全食品:一袋速冻饺子卖进千家万户的冰箱,净利率只有 8.45%,把当年九成利润分给股东,市盈率 18 倍出头。这一期把镜头挪到餐桌上更小的一碟东西——白粥旁边顺手撕开的一包榨菜。它便宜到常常被顺手塞进购物篮,背后却是 A 股少见的高毛利生意:2025 年毛利率 51.63%、净利率 31.58%,卖 100 块钱的东西,扣掉成本和各项费用后能落下 31 块 6。更巧的是,它眼下的市盈率也是 18 倍左右。同样 18 倍,一个净利率 8%,一个净利率 32%,差别究竟在哪?还有一层反差:这门看着很赚钱的生意,归母净利润已经连降三年。这期就拆开这包榨菜看看。
这公司到底是干啥的
重庆市涪陵榨菜集团股份有限公司(002507.SZ)2010 年 11 月 23 日在深交所上市,发行价 13.99 元,是涪陵区国资委控股的地方国企,总部在重庆涪陵。核心品牌是「乌江」,做的是榨菜、下饭菜、泡菜、萝卜、榨菜酱这些佐餐开味菜——说白了,就是让白粥、馒头、面条没那么寡淡的那一口小菜。
生意链条其实很朴素:涪陵一带种青菜头,公司按「公司+合作社+农户」的方式收上来,放进窖池腌制,再切分、拌料、包装,通过经销商铺到超市、便利店、电商和餐饮后厨。原料是农产品,工艺是腌制发酵,产品是几块钱一包的快消品。公司在涪陵、眉山、盘锦有三个基地,年产能约 25 万吨,原料窖池约 30 万吨,产品卖到 80 多个国家。真正值钱的不是那条产线,是「乌江」这两个字在货架上的位置,以及对涪陵核心产区青菜头的掌控——它更像一家握着产地和品牌的消费品公司,而不只是一家食品加工厂。
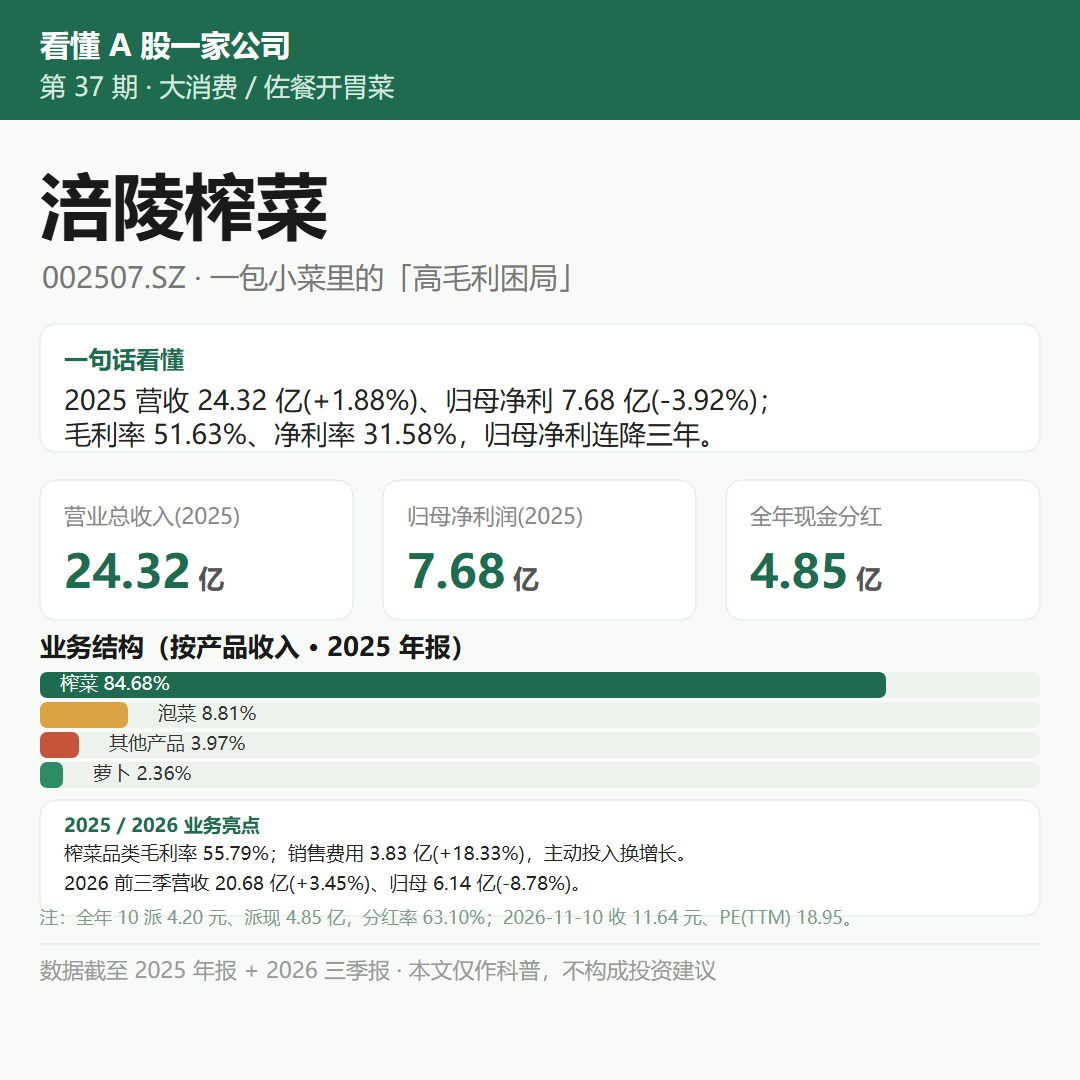
公司信息卡
 它凭什么重要
品类里的绝对龙头,基本盘极稳
:2025 年榨菜收入 20.59 亿元,占营收 84.68%,毛利率 55.79%。一包榨菜撑起八成以上收入,这是三十多年品牌与渠道攒下来的结果,也是它敢把价格带做得比散装榨菜高一截的底气。
赚钱效率高得少见
:2025 年整体毛利率 51.63%、净利率 31.58%、加权 ROE 8.73%。作为对照,上一期三全的净利率是 8.45%,第 32 期金龙鱼只有 1.38%。同样在「吃」这条赛道上,小品类高品牌溢价和大宗薄利多销,完全是两种活法。
账上几乎没负债
:2025 年末总资产 96.84 亿元、总负债 9.34 亿元,资产负债率 9.64%,现金比率高得夸张。这类几乎不缺钱的资产负债表,让它在推新品、改渠道、甚至找并购标的时,比多数公司从容。
分红是真金白银
:2025 年半年度 10 派 2.00 元、年度再 10 派 2.20 元,全年合计 10 派 4.20 元、派现 4.85 亿元,占当年归母净利 63.10%;按 2026-11-10 收盘价 11.64 元粗算,静态股息率约 3.6%。近三年分红率分别为 41.88%、60.63%、63.10%,是一条往上走的线。
正在试着长出第二条腿
:2026 年公司把战略写成「稳榨菜,推新品」,一边靠老品稳住,一边推老重庆杂酱、肉末豇豆、200g 油辣子、虎皮青椒这类酱类新品,上半年酱类销量接近 4000 万元;渠道上山姆、盒马的定制产品、餐饮渠道、零食量贩店都在试,公司还明确说会在复合调味料里寻找并购标的。
几个能看懂的关键数字
营业总收入 24.32 亿(+1.88%)
:2022 年 25.48 亿的高点之后连降两年,2025 年小幅回正,但仍不及 2023 年的 24.50 亿。三年营收复合增速为-1.55%,这是一个几乎不增长的基本盘。
归母净利润 7.68 亿(-3.92%),扣非净利润 6.98 亿(-4.67%)
:2022 年 8.99 亿见顶后,8.27 亿、7.99 亿、7.68 亿,连降三年。归母与扣非之间约 7000 万的差额,主要是理财收益、政府补助这类非经常性损益——值得注意的是,2026 年利润下滑的一条重要原因,恰恰是存款利率下行、理财收益变少。
毛利率 51.63%、净利率 31.58%
:毛利率同比还升了 0.64 个百分点,净利率却降了 1.91 个百分点,差额基本被费用吃掉。2025 年销售费用 3.83 亿(+18.33%),占营收从 13.57%升到 15.77%,其中市场推广费 1.60 亿(+29.08%)、电商费用 4801 万(+80.67%);研发费用 1535.52 万(+44.58%)。公司口径是「主动性投入」,用来稳住榨菜存量、推新品和新渠道。
四季度单季已经露了疲态
:2025 Q4 营收 4.33 亿(+2.04%),归母仅 9506 万(-26.06%),单季毛利率 41.93%、净利率 21.94%,都明显低于全年水平。旺季不旺,是理解 2026 年利润继续承压的伏笔。
2026 年前三季度
:营收 20.68 亿(+3.45%)、归母 6.14 亿(-8.78%)、扣非 5.82 亿(-5.40%),经营现金流净额 6.91 亿(+54.66%),毛利率 52.31%、净利率 29.69%。第三季度单季营收 7.02 亿(+2.35%)、归母 2.05 亿(-11.79%)。收入在慢慢回来,利润还没跟上。
估值与股东
:2026-11-10 收盘 11.64 元(-0.85%),总市值 134.32 亿,PE(TTM)约 18.95 倍、PB 约 1.47 倍,股息率约 3.61%,年初至今-6.81%;总股本 11.54 亿股,股东户数 8.83 万。前五大客户合计销售 2.87 亿、只占 11.8%,客户高度分散,典型的 C 端快消特征。
数据来源:涪陵榨菜 2025 年年度报告及摘要(2026-03-28 披露)、2025 年度利润分配预案、2026 年第三季度报告(2026-10-28 披露)、2026 年 9 月与 11 月投资者关系活动记录表、公司官网及公开行情。(股票代码 002507.SZ。)
历年营业总收入(亿元)
| 年份 | 营业总收入 | 同比增速 |
|---|
| 2021 | 25.19 | +10.82% |
| 2022 | 25.48 | +1.18% |
| 2023 | 24.50 | -3.86% |
| 2024 | 23.87 | -2.56% |
| 2025 | 24.32 | +1.88% |
2022 年冲到 25.48 亿后连降两年,2025 年虽回正 1.88%,规模仍不及 2023 年。对照归母净利 8.99 → 8.27 → 7.99 → 7.68 亿的三连降,这张表说的其实是同一件事:一包榨菜的量价天花板,比它的毛利率更早到了。
小白要注意的风险
增收不增利已经三年
:营收从 25.48 亿到 24.32 亿基本原地,归母净利从 8.99 亿掉到 7.68 亿。2026 年前三季营收+3.45%、归母-8.78%,这个剪刀差还没合上。
提价这条路差不多走到头
:2008 至 2021 年公司提价 16 次,2022 年以来没再提。小包装榨菜单价低、替代多,消费者对价格敏感,公司自己在调研里也说「渠道下沉越深,价格敏感度越高」。量上不去、价也难提,增长就只剩拓品类这一条。
八成收入押在一个单品上
:榨菜占 84.68%,泡菜 2.14 亿(-6.85%)、萝卜 5749 万、其他产品 9657 万,加一起不到 16%。被寄予厚望的第二曲线萝卜,公司在业绩说明会上直说培育成大单品还需要时间积累。
费用换增长的性价比待验证
:2023 至 2025 年销售费用分别为 3.28 亿、3.24 亿、3.83 亿,三年营销费合计 6.77 亿,营收整体不增反降。新品推广、电商、餐饮渠道都还要继续投钱,短期仍会压着净利率。
利润里有一块「钱生钱」
:账上现金厚,理财和存款收益一直贡献利润;利率一降,这块就缩水,2026 年前三季利润下滑有相当一部分来自这里。看主营真实赚钱能力,扣非净利比归母更诚实。
渠道与库存信号要盯
:经销商从 2023 年末 3239 家降到 2025 年末 2442 家,两年少了 797 家;2025 年末应收账款 2916.90 万(+256.11%)、存货 6.26 亿(+11.39%)。公司说是整顿市场秩序、新增直销客户账期所致,仍值得跟踪。
新品、定制渠道与并购都还在早期
:山姆定制渠道每月约 400 万元、上半年酱类销量近 4000 万元、2025 年餐饮渠道收入占比约 4%,跟 24 亿的盘子比都很小;并购复合调味料标的尚无落地结果。这些是选项,还不是业绩。
原料与食品安全
:青菜头占成本约 45%,收购价目前稳定在 800 元/吨左右,但天气与种植面积一变就会传导到毛利;腌制品的食品安全与添加剂话题,对品牌信任的杀伤力比成本更大。
高毛利不等于好投资
:51%的毛利率对应的是「不增长的高盈利」,18.95 倍 PE 也不算贵得离谱,但它同时意味着市场已经给增长放缓定过价了。便宜或高毛利本身,都不是上涨理由。
一句话总结+互动+下期预告
总结:涪陵榨菜的本质,是一家把涪陵青菜头变成全国货架上一包「乌江」小菜的佐餐龙头——强在八成收入的单品统治力、51%的毛利率和 31%的净利率、几乎零负债的资产负债表,以及 63%的分红率;弱在营收四年原地踏步、归母净利三连降、提价空间见顶,以及新品和渠道都还在投入期。把海天、金龙鱼、双汇、安井、千味央厨、三全到涪陵榨菜连起来看,餐桌上最赚钱的未必是规模最大的,但最赚钱的也未必是增长最快的:涪陵榨菜眼下要回答的问题,不是怎么把毛利率再抬一点,而是怎么让这包几块钱的小菜,重新卖出增量。
互动:一家净利率 31%、分红率 63%、但营收几乎不增长的高毛利龙头,和一家净利率 8%、把九成利润分掉、营收刚回暖的老牌速冻龙头,你更愿意花时间研究哪一类?看这类公司时,你会先看毛利率还是先看收入增速?评论区聊聊。
下期预告:下一期我们继续在「餐桌上的大消费」里挑一家,从一碟开胃小菜挪到厨房里的一瓶醋(第 38 期候选:恒顺醋业,醋业老字号,待定)。
合规声明
本文仅作公司科普,不构成任何投资建议。股市有风险,投资需谨慎;文中数据来自公开年报、公告与定期报告及行情,截至 2025 年报及 2026 年 11 月公开数据,可能存在滞后或误差,请以官方披露为准。