来源 :资管网2026-11-12
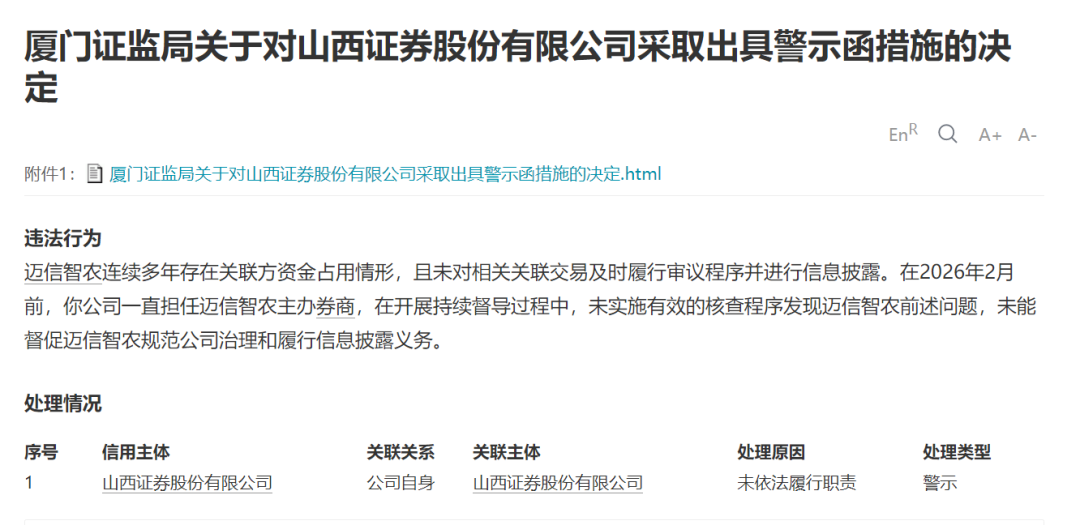
一张警示函,从厦门证监局发出,抬头是山西证券股份有限公司。这家券商总部在太原,股票代码 002500,注册地归山西证监局管。可这次开函的不是山西,是厦门。
原因不复杂:山西证券督导的厦门迈信智农物联科技股份有限公司,注册在厦门,归厦门证监局属地监管。厦门证监局下去做现场检查,查的是迈信智农,顺手牵出了督导它的主办券商。主办券商的持续督导是"项目制"的,督导的是厦门这个项目,责任就跟着项目走。所以无论山西证券总部在哪,厦门证监局都能把函直接递到它总部。
市场习惯性地以为,券商归注册地证监局管,山西证券的事得山西证监局来开口。实际监管是两条线:机构跟着注册地走,项目责任跟着项目辖区走。你在全国铺多少项目,就有多少个辖区的证监局能直接追到你总部的合规记录上。
01 账上挂着一笔比利润大十倍的钱,督导了近十年没反应
先看这个被督导的项目里,账上发生了什么。
国盛证券 2026 年 10 月 21 日的风险提示公告,把迈信智农的资金往来摊开了。2024 年初到 2026 年 8 月底,公司与三家关联方拆借,规模逐年放大。2025 年,三家期末占用余额 967.97 万元,日最高占用 4394.48 万元。进入 2026 年,前 8 个月新增占用 4679.56 万元,归还只有 426.15 万元,几乎只进不出。到 8 月末,5221.37 万元没收回,这是厦门证监局决定书里写死的数字。
三家关联方,两家是明面上的:三生农政、一桶金渔,迈信智农分别持股 30%和 20%,法定代表人都是实控人梁士喆。第三家拓胜电子,表面与公司无股权关系,但占款用的银行账户由梁士喆实际控制,是隐藏关联方。
这笔账大到什么程度?迈信智农 2025 年全年归母净利润 511.19 万元,这笔 5221 万占款是它的十倍出头;2026 年上半年公司营收 2067.48 万元,这笔占款是它的两倍半。一家公司账上挂着比一年利润大十倍的钱被人转走,督导它的券商,近十年没吭一声。
02 接手八个多月就查清了,前任近十年没看见
资金占用是监管红线里的红线,这笔账大到不需要什么高深手段。一个年营收七千多万的公司,2025 年日最高占用 4394 万元,银行流水层面就现形。更刺眼的是时间:山西证券从 2016 年 4 月推荐迈信智农挂牌起,督导到 2026 年 2 月 6 日卸任,近十年。国盛证券接手后,八个多月就把问题翻了出来。接手八个多月查清的账,前任近十年没看见。
问题不是没人查得出,是有人没去查。账就摆在那。持续督导的核心职责,本来就包括穿透识别隐藏关联方、核查资金占用。拓胜电子这种"表面无股权、账户被实控人控制"的隐藏关联方,恰恰是督导必须盯死的东西。近十年没盯出来,只能说明这十年里核查这件事,压根没被当回事。
督导费低不是理由,是病灶本身。正因为赚得少,才更没人愿意认真做,这块业务才名存实亡。用"不赚钱所以不负责"来开脱,等于承认自己收了钱不办事。
03 这不是孤例,是投行条线在反复漏
如果这是山西证券投行条线今年的第一单,还能说是偶然。它不是。
2026 年 3 月,山西证券控股的投行子公司中德证券,因为太原重工 2020 年定增项目尽调不充分、2022 年债券项目工作底稿归档不及时,被上海证监局出具警示函。同一年,母公司山西证券本体因持续督导失职被厦门证监局警示,子公司中德证券因保荐和承销尽调失职被上海证监局警示。保荐和督导两个环节,母公司和子公司两个主体,厦门和上海两个辖区,一年之内各挨一张函。
这不是运气不好,是同一个内控体系在反复漏。更有意思的是,中德证券 2026 年上半年刚扭亏,营收 1.39 亿元、净利 594.65 万元,山西证券投行收入上半年也同比增长 63.06%。业绩在修复,合规的账却是另一本。业务量上来了,内控没跟上,出的问题只会更多,不会更少。
一张警示函本身不重,没有罚款,但记入证券期货市场诚信档案,是终身留痕的。真正改变行业算账方式的,是这单背后那个机制:督导费按年收,金额微薄,责任却是终身的、穿透的、跟着项目走的。山西证券督导迈信智农近十年,换来的是一张跨省警示函,外加一笔写进诚信档案的记录。
对中小券商来说,这门生意正在被重新定价。过去广撒网接督导、接保荐,靠规模摊薄风险;现在每个项目都是一根穿透到总部的线,任何辖区查出问题,总部都躲不掉。要么把合规内控真建起来,要么收缩战线,别再挣那点扛不住风险的钱。