近日,荣盛石化(002493.SZ)披露2026年三季度报告。
前三季度公司实现营业收入1935.99亿元,同比下降15%;归母净利润80.15亿元,同比增长802.12%;经营活动产生的现金流量净额270.76亿元,同比增长14.50%。
单看第三季度,实现营业收入641.92亿元,同比下降18.93%;归母净利润29.04亿元,同比增长914.18%,环比增长26.53%;扣非净利润25.78亿元,同比增长720.5%。
收入少了近一成半,利润却接近上年同期的九倍。这个反差是本轮炼化景气修复中最典型的样本。
那么,同行们是不是都在涨,利润具体从哪里来,以及读者更关心的金塘新材料项目建到了哪一步,三季报和近期公告里都有线索。一起来看看。
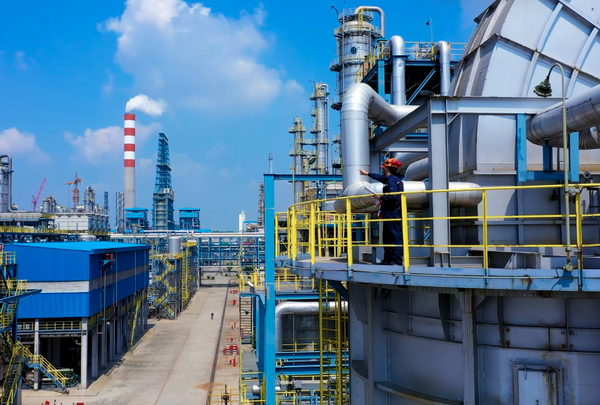
三季报账面,914%的成色
分季度看,今年一、二、三季度,荣盛石化单季归母净利润分别为28.15亿元、22.95亿元、29.04亿元,连续三个季度站上22亿元。其中二季度同比增幅高达16675.60%,三季度又在二季度基础上环比增长26.53%。
914.18%的单季增幅,要同时看分子和分母。
按增速反推,2025年前三季度公司归母净利润不足9亿元,三季度单季仅2.87亿元左右,低基数明显放大了增速。
更能说明问题的是绝对额和环比,29.04亿元是年内单季利润的最高水平,说明盈利修复是连续的,不是某一个季度的集中释放。
利润的成色可以从现金流验证。前三季度经营活动现金流量净额270.76亿元,相当于同期归母净利润的3倍以上。
半年报口径下,公司上半年EBITDA为247.05亿元,同比增长85.53%,经营性现金流与盈利质量同步改善。
同行的成绩单,全线上涨
荣盛不是孤例。截至10月28日,炼化、聚酯、轻烃三条路线的头部公司三季报或业绩预告基本出齐,前三季度归母净利润增速全部为正。
恒力石化前三季度归母净利润102.56亿元,同比增长104%,其中三季度单季30.50亿元,同比增长54%,是已披露公司中单季绝对额最高的一家,其上年同期仍有约50亿元盈利,增速因此显得温和。
卫星化学前三季度归母净利润90.59亿元,同比增长141%,销售毛利率约28%,同比提升7.28个百分点,三季度单季同比增长180%。
恒逸石化前三季度归母净利润80.11亿元,同比增长3390%,体量与荣盛几乎持平,三季度单季21.09亿元,上年同期基数经调整后仅440余万元。
桐昆股份预告前三季度归母净利润67亿元至71亿元,同比增长332%至358%。
东方盛虹前三季度归母净利润46.43亿元,同比增长3573%,但三季度单季只有1.43亿元,原因是炼化一体化项目7至8月例行停产检修,8月底负荷恢复后,9月单月归母净利润已达12.75亿元。
新凤鸣前三季度归母净利润26.12亿元,同比增长200%,三季度单季11.73亿元,同比增长630%,一个季度超过了其2025年前三个季度的利润总和。
中游和下游同样如此。
万华化学前三季度净利润156.58亿元,同比增长70.99%。
改性塑料板块,银禧科技、道恩股份、国恩股份等公司此前预告前三季度净利润增幅都在五成以上,部分公司借助并购重组实现数倍增长。
从原油加工到涤纶长丝,再到改性塑料,整条塑化产业链前三季度业绩都在增长。
差异主要来自基数,恒逸石化、东方盛虹的数十倍增速,对应的是上年同期亿元级甚至更低的基数;看单季绝对利润,恒力、荣盛、恒逸都已站上20亿元。
利润从哪里来?
对于业绩变动,公司在三季报中的解释可以归纳为三层。
行业层面,石油化工景气度较上年同期有所回升,海外成品油市场行情向好。经营层面,公司动态优化产销策略,主要产品加工价差明显修复,产品毛利水平得到改善。
结构层面,在原油价格中枢上移的背景下,全产业链一体化优势进一步凸显,各板块运行平稳、产销顺畅,同时采取稳健多元的采购策略,平衡成本与供应韧性。
这里最有信息量的是加工价差四个字。
炼化企业赚的不是油价涨跌的钱,通俗讲,原油是原料,汽柴油、PX、乙烯及下游化工品是产出,产出与原料之间的价格差额就是加工价差,可以理解为加工一桶原油能赚到的毛利。
装置规模越大,价差每扩大一元,利润弹性就越大。
525亿元在建工程,金塘项目推进到26%
业绩之外,项目进展更值得跟踪,半年报的在建工程表给出了准确数据。
截至6月末,公司在建工程账面价值525.61亿元,较年初的362.09亿元增加约163亿元。
其中高性能树脂项目预算192亿元,工程进度90%,装置已陆续投产,核心产品包括ABS、PMMA、DMC等。
高端新材料项目预算420亿元,工程进度25%。
金塘新材料项目预算675亿元,工程进度26%,本期投入47.57亿元,是当前投入最集中的项目。
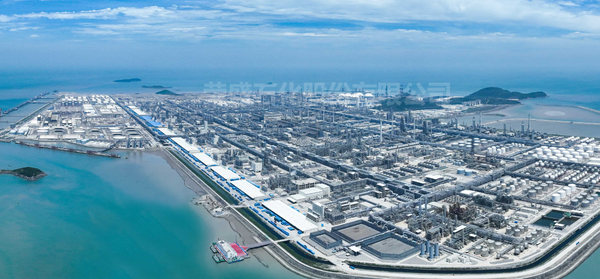
金塘是重中之重。项目位于舟山市定海区金塘岛,规划27套主体生产装置和16项公用配套工程,全面投产后预计年产值可达917亿元。
装置清单里塑化行业熟悉的品种很多,100万吨/年EVA联合装置、20万吨/年POE装置、120万吨/年ABS装置、两套26万吨/年聚碳酸酯装置、30万吨/年α-烯烃装置、50万吨/年BDO装置、20万吨/年PBS装置、40万吨/年PBT装置、5万吨/年UHMWPE装置、60万吨/年聚氨酯弹性体装置等。
配套的金塘原油储运基地同步推进,规划新建3座30万吨级油品泊位,设计年吞吐量5000万吨,罐区工程总库容464万立方米。
连接舟山、宁波两大基地的互联互通管道项目也已开工建设,建成后宁波基地副产轻烃可管输至舟山作乙烯原料,舟山富余油品可反送宁波作芳烃原料,浙石化、中金石化与金塘之间的物料互供将形成闭环。
从产品看,金塘承载的是荣盛从炼油向化工新材料的延伸。增量集中在进口依存度高的品种上,POE此前主要依赖进口,依存度一度超过七成,金塘的20万吨POE装置与30万吨α-烯烃装置瞄准的正是光伏胶膜下一代原料的国产替代,公司α-烯烃中试装置已产出合格1-辛烯。
总结
这轮业绩普涨的直接推手是行业性的,炼化资产的盈利能力确实回来了。
对塑化产业链而言,金塘项目更值得关注,EVA、POE、PC、ABS等装置未来两三年陆续投产,光伏胶膜、汽车、电子电器等下游的材料供给会更充足,进口替代的窗口也随之打开。