8月24日,荣盛石化发布2026年半年度报告。报告期内,公司实现营业收入1294.07亿元,同比下降12.93%;归母净利润达51.11亿元,同比大幅增长748.83%;扣非后归母净利润53.44亿元,同比增长607.79%;经营活动产生的现金流净额212.54亿元,同比增长180.15%。
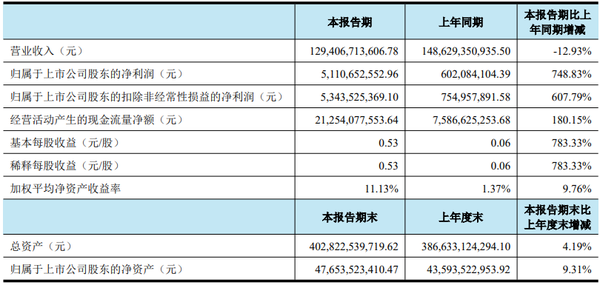
营收在往下走,利润却翻了近7.5倍——这份看似“反常”的成绩单拼凑出的不只是一家企业的业绩反弹,更是一张全球炼化行业供给收缩、景气反转的晴雨表。而在短期利润的亮眼表现之外,这家民营炼化龙头的远期版图也已全面浮现。
营收微降利润激增,
业绩反转的真实驱动力
在营收下滑近13%的背景下,净利润实现近7.5倍增长,核心原因就一个:产品毛利回来了。
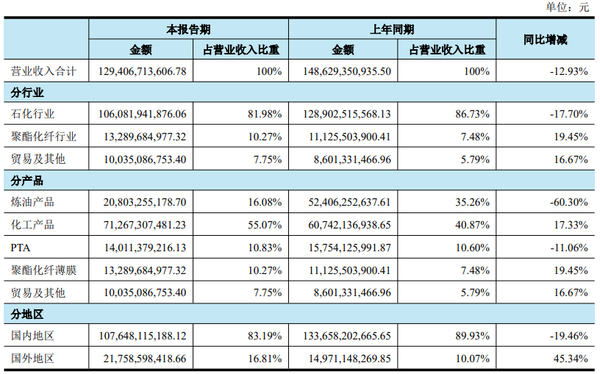
从业务板块来看,石化业务实现收入1060.82亿元,同比下降17.70%,但毛利率由上年同期的14.91%提升至16.88%;聚酯化纤业务收入132.90亿元,同比增长19.45%,毛利率由1.50%大幅提升至6.78%。
最典型的还是炼油板块。上半年炼油产品收入只有208.03亿元,同比降了六成,但毛利率高达34.89%,比去年同期提升12.31个百分点。收入大幅收缩的同时盈利能力反而增强,成为本次业绩“反差”的重要来源。与此同时,化工产品收入712.67亿元,同比增长17.33%,毛利率14.87%,同比提升2.79个百分点,公司“减油增化”战略成效持续显现。
此外,核心子公司浙江石油化工有限公司贡献了主要利润增量。浙石化拥有4000万吨/年炼油、880万吨/年对二甲苯、420万吨/年乙烯处理能力。2026年上半年,浙石化实现营业收入935.21亿元,净利润82.75亿元,同比增幅近288%。
全球炼化供给收缩,
龙头盈利弹性凸显
荣盛石化业绩跨越式增长,并非单一企业红利,而是全球炼化行业供需格局逆转、行业周期触底复苏的集中体现。
过去数年,国内民营炼化行业经历深度调整,行业审批门槛持续抬升,野蛮扩张时代彻底终结,“减油增化、提质增效”成为行业核心主线,整体产能扩张节奏放缓,低端落后产能持续出清。
海外供给端收缩趋势更为明确。受俄乌冲突、中东地缘局势动荡影响,截至2026年8月8日,全球受袭炼厂涉及炼油产能达981.5万桶/日,占全球总炼油能力的9.5%。同时,欧洲老旧炼厂受高环保成本、原料供应不稳定双重制约持续关停出清,全球炼化供给形成刚性、结构性收缩格局。
供需错配推动2026年行业景气度持续上行,产业链价差全面修复。今年二季度,PX-石脑油、PTA-PX核心产业链价差同比大幅走扩,炼化、化纤全产业链盈利空间同步修复。在行业整体复苏背景下,荣盛石化凭借两大稀缺核心优势,持续放大周期盈利弹性。
一方面,独家成品油出口资质构筑跨市场套利壁垒。国内成品油实行“资质+配额”双轨管理,准入门槛极高,荣盛石化是当前国内唯一具备成品油出口资质的民营炼化巨头,2026年全年成品油出口配额预估350万吨。相较于同行只能依托国内内卷市场消化产能,公司可灵活调节内外销比例,把握海外裂解价差红利。上半年,公司海外成品油及化工品收入达217.59亿元,占总营业收入的16.81%,
另一方面,一体化规模优势实现极致成本管控。依托浙石化4000万吨/年炼化一体化项目,公司搭建了完整的芳烃、烯烃下游产业链,原料自给率高、中间品运输损耗低,单位加工成本显著低于行业平均水平。同时,公司采用全球化灵活原油采购策略,叠加大型装置持续能耗优化,在油价波动周期中具备更强的成本缓冲能力,在行业景气上行阶段充分释放盈利弹性。
从沙特阿美到SABIC,
荣盛石化的合资棋局
荣盛石化已形成覆盖炼油、化工、PTA、聚酯、新材料等多个环节的完整产业链布局,其中PX、PTA产能稳居全球首位,PE、PP、PET、EVA、ABS、PC及橡胶等核心产品产能长期位居全球前列。在既有优势之上,公司在存量和增量两个维度同时发力。
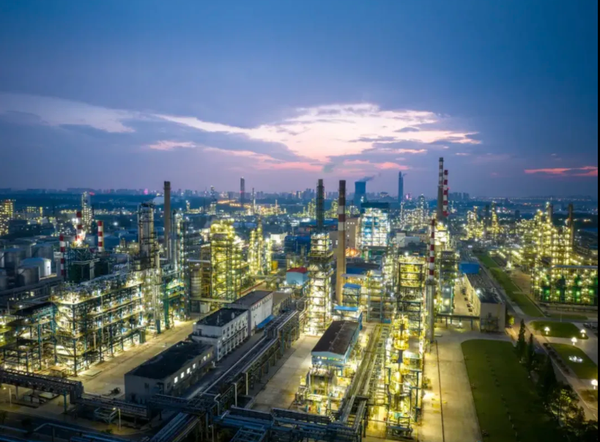
存量端:196亿元精细化升级,盘活4000万吨炼化资产。7月中旬,公司公告控股子公司浙石化拟投资196亿元实施炼化一体化改造提升工程,建设期2年。本次升级不新增原油加工规模,而是通过新建重整、轻烃分离、重芳烃提纯等装置,实现现有物料深加工,践行“宜芳则芳、宜烯则烯、宜化则化”的精细化生产模式。项目建成后预计年新增净利润14.10亿元,进一步盘活存量资产价值。
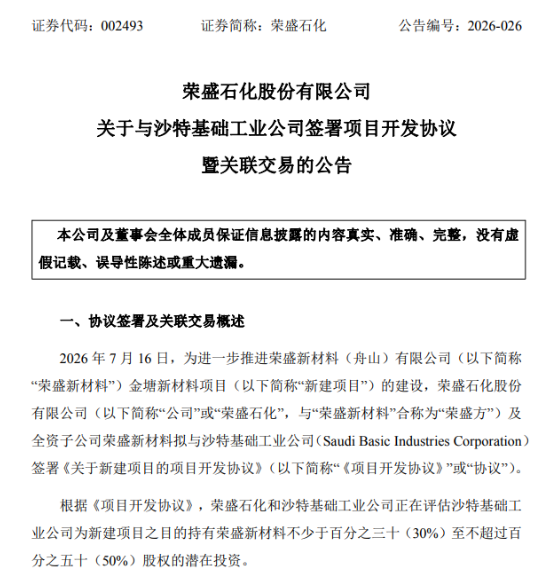
增量端:引入SABIC,切入高端特种材料蓝海赛道。7月16日,荣盛石化与沙特基础工业公司(SABIC)签署项目开发协议,SABIC拟入股荣盛新材料,持股比例30%-50%,双方联合推进总投资675亿元的金塘新材料项目。
回顾荣盛与沙特资本的渊源,此次合作并非孤例。2023年3月27日,沙特阿美通过其全资子公司以246亿元(约34亿美元)收购荣盛石化10%股权,较当时股价溢价约88%;双方同步签下20年一揽子协议:沙特阿美向浙石化供应不少于48万桶/日(约2400万吨/年)的高品质原油,提供8亿美元、为期20年的无息采购授信,并在舟山维持不少于150万吨的原油库存,同时开放其全球销售渠道。2024年1月,双方更进一步签署备忘录:荣盛拟收购沙特阿美朱拜勒炼化公司(SASREF)50%股权并参与扩建,沙特阿美则拟收购荣盛旗下宁波中金石化不超过50%股权。从原油供应到炼化平台,从中国市场到中东基地,双方的利益捆绑已从上下游买卖关系升级为股权互持的深度绑定。
沙特阿美的入股解决了原油“量”和“价”的确定性,而SABIC的入局则解决的是“质”的问题。SABIC作为全球特种工程塑料龙头,拥有EXTEM超高耐热树脂、NORYL低介电特种树脂等尖端技术产品,可精准适配数据中心CPO封装、5G基站、AI服务器等高端新兴赛道需求。依托SABIC的技术授权与服务支持,荣盛石化可将现有大宗PC、PBT产能升级为电子级、航空级高端工程塑料产能,盈利模型从传统的“炼油价差”切换为高附加值的“材料溢价”模式,周期属性被明显弱化。
根据可研数据,金塘项目建成后年均营收近869亿元,年均净利润154.6亿元,税后内部收益率达24.81%,成长空间广阔。未来,叠加台州基地(规划总投资约1479亿元)的新材料产能,荣盛石化的长期发展天花板有望进一步抬升。
结语
梳理荣盛石化的产业版图,一条从原油加工到高端材料的全球化路径已然成形:浙石化4000万吨炼化基地提供原料平台,中金石化承担产业链协同,金塘项目向工程塑料、高端聚烯烃和可降解材料延伸,台州基地锚定1000万吨/年高端化工新材料产能,SASREF则把触角伸向中东。
荣盛石化已经不只是一个“炼化周期复苏”的故事了。成品油出口资质带来的跨市场套利能力、4000万吨一体化装置带来的成本优势、沙特阿美和SABIC两个巨头带来的资源与技术跃迁——三重逻辑叠加之下,正在把一家传统炼化企业推向全球高端材料产业链的更深处。