AI 电容器故事很大,高盛为什么还在质疑江海股份?
报告来源:Goldman Sachs,2026 年 8 月 22 日,《Nantong Jianghai Capacitor Co.: 2Q26 results below GSe, limited shipment or customer certification progress despite aggressive expansion》。本文基于高盛最新江海股份研究报告整理。机构对 AIDC 业务兑现节奏持谨慎态度,相关市场空间、产能利用率及订单预测均存在不确定性,仅作信息整理,不构成投资建议。
江海股份最近最大的故事其实非常清楚:AI 数据中心功率越来越大,电源系统需要越来越多高性能电容器。
铝电解电容、超级电容 EDLC、锂离子电容 LIC,甚至后面的 MLPC,都可能成为 AIDC 供电架构升级的受益环节。问题在于,高盛看完二季度之后提出了一个很尖锐的问题:
市场已经按照"大规模放量"在交易,但现在真正交付了多少?
二季度江海股份收入约 17.67 亿元,同比增长 15%;净利润约 2.21 亿元,同比增长 7%。增长并不差,但收入、毛利和净利润分别比高盛此前预测低约 6%、8%和 14%。更重要的是,真正被市场寄予厚望的 AI 相关产品,目前收入贡献仍然不算大。
先看最成熟的铝电解电容:8 月开始放量,但还需要订单验证
江海传统铝电解电容已经是成熟业务,上半年收入约24.98 亿元,同比增长 12%。真正让市场兴奋的是 AIDC 专用产品,因为单价明显高于传统工业品。
传统产品平均单价大约 10 — 12 元,而 AIDC 产品中约 60%的产品单价已经达到40 — 60 元,还有一部分价格更高。公司目前 AIDC 铝电解电容月产能约 200 万只,预计 2026 年底提升到 400 万只,2027 年底甚至计划达到 1000 — 1200 万只。
如果只看产能,这个故事确实很大。
但高盛的谨慎也来自这里。
二季度工业控制和 UPS 相关铝电解电容收入约 5.79 亿元,去年同期为 4.97 亿元,增量还没有显示出特别明显的 AI 爆发。公司表示 8 月 AIDC 产品出货约200 万只,对应收入约 1.08 亿元,主要客户包括麦格米特,同时预计 9 月还有新的客户订单,但高盛强调这些需求仍需要进一步验证。
换句话说:
产能扩得很快,但现在最重要的已经不是"能造多少",而是"客户到底要多少"。
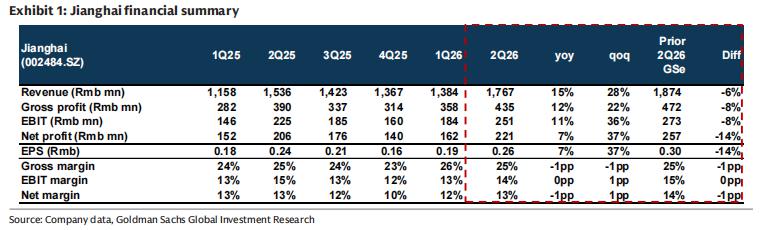
【图:二季度收入同比增长 15%,但净利润增速只有 7%,同时 AI 高毛利产品尚未对整体利润率形成明显贡献】
超级电容已经进入 AI,但收入还非常小
再看 EDLC,也就是超级电容。
这一块上半年收入约2.49 亿元,同比增长 54%,增速非常漂亮,而且毛利率提高到 19.5%。公司已经开始向 AI 应用供货,累计出货约 100 万只。
但问题在于,上半年真正来自 AI 的超级电容收入只有大约1700 万元。
目前公司 EDLC 月产能约 100 万只,2027 年准备扩到 300 万只以上,但按照高盛估算,目前对应全球市场份额可能只有约 13%。
所以超级电容目前更像:
产业趋势已经确认,但公司收入还处于早期。
更值得注意的是,高盛认为 EDLC 可能还是一个过渡方案。随着下一代 AIDC 备电架构发展,未来部分需求可能逐渐从 EDLC 转向能量密度更高的 LIC。
这也是为什么江海同时在扩 LIC。
LIC 和 MLPC 的问题不是产能,而是"认证"
LIC 目前月产能约 5 万只,计划 2026 年底翻倍、2027 年底提高到 30 万只。但公司扩产仍然比较谨慎,因为大部分客户仍在测试和认证阶段,还没有全面转化成正式订单。
MLPC 甚至更早。
高盛指出,目前 MLPC 尚未正式进入 AI 服务器规模化量产,仍处于性能、可靠性和环境验证阶段。虽然现有生产线改造后大约可以形成每月 500 万只 AI 产品能力,但后续是否进一步扩产,还得看客户认证进度。
这其实把整个江海的核心矛盾暴露得很清楚:
AIDC 需要电容器是真的,公司也有技术和扩产能力;但市场正在提前交易 2027 年的规模,而很多产品现在仍停留在 2026 年的客户认证阶段。
高盛因此认为,当前市场对铝电解电容、LIC 和 MLPC 未来份额的预期已经比较激进。
还有一个变化值得看:电容器也进入涨价周期
短期基本面倒不是完全偏弱。
二季度公司整体毛利率同比下降 0.8 个百分点,主要受到产品年度降价和原材料上涨影响。但从三季度开始,公司部分产品提价幅度达到4.5%— 20%,管理层预计 8 月以后利润率逐步改善。
这说明 AIDC 需求的确已经开始让部分电容器供应偏紧。
但原材料本身同样可能成为瓶颈。例如 EDLC 所需的高端活性炭供应比较紧张,上游供应商已经出现较明显涨价。江海的优势在于铝电解电容上游一体化程度较高,高容量箔超过 90%可以内部供应,因此供应链控制能力相对较强。
所以江海股份现在并不是"AI 逻辑不存在"。
恰恰相反,AI 正在真正改变电容器需求和价格。
但接下来判断这条逻辑有没有兑现,我觉得要把注意力从"规划产能"转向三个更硬的数据:
AIDC 铝电解电容月出货量、LIC/MLPC 客户认证数量,以及 AI 产品收入占比。
如果这些数字连续上升,今天的扩产就有可能真正变成收入;如果认证和订单跟不上,那么再大的产能规划都只能停留在想象空间。
这也是高盛这篇报告最值得看的地方:
AI 电容器的方向可能没错,但现在市场真正需要的已经不是更大的 TAM,而是更真实的订单。