来源 :Ofweek维科网2026-09-29
近日,一家以光学检测起家的企业受到了诸多关注——苏州辰瓴光学有限公司(简称“辰瓴光学”)因“估值过高”被上市公司放弃收购,却在同期拿下立讯精密、东山精密等头部客户,并将业务触角延伸至机器人赛道。
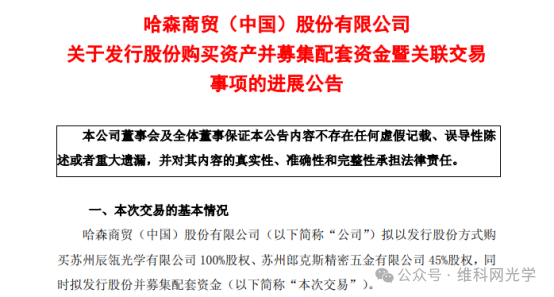
2025年12月,哈森股份发布公告,宣布终止收购辰瓴光学100%股权,原因是“交易对方对辰瓴光学估值提出新的要求,与公司未能达成一致,交易对方提出的交易价格超过公司预期”。
辰瓴光学为什么能有这么高的估值?支撑其估值底气的,首先是客户结构的硬核程度。辰瓴光学的终端客户涵盖立讯精密、东山精密等消费电子与新能源领域的头部制造企业,产品主要应用于FPC产线、FATP产线及PACK模组产线。头部客户产能的持续扩张,意味着视觉检测设备的需求具有较高确定性,辰瓴光学作为其供应商,营收增长具备可预期的基本盘。
更具想象空间的是其业务边界的快速迁移。2026年5月,辰瓴光学赴安徽阜阳考察,在座谈中披露公司“业务涵盖AI训练、光学设计全流程”等;2026年9月,其“人形智能机器人研发生产基地项目”完成备案。
从视觉检测到机器人赛道,辰瓴光学布局不足两年。2025年9月,辰瓴光学以5100万元出资、持股51%的份额,与哈森股份、中科中成共同设立注册资本1亿元的机器人供应链参股公司,哈森股份持股10%。
工商信息显示,该公司经营范围包括机器人零部件采购、销售及相关技术服务,标志着辰瓴光学在机器人领域的布局已进入实质性推进阶段。
辰瓴光学的轻资产模式同样值得关注。公开信息显示,公司研发人员占比超60%,机加工、组装等环节交由外部协作,自身聚焦于算法、光学和视觉核心技术开发。这种“核心自研+外围协作”的架构,使其在保持技术密度的同时,具备更强的成本弹性和迭代速度。
辰瓴光学的案例提出了一个值得行业深思的问题:在机器视觉这条赛道上,企业的估值锚点究竟应该是什么?
如果以营收和利润的传统框架衡量,辰瓴光学2024年预计营业收入1.53亿元、净利润1914.56万元(未经审计),净利率约12.5%。辰瓴光学成立于2022年1月,在初创期即实现近2000万元净利润,在同类企业中已属较突出的盈利表现。
在这一盈利水平下,估值分歧更可能源于双方对增速和赛道溢价的不同预期,买卖双方的估值坐标系不同,辰瓴光学对自身在机器人和AI方向的延伸赋予了更高的溢价,而哈森股份作为以鞋业和精密结构件为主业的上市公司,其风险偏好和估值框架难以匹配这一溢价。
在硬科技领域,技术资产的定价确实在经历调整,而这一调整的完成,既取决于企业的技术兑现能力,也取决于资本市场的风险偏好与耐心。
对于辰瓴光学而言,真正的考验在于其从视觉检测向芯片、机器人等方向的业务叙事,能否在可验证的客户交付和营收结构中逐步兑现。